
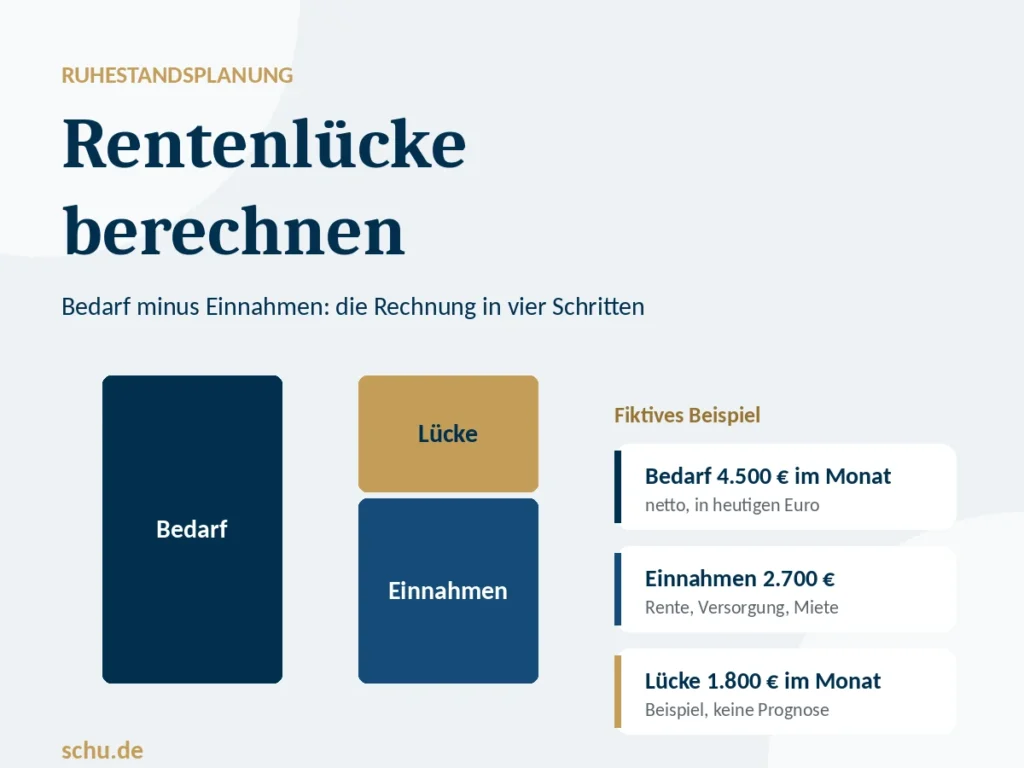
Die Rentenlücke ist die monatliche Differenz zwischen Ihrem Bedarf im Ruhestand und Ihren verlässlichen Einnahmen in dieser Zeit. Sie ist keine Prozentzahl wie das Rentenniveau und kein Wert, den die Rentenversicherung für Sie ausrechnet. Die Rentenversicherung kennt nur ihren eigenen Teil, nämlich die gesetzliche Rente. Ihren Bedarf, Ihre übrigen Einnahmen und Ihre Pläne kennen nur Sie.
Deshalb gibt es auch keine allgemeingültige Zahl. Eine Rentenlücke von 1.800 Euro im Monat kann für den einen eine Aufgabe sein und für den anderen kein Problem, weil sein Vermögen sie trägt. Ob eine Lücke besteht und wie groß sie ist, entscheidet immer die eigene Rechnung.
Bei Angestellten ist die gesetzliche Rente oft der größte Baustein. Bei Unternehmern, Geschäftsführern und Selbstständigen sieht das häufig anders aus. Dafür gibt es drei Gründe.
Erstens sind viele Selbstständige nicht pflichtversichert. Nach § 2 SGB VI sind nur bestimmte Gruppen versicherungspflichtig, zum Beispiel selbstständige Lehrer, Hebammen, Handwerker in der Handwerksrolle oder Personen, die auf Dauer im Wesentlichen nur für einen Auftraggeber tätig sind. Wer nicht dazugehört, hat womöglich gar keine oder nur eine kleine gesetzliche Anwartschaft aus früheren Angestelltenjahren.
Zweitens stecken bei Unternehmern große Teile des Vermögens im Unternehmen. Ein Firmenwert ist noch keine Rente, solange er nicht in Einnahmen verwandelt wurde. Wie das aussehen kann, beschreiben wir im Beitrag Ruhestandsplanung für Unternehmer.
Drittens haben Gesellschafter-Geschäftsführer oft eine Versorgungszusage oder eine Direktversicherung, deren Wert und Auszahlung eigens betrachtet werden müssen. Mehr dazu finden Sie in den Beiträgen GGF Versorgung und Pensionszusage für Geschäftsführer.
Am Anfang steht eine Frage, die sich leichter stellen als beantworten lässt: Wie viel Geld brauchen Sie monatlich, damit Ihr Leben im Ruhestand so läuft, wie Sie es sich wünschen? Gehen Sie dabei nicht vom heutigen Einkommen aus, sondern von den Ausgaben. Das Einkommen enthält Posten, die später entfallen, etwa Beiträge zur Altersvorsorge, Rücklagen oder die Kosten des Betriebs.
Sinnvoll ist eine Einteilung in drei Gruppen:
Rechnen Sie alle Beträge auf den Monat um. Rechnen Sie in Euro von heute und tragen Sie die Zahlen als Netto-Beträge ein, also nach Steuern. Dann ist der Bedarf direkt mit den Einnahmen vergleichbar, die später aufs Konto kommen.
Im zweiten Schritt tragen Sie zusammen, was im Ruhestand verlässlich eingeht. Hier lohnt ein genauer Blick, denn viele vergessen einzelne Posten oder zählen Beträge doppelt.
Einnahmequelle | Woher die Zahl kommt |
Gesetzliche Rente | Renteninformation der Deutschen Rentenversicherung |
Versorgungswerk | Mitteilung Ihres Versorgungswerks |
Betriebliche Altersversorgung, Pensionszusage | Versorgungszusage und Auskunft des Arbeitgebers oder Versicherers |
Private Rentenverträge, Rürup-Rente | Standmitteilung des Anbieters |
Mieteinnahmen | Mietverträge, abzüglich laufender Kosten |
Kapitalvermögen | Depot- und Kontoauszüge, nur als geplante Entnahme |
Verkauf oder Verpachtung des Unternehmens | Bewertung, Kaufvertrag oder Planung |
Bei den letzten beiden Zeilen gilt: Nehmen Sie nur auf, was Sie wirklich als Einnahme planen. Kapital, das Sie behalten und vererben wollen, ist keine Einnahme, und ein Unternehmensverkauf ist erst dann eine Planungsgröße, wenn Zeitpunkt und Preis nachvollziehbar sind. Das gilt auch für Steuern auf den Verkauf, die wir im Beitrag Asset Deal oder Share Deal beleuchten.
Die Deutsche Rentenversicherung verschickt die Renteninformation einmal jährlich an alle Versicherten, die mindestens 27 Jahre alt sind und fünf Jahre Beitragszeiten erworben haben. Sie nennt die bisher erworbene Anwartschaft und eine Hochrechnung der Altersrente bis zur Regelaltersgrenze. Diese Hochrechnung geht davon aus, dass Sie weiter Beiträge zahlen wie im Durchschnitt der letzten fünf Kalenderjahre. Wer in den kommenden Jahren weniger oder mehr verdient, kommt auf einen anderen Wert. Ab 55 Jahren ersetzt nach § 109 SGB VI alle drei Jahre eine ausführlichere Rentenauskunft die Renteninformation.
Wichtig für Ihre Rechnung: Alle Beträge in der Renteninformation sind Bruttowerte. Von der Rente gehen noch Beiträge zur Kranken- und Pflegeversicherung ab, und es können Steuern anfallen. Steuerpflichtig ist bei der gesetzlichen Rente ein Anteil, der sich nach dem Jahr des Rentenbeginns richtet: bei Rentenbeginn 2026 sind es nach § 22 EStG 84 Prozent der Jahresrente, bei Rentenbeginn 2027 84,5 Prozent. Für die Rentenlücke brauchen Sie aber den Netto-Betrag. Wie hoch die Abzüge in Ihrem Fall sind, hängt von Ihrer Versicherung und Ihren übrigen Einkünften ab. Das klären Sie am besten mit Ihrer Steuerberatung.
Wenn Sie nachvollziehen möchten, woher die Zahl in der Renteninformation kommt, hilft ein Blick auf die Rentenformel. Nach § 64 SGB VI ergibt sich der Monatsbetrag der Rente, wenn die persönlichen Entgeltpunkte (unter Berücksichtigung des Zugangsfaktors), der Rentenartfaktor und der aktuelle Rentenwert miteinander multipliziert werden.
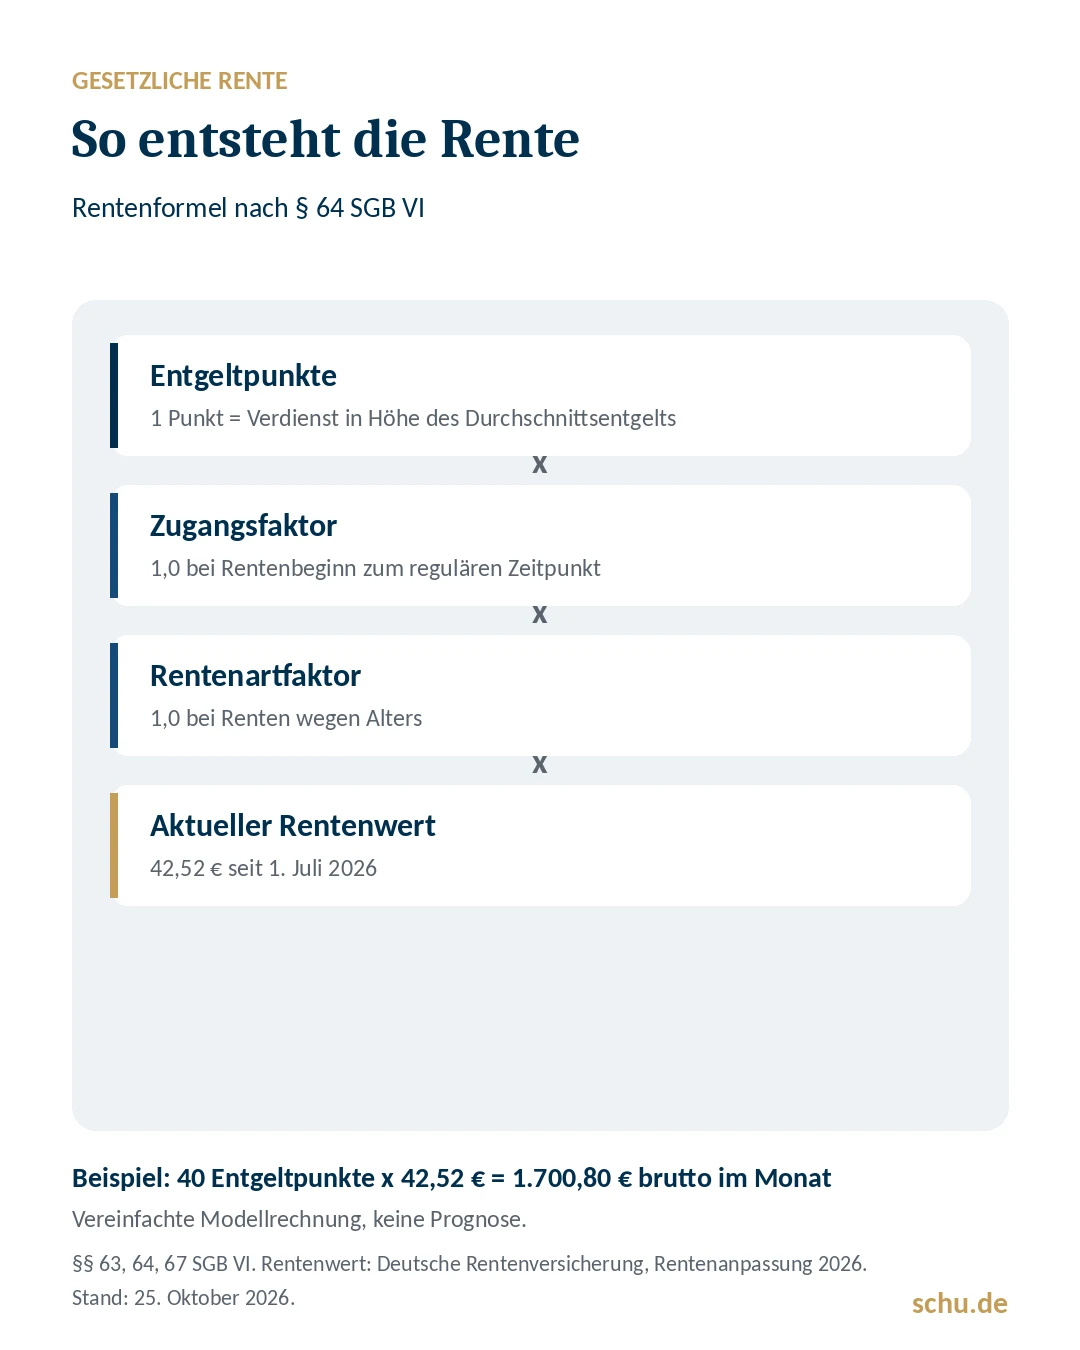
Ein vereinfachtes Beispiel: Wer 40 Jahre lang genau das Durchschnittsentgelt versichert hätte, käme auf 40 Entgeltpunkte. Mit Zugangsfaktor 1,0, Rentenartfaktor 1,0 und dem aktuellen Rentenwert wären das 40 x 42,52 Euro, also 1.700,80 Euro brutto im Monat. Der aktuelle Rentenwert verändert sich jährlich, und wie sich Beiträge und Durchschnittsentgelt in den kommenden Jahrzehnten entwickeln, weiß niemand. Das Beispiel ist deshalb eine Momentaufnahme und kein Versprechen.
Warum das für Sie wichtig ist: Die Formel zeigt, dass jedes fehlende Beitragsjahr die Rente mindert und dass Verdienste nur bis zur Beitragsbemessungsgrenze zählen. Diese liegt 2026 in der Rentenversicherung bei 8.450 Euro im Monat, mehr dazu im Beitrag zur Beitragsbemessungsgrenze 2027. Wer lange selbstständig war, ohne einzuzahlen, hat Lücken im Versicherungsverlauf. Diese sehen Sie in Ihrer Renteninformation oder in Ihrem Versicherungsverlauf bei der Deutschen Rentenversicherung.
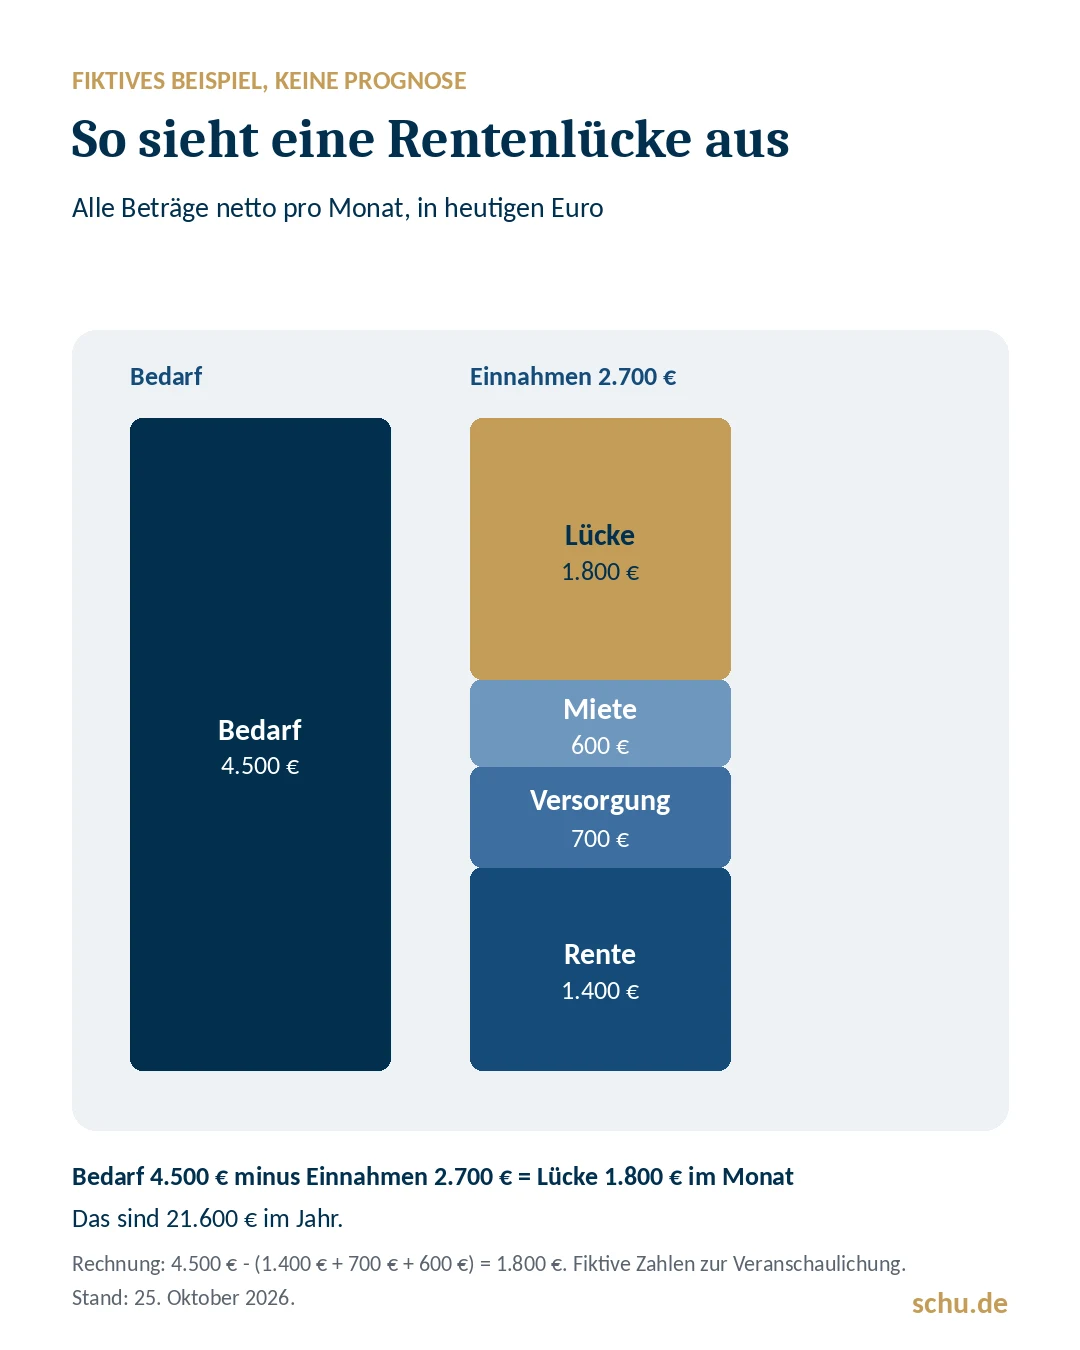
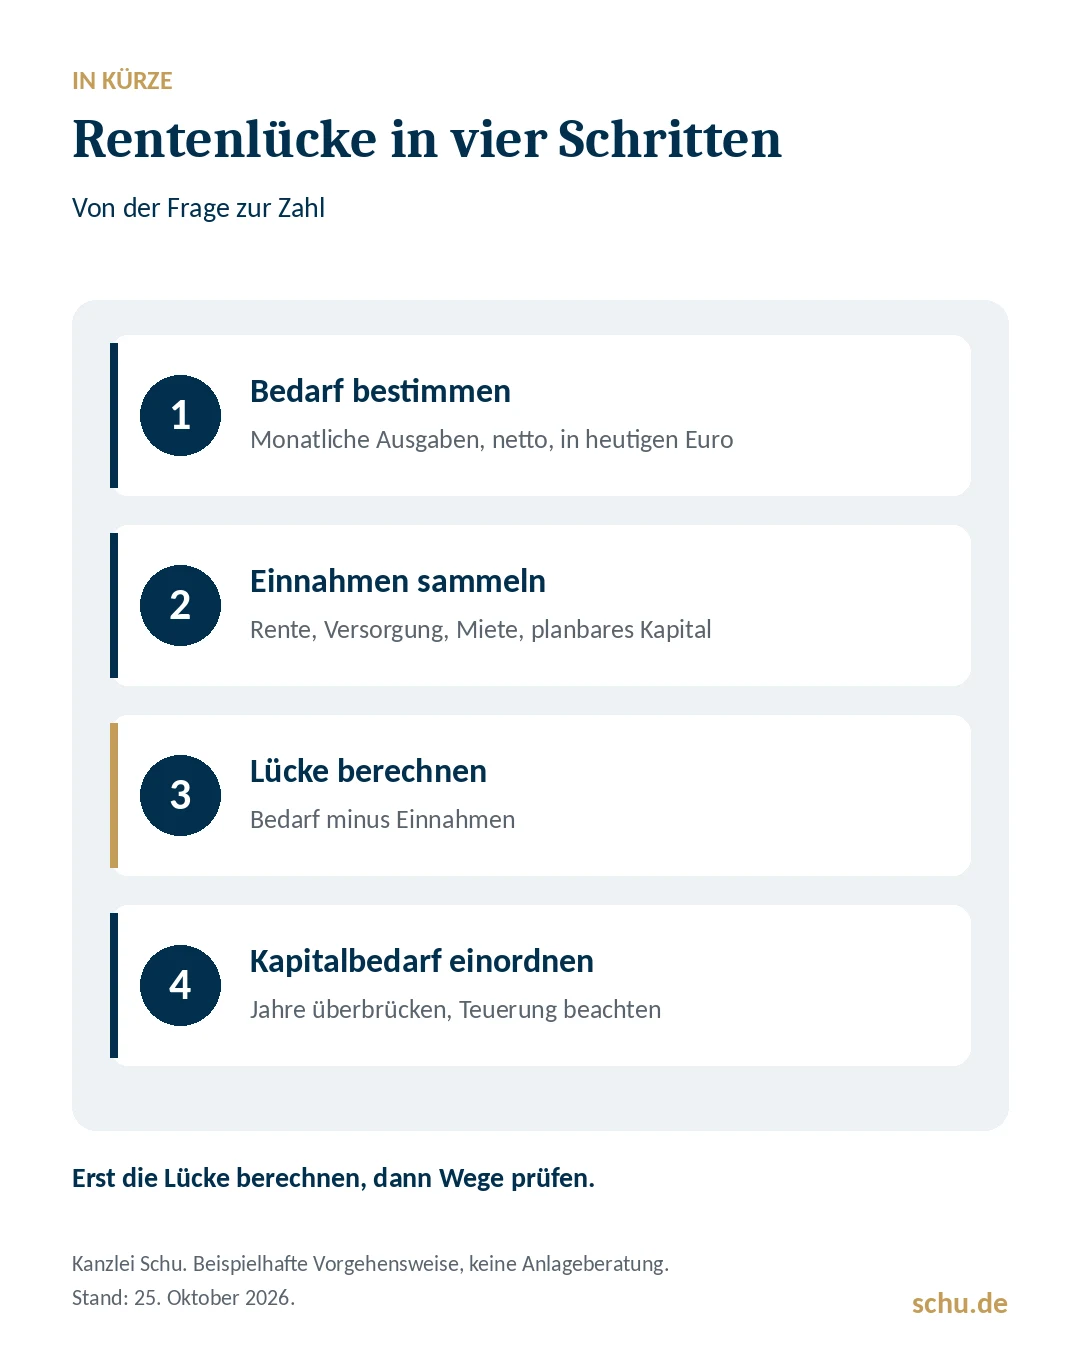
Jetzt führen Sie beide Seiten zusammen. Die Rechnung ist kurz: Bedarf minus Einnahmen ergibt die Rentenlücke.
Ein fiktives Beispiel: Ein Ehepaar rechnet mit einem Bedarf von 4.500 Euro netto im Monat. An Einnahmen erwartet es 1.400 Euro netto aus der gesetzlichen Rente, 700 Euro netto aus einer Versorgungszusage und 600 Euro netto aus Vermietung, zusammen 2.700 Euro. Die Rentenlücke beträgt 4.500 minus 2.700, also 1.800 Euro im Monat oder 21.600 Euro im Jahr.
Zwei Anmerkungen. Erstens rechnen Sie bei Ehepaaren am besten beide Seiten gemeinsam, weil Fixkosten geteilt werden und Renten, Betriebsrenten und Hinterbliebenenleistungen ineinandergreifen. Zweitens sollten Sie zwei Rechnungen anlegen, eine mit vorsichtigen und eine mit zuversichtlichen Annahmen. Die Spanne zeigt, wie stabil Ihr Plan ist.
Eine monatliche Zahl sagt wenig darüber, wie viel Kapital dahintersteht. Dafür multiplizieren Sie die Jahreslücke mit der Zahl der Jahre, die Sie überbrücken möchten. Bei 21.600 Euro im Jahr und einem Planungshorizont von 25 Jahren sind das 540.000 Euro, wenn Sie Preissteigerung und Erträge außer Acht lassen.
Ganz außer Acht lassen sollten Sie beides nicht. Steigen die Ausgaben im Schnitt um 2 Prozent im Jahr, wächst auch die Lücke. Rechnerisch wären es dann im ersten Jahr 21.600 Euro und im 25. Jahr rund 34.700 Euro, über den gesamten Zeitraum zusammen rund 691.900 Euro (Rechenformel: 21.600 x (1,02^25 minus 1) / 0,02). Die 2 Prozent sind eine Annahme für das Beispiel, keine Prognose. Wie sich Teuerung auf Geld und Kaufkraft auswirkt, erklärt der Beitrag Inflation und Vermögen.
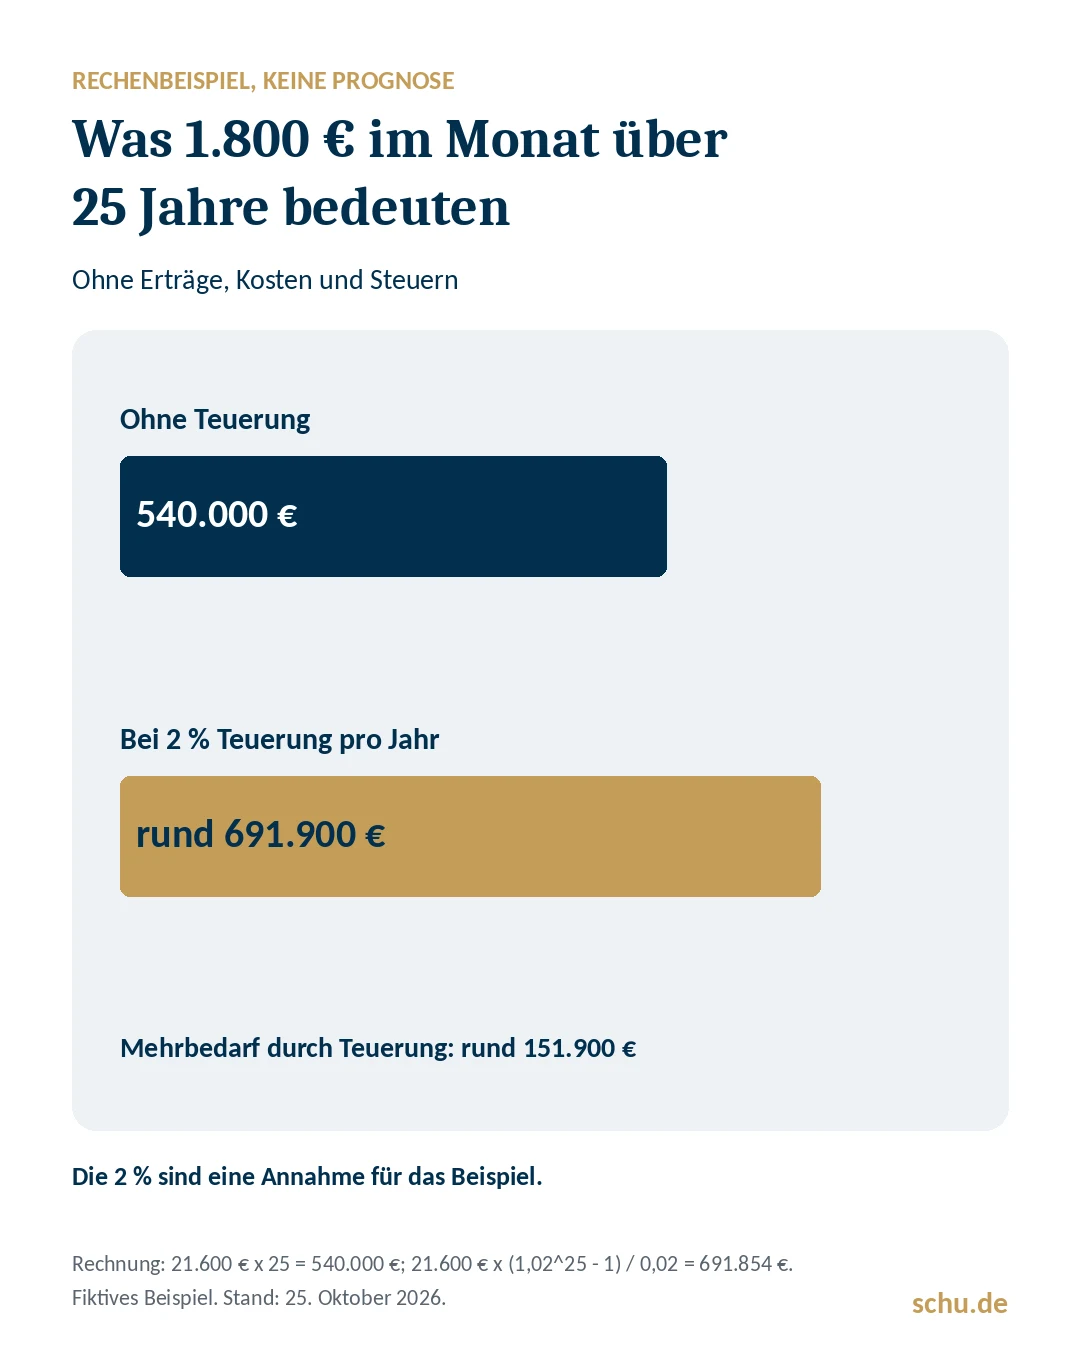
Auf der anderen Seite arbeitet vorhandenes Kapital weiter, wenn es angelegt bleibt. Wie viel das ausmacht, hängt von Anlage, Kosten, Steuern und Marktentwicklung ab und lässt sich nicht seriös vorhersagen. Aus diesem Grund rechnen wir im Beispiel bewusst ohne Erträge. Das Ergebnis ist ein Orientierungswert für die Größenordnung, nicht der Betrag, den Sie ansparen müssen.
Mit dem Rechner überschlagen Sie Ihre eigene Lücke in wenigen Minuten. Sie geben Ihr Alter, Ihr geplantes Rentenalter, Ihren gewünschten Netto-Betrag im Ruhestand, Ihre erwarteten Alterseinkünfte und vorhandenes Vorsorgekapital ein. Steuern und Abgaben, Inflation und Rendite können Sie zu- oder abschalten und die Annahmen selbst wählen. Der Rechner läuft vollständig in Ihrem Browser, es werden keine Daten übertragen.
Rentenlücke berechnen
Drei Angaben genügen für den ersten Überschlag, in Euro von heute. Der Rechner läuft vollständig in Ihrem Browser, es werden keine Daten übertragen.
Netto, also nach Steuern, aus Ihren Ausgaben ermittelt.
Netto: Rente, Versorgungswerk, Betriebsrente, Miete.
Ihr Alter zum Rentenbeginn. Geplant wird bis zum Alter von 90.
Ihre monatliche Lücke
0 €
Pro Jahr
0 €
Ihre Einnahmen decken
0 %
Bedarf und Einnahmen pro Monat
Was die Lücke über die Jahre bedeutet
Vereinfachte Rechnung in Euro von heute, Planung bis zum Alter von 90, ohne Erträge, Kosten und Steuern. Die Variante mit Teuerung nimmt 2 Prozent pro Jahr an, das ist keine Prognose. Rentenbeginn, Vorsorgekapital, Abzüge und Erträge berücksichtigen Sie unten unter „Genauer berechnen“.
Zeitraum
Regelaltersgrenze: 67 Jahre nach § 35 SGB VI, ältere Jahrgänge früher.
Lieber großzügig ansetzen, damit das Geld nicht zu früh endet.
Netto, in Euro von heute.
Einnahmen im Ruhestand
Brutto, so wie in der Renteninformation angegeben.
Pauschal für Kranken- und Pflegeversicherung und Steuer. Ihre tatsächliche Quote hängt von Ihrer Situation ab.
Netto: Versorgungswerk, Betriebsrente, Pensionszusage, Miete.
Depot, Guthaben, Rückkaufswerte. Ohne selbst genutzte Immobilie.
Annahmen
Annahme, keine Zusage. 0 rechnet ohne Erträge.
Annahme, keine Zusage. 0 rechnet ohne Erträge.
Lücke im ersten Ruhestandsjahr, in heutiger Kaufkraft
0 €
Kapitalbedarf zum Rentenbeginn, in Euro von dann
0 €
Monatlicher Sparbedarf bis Rentenbeginn
0 €
Ihr erster Ruhestandsmonat, in heutiger Kaufkraft
Kapital im Ruhestand, in Euro von dann
Vereinfachte Orientierungsrechnung mit pauschalen Annahmen. Sie ersetzt keine individuelle Finanz-, Steuer- oder Anlageberatung und ist keine Prognose. Ihre tatsächliche Situation ermitteln wir gemeinsam in der Vermögensbilanz.
Unverbindliches Erstgespräch vereinbarenBeachten Sie: Der Rechner rechnet Ihren Wunschbetrag mit der gewählten Inflation auf den Rentenbeginn hoch und plant bis zum Alter von 90 Jahren. Seine Ergebnisse weichen deshalb vom Beispiel oben ab, das bewusst in heutigen Euro rechnet. Er liefert eine Orientierung, keine Beratung.
Die Lücke hängt auch davon ab, wann Sie aufhören. Die Regelaltersgrenze wird nach § 35 SGB VI mit Vollendung des 67. Lebensjahres erreicht. Ihren persönlichen Termin prüfen Sie in Ihren Unterlagen der Rentenversicherung. Wer früher aufhört, nimmt Abschläge von 0,3 Prozent je Monat in Kauf und überbrückt zusätzlich die Zeit bis zur ersten Rentenzahlung. Wer länger arbeitet, verkürzt die Lücke an beiden Enden.
Für Unternehmer kommt hinzu, dass der Ausstieg aus dem Betrieb selten auf den Tag mit dem Rentenbeginn zusammenfällt. Eine Übergabe oder ein Verkauf kann Jahre dauern. Deshalb planen wir den Zeitraum zwischen dem Ausstieg und dem Rentenbeginn getrennt.
Welcher Weg passt, hängt vor allem davon ab, wie viel Zeit bis zum Ruhestand bleibt. Mit vielen Jahren Vorlauf lässt sich Kapital über laufende Beiträge aufbauen. Kurz vor dem Ruhestand wirken eher der Rentenbeginn, die Ausgaben und die Verwertung vorhandener Werte wie Immobilien oder des Unternehmens. Diese Wege werden üblicherweise betrachtet:
Welche Kombination für Sie sinnvoll ist, lässt sich nur im Gesamtbild beantworten. Wichtig ist die Reihenfolge: Erst die Lücke berechnen, dann Wege prüfen. Wer mit einem Produkt beginnt, löst oft ein Problem, das gar nicht besteht, oder übersieht eines, das größer ist.
Immer wieder taucht die Frage auf, ob Selbstständige künftig in die gesetzliche Rente einzahlen müssen. Nach heutigem Recht gilt die Versicherungspflicht nur für die Gruppen aus § 2 SGB VI. Die Alterssicherungskommission hat der Bundesregierung am 23. Juni 2026 in ihrem Abschlussbericht empfohlen, alle nicht obligatorisch abgesicherten Selbstständigen in die gesetzliche Rentenversicherung einzubeziehen. Die Deutsche Rentenversicherung hält das für sinnvoll. Das ist eine Empfehlung an die Politik und kein Gesetz. Welche Regeln am Ende gelten, ist offen. Wer heute nicht pflichtversichert ist, kann sich schon jetzt freiwillig versichern.
Für Ihre Planung heißt das: Rechnen Sie mit dem, was heute gilt, und beobachten Sie die Entwicklung. Eine Rentenlücke, die Sie schon heute kennen, verändert sich nicht durch eine Debatte.
In der Vermögensbilanz betrachten wir Einnahmen, Vermögen und Pläne im Zusammenhang, damit die Rentenlücke nicht aus dem Bauch geschätzt wird. Mehr zu unserem Vorgehen finden Sie auf der Seite Ruhestandsplanung. Wenn Sie mit uns über Ihre Zahlen sprechen möchten, vereinbaren Sie ein unverbindliches Erstgespräch.
Ziehen Sie Ihre verlässlichen monatlichen Netto-Einnahmen im Ruhestand von Ihrem monatlichen Netto-Bedarf ab, beides in heutigen Euro. Den Bedarf ermitteln Sie aus Ihren Ausgaben, nicht aus Ihrem heutigen Einkommen. Die gesetzliche Rente steht in Ihrer Renteninformation, allerdings brutto, deshalb ziehen Sie Kranken- und Pflegeversicherung und gegebenenfalls Steuern ab. Mit unserem Rechner können Sie die Lücke direkt im Browser überschlagen, ohne Anmeldung und ohne dass Daten übertragen werden.
Den Kapitalbedarf erhalten Sie, indem Sie die jährliche Lücke mit der Zahl der Jahre multiplizieren, die Sie überbrücken möchten. Bei 1.800 Euro im Monat und 25 Jahren sind das 540.000 Euro, bei angenommenen 2 Prozent jährlicher Teuerung rund 691.900 Euro, jeweils ohne Erträge, Kosten und Steuern. Erträge auf angelegtes Kapital verringern den Betrag, ein längerer Ruhestand oder ein früherer Rentenbeginn erhöht ihn. Das Beispiel ist fiktiv, für Ihren Fall zählen Ihre eigenen Zahlen.
Bei 3.000 Euro Bruttoverdienst im Monat, also 36.000 Euro im Jahr, ergeben sich nach dem vorläufigen Durchschnittsentgelt 2026 (51.944 Euro) rund 0,69 Entgeltpunkte pro Jahr. Über 40 Jahre wären das etwa 27,7 Entgeltpunkte und mit dem aktuellen Rentenwert von 42,52 Euro rund 1.179 Euro brutto im Monat. Davon gehen noch Kranken- und Pflegeversicherung und gegebenenfalls Steuern ab. Das ist eine vereinfachte Modellrechnung mit gleichbleibendem Verdienst und Rentenbeginn zur Regelaltersgrenze, kein Ersatz für Ihre Renteninformation.
Jedes Jahr ohne Beiträge bringt keine Entgeltpunkte und mindert damit die spätere Rente. Ein fehlendes Jahr mit Durchschnittsverdienst entspricht einem Entgeltpunkt, beim aktuellen Rentenwert also rund 42,52 Euro brutto weniger Rente im Monat, lebenslang. Lücken im Versicherungsverlauf, etwa aus Auslandszeiten oder Jahren der Selbstständigkeit, sehen Sie in Ihrem Versicherungsverlauf und können sie bei der Deutschen Rentenversicherung klären lassen.
Wer eine Altersrente vorzeitig in Anspruch nimmt, erhält nach § 77 SGB VI für jeden Monat 0,3 Prozent Abschlag, zwei Jahre früher also 7,2 Prozent weniger, und zwar für die gesamte Rentenbezugszeit. Gleichzeitig verlängert sich die Zeit, die Sie aus anderen Quellen überbrücken müssen. Wer die Rente nach der Regelaltersgrenze später beginnt, erhält 0,5 Prozent Zuschlag je Monat. Ob ein vorzeitiger Beginn überhaupt möglich ist, hängt von den Voraussetzungen der jeweiligen Rentenart ab.
Nach heutigem Recht nur, wenn Sie zu einer der Gruppen in § 2 SGB VI gehören, etwa selbstständige Lehrer, Hebammen, bestimmte in die Handwerksrolle eingetragene Handwerker oder Selbstständige, die auf Dauer im Wesentlichen nur für einen Auftraggeber arbeiten. Die Alterssicherungskommission hat im Juni 2026 empfohlen, alle nicht obligatorisch abgesicherten Selbstständigen einzubeziehen, ein Gesetz dazu gibt es bisher nicht. Wer nicht pflichtversichert ist, kann sich nach § 7 SGB VI freiwillig versichern.
Die Deutsche Rentenversicherung schickt sie einmal jährlich an Versicherte ab 27 Jahren, die mindestens fünf Jahre Beitragszeiten haben. Ab 55 Jahren erhalten Sie stattdessen alle drei Jahre eine ausführlichere Rentenauskunft. Beide nennen Bruttobeträge und stehen unter dem Vorbehalt künftiger Rechtsänderungen.
Stand: 26. Oktober 2026. Quellen: SGB VI §§ 2, 7, 35, 63, 64, 67, 77, 109 und EStG § 22 (gesetze-im-internet.de); schu.de, Beitragsbemessungsgrenze 2027; Sozialversicherungsrechengrößen-Verordnung 2026, § 3; Deutsche Rentenversicherung, Rentenanpassung 2026 und FAQ Renteninformation; Deutsche Rentenversicherung, Stellungnahme zum Abschlussbericht der Alterssicherungskommission vom 23. Juni 2026.
Wir verwenden Cookies, um unsere Website zuverlässig zu betreiben und ihre Nutzung zu verstehen. Technisch notwendige Cookies sind immer aktiv. Statistik und Marketing werden nur mit Ihrer Zustimmung geladen. Ihre Auswahl können Sie jederzeit über den Link „Cookie-Einstellungen" im Footer ändern.