
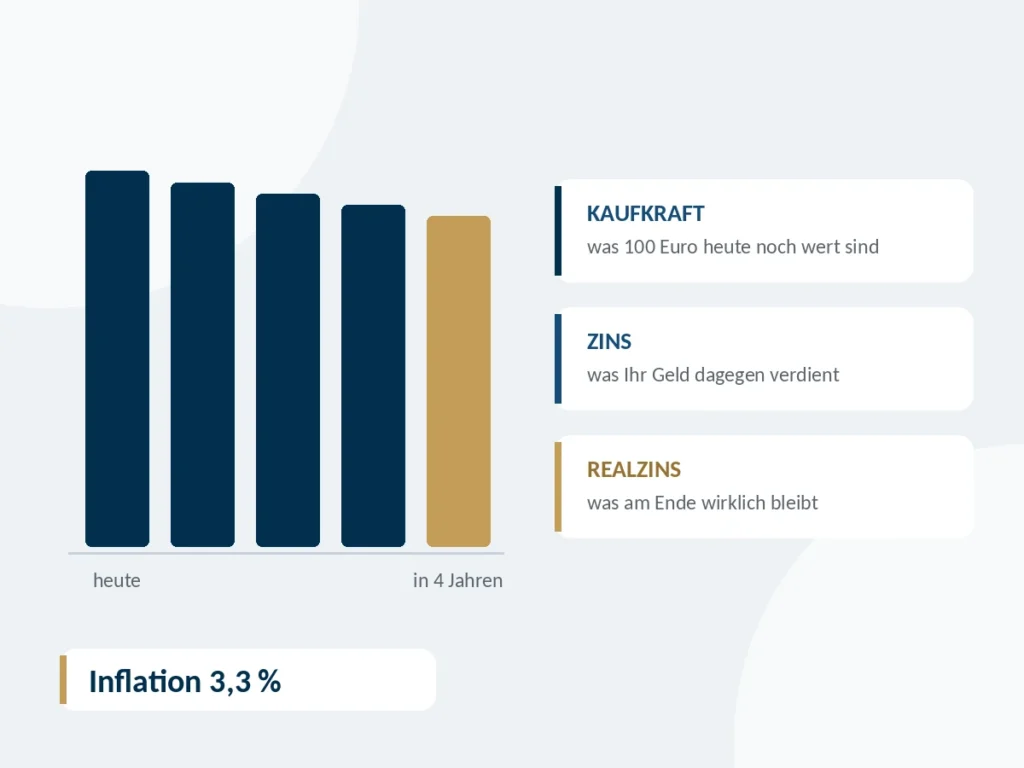
Das Statistische Bundesamt hat am 13. Oktober 2026 die endgültigen Werte für September veröffentlicht. Gemessen wird die Inflationsrate am Verbraucherpreisindex: Er vergleicht die Preise eines festen Warenkorbs mit denen des Vorjahresmonats. Im September lagen die Verbraucherpreise 3,3 Prozent über dem Vorjahresmonat und 0,6 Prozent über dem Vormonat. Auffällig ist, woher der Anstieg kommt:
Die Teuerung wird also stark von der Energie getrieben. Die Kernrate liegt deutlich darunter.
Energie umfasst unter anderem Kraftstoffe, Strom und Heizung. Mit plus 14,9 Prozent hat sie im September den größten Beitrag geleistet. Hier setzt auch die Politik an: Bund und Länder haben sich auf eine Senkung der Energiesteuer auf Benzin und Diesel um 14 Cent je Liter geeinigt, mit Umsatzsteuer rund 17 Cent. Sie soll vom 1. Oktober bis zum Jahresende 2026 gelten.
Ob diese Entlastung die Rate spürbar dämpft, zeigen erst die Daten ab Oktober, denn die September-Zahl enthält sie noch nicht. Ebenso lässt sich nicht verlässlich vorhersagen, wie sich die Energiepreise insgesamt entwickeln. Wer plant, tut gut daran, mit beiden Möglichkeiten zu rechnen: mit einer Beruhigung und mit einer Teuerung, die länger anhält.
Inflation bedeutet, dass Sie für denselben Betrag weniger bekommen. Ihr Kontostand bleibt gleich, Ihre Kaufkraft sinkt. Das merkt man selten von einem Monat auf den anderen, aber über Jahre summiert es sich.
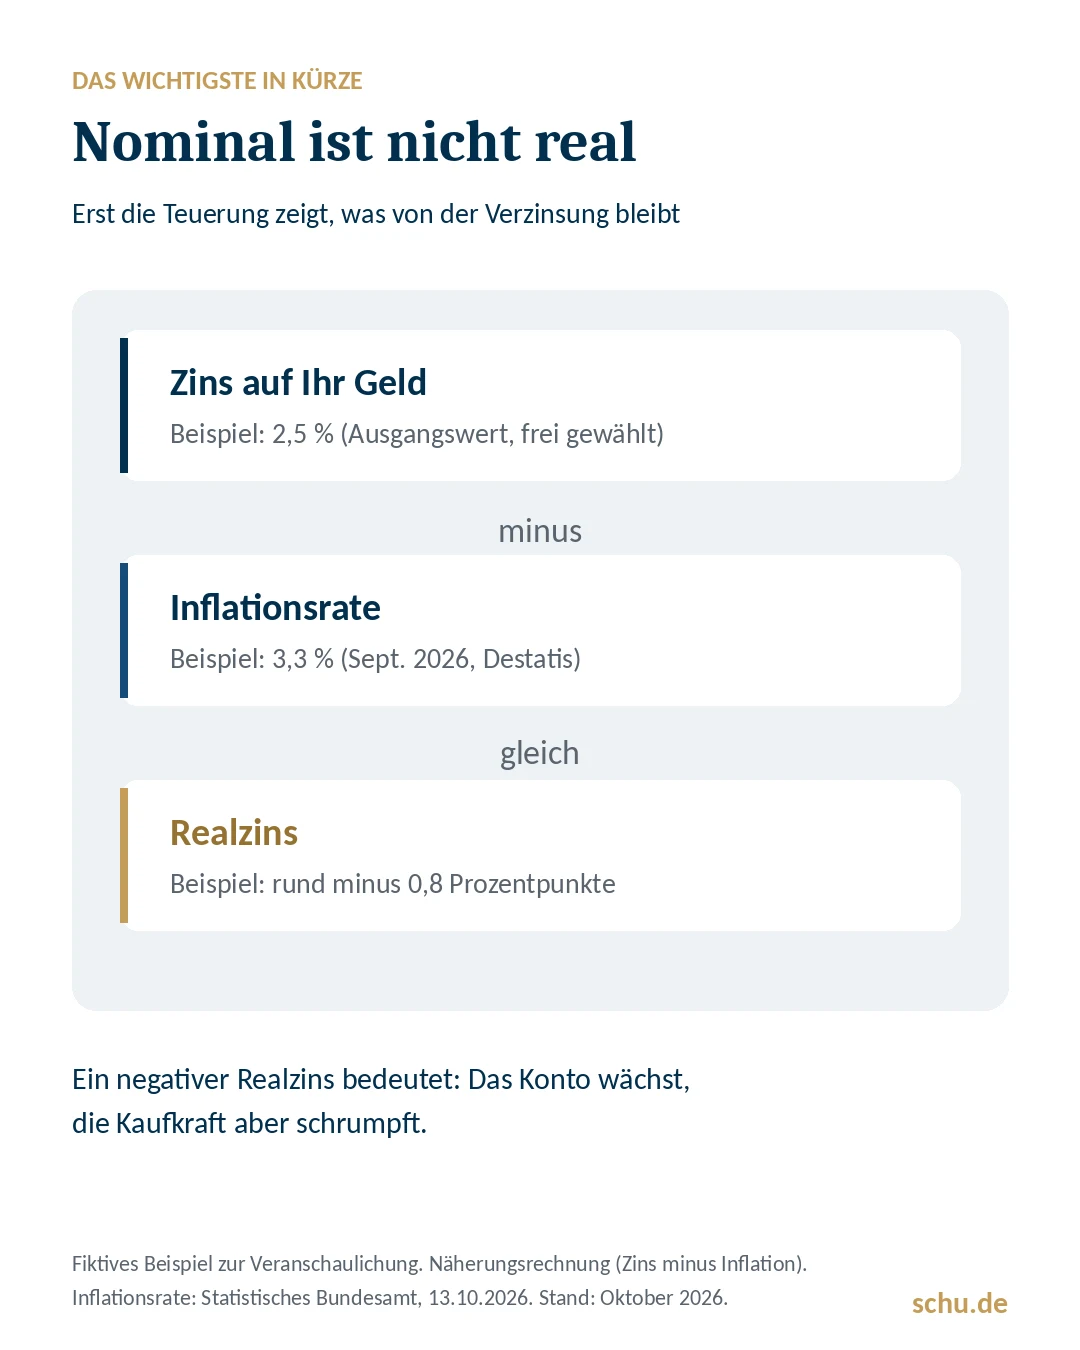
Ein einfaches Rechenbeispiel: Angenommen, die Teuerung bliebe dauerhaft bei 3,3 Prozent. Dann wären 100.000 Euro, die unverzinst liegen, nach zehn Jahren in heutiger Kaufkraft nur noch rund 72.300 Euro wert. Aus 1.000 Euro würden rund 723 Euro. Zum Vergleich die Werte bei 2 Prozent, dem Inflationsziel der Europäischen Zentralbank:
Zeitraum | Kaufkraft von 100.000 Euro bei 3,3 % | bei 2,0 % |
nach 5 Jahren | rund 85.000 Euro | rund 90.600 Euro |
nach 10 Jahren | rund 72.300 Euro | rund 82.000 Euro |
nach 20 Jahren | rund 52.200 Euro | rund 67.300 Euro |
Das ist ausdrücklich keine Prognose. Niemand weiß, wie sich die Inflation entwickelt. Das Beispiel zeigt nur die Größenordnung, um die es bei langen Zeiträumen geht. Ein Unterschied von 1,3 Prozentpunkten pro Jahr macht über zwei Jahrzehnte rund 15.000 Euro Kaufkraft aus.
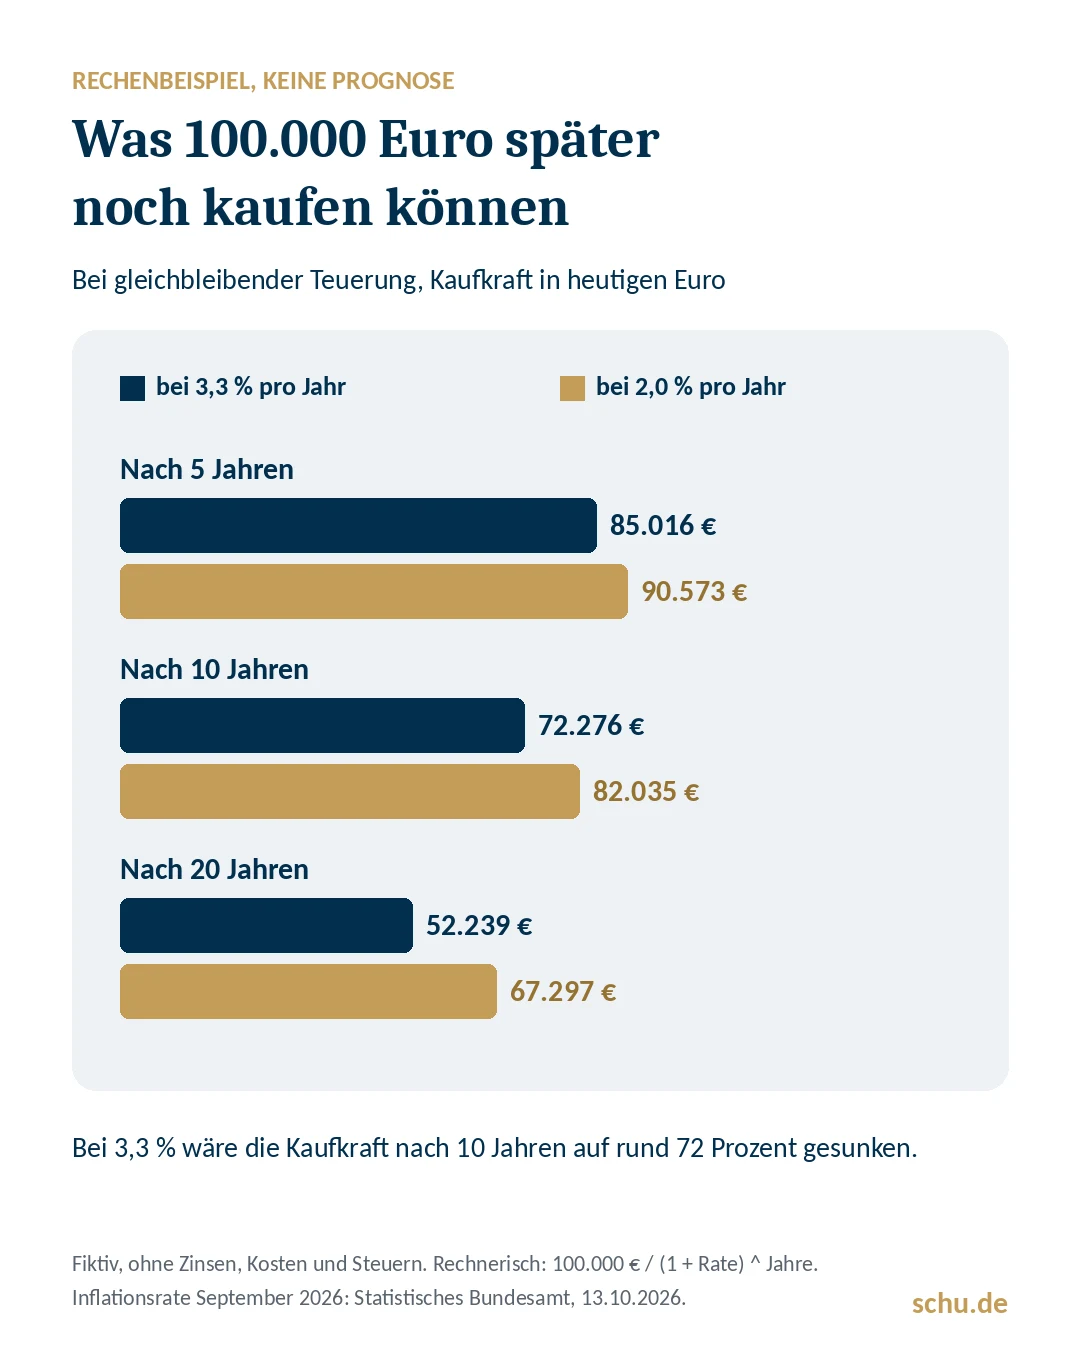
Entscheidend ist nicht, wie viel Zins Sie bekommen, sondern was nach Abzug der Teuerung bleibt. Diese Differenz heißt Realzins. Als Näherung gilt: Zins minus Inflationsrate.
Der Einlagesatz der Europäischen Zentralbank liegt seit dem 16. September 2026 bei 2,50 Prozent. Das ist der Zins, zu dem Banken Geld bei der Notenbank anlegen, nicht das, was Sie auf Ihrem Konto erhalten. Er zeigt aber die Größenordnung des Zinsniveaus. Rechnet man mit einem Zinssatz von 2,5 Prozent und einer Teuerung von 3,3 Prozent, wäre der Realzins rechnerisch negativ, nämlich rund minus 0,8 Prozentpunkte. Das Guthaben wächst dann zwar, doch die Kaufkraft schrumpft.
Hinzu kommt: Zinserträge sind grundsätzlich steuerpflichtig. Nach Steuern fällt der reale Ertrag also noch niedriger aus, wie hoch genau, hängt von Ihrer persönlichen Situation ab. Auch Kosten, etwa für Konten, Depots oder Verträge, mindern den realen Ertrag.
Bargeld wird nicht verzinst. Sein Nennwert bleibt gleich, seine Kaufkraft sinkt mit jedem Prozentpunkt Teuerung. Beim Tagesgeld hängt das Ergebnis vom Zinssatz ab, und der kann sich jederzeit ändern. Ein Tagesgeldkonto schützt Sie vor Kursschwankungen, nicht vor dem Kaufkraftverlust.
Das heißt nicht, dass Liquidität schlecht wäre. Eine Rücklage für Unvorhergesehenes und für anstehende Ausgaben hat ihren festen Platz. Die Frage lautet vielmehr, wie groß diese Reserve sein soll. Was darüber hinaus unverzinst oder nur gering verzinst liegt, verliert in Phasen höherer Teuerung real an Wert.
Die Teuerung wirkt nicht bei jedem gleich. Es hilft, die eigene Lage einzuordnen:
Sparer mit großen Guthaben. Je mehr auf Konten liegt und je länger es dort bleibt, desto stärker wirkt der Realzins. Wer regelmäßig neu anlegt, kann auf Zinsänderungen reagieren, wer Beträge lange bindet, trägt das Risiko der Teuerung über die Laufzeit.
Ruheständler. Wer von festen Einnahmen lebt, spürt jede Preissteigerung direkt im Alltag. Welche Einnahmen mit der Teuerung mitwachsen und welche nicht, ist deshalb eine Kernfrage der Ruhestandsplanung.
Unternehmer. Rücklagen für Investitionen, Steuern oder die eigene Vorsorge liegen häufig im Betrieb oder auf Konten. Zusagen und Rücklagen, die auf einen festen Euro-Betrag lauten, verlieren real an Wert. Zugleich steigen Einkaufs-, Energie- und Personalkosten.
Familien und Erben. Bei Schenkung und Erbschaft zählen Freibeträge in festen Euro-Beträgen. Im Verfahren 1 BvF 1/23 vor dem Bundesverfassungsgericht rügt die Bayerische Staatsregierung unter anderem, dass Freibeträge und Steuersätze der Erbschaftsteuer nicht an Preissteigerungen angepasst wurden. Die mündliche Verhandlung war für den 12. und 13. Oktober 2026 angesetzt, eine Entscheidung ist uns bisher nicht bekannt. Bis dahin gilt das geltende Recht unverändert, die aktuellen Werte finden Sie in unserem Beitrag Erbschaftsteuer-Freibeträge 2026.
Eine Anlageform, die in jeder Phase zuverlässig vor Inflation schützt, gibt es nicht. Üblicherweise werden diese Gruppen genannt, jeweils mit ihren Eigenheiten:
Aktien und Unternehmensbeteiligungen. Unternehmen können gestiegene Kosten teilweise über höhere Preise weitergeben. Sie gelten deshalb als möglicher Baustein, ohne dass sich daraus eine Zusage für die Zukunft ableiten ließe. Ihr Wert schwankt teils deutlich, und über kurze Zeiträume sind Verluste möglich.
Immobilien. Mieten und Werte können mit der Teuerung steigen. Dem stehen hohe Anlagesummen, Instandhaltungskosten, Klumpenrisiken und eingeschränkte Verkäuflichkeit gegenüber.
Inflationsindexierte Anleihen. Ihre Rückzahlung und Verzinsung orientiert sich an der Preisentwicklung. Sie schwanken während der Laufzeit im Kurs und sind eher ein Baustein als ein Gesamtkonzept.
Festverzinsliche Anlagen. Sie bieten Planbarkeit, verlieren aber real an Wert, wenn die Teuerung über dem Zins liegt.
Bei jeder dieser Gruppen kommen Kosten und Steuern hinzu, die den Ertrag mindern. Sortieren Sie die Gruppen deshalb zuerst nach drei Kriterien, bevor Sie über einzelne Produkte sprechen: Wie lange können Sie das Geld entbehren? Wie viel Schwankung halten Sie aus? Wie schnell müssen Sie im Bedarfsfall darauf zugreifen?
In der Ansparphase wirkt Inflation wie ein stiller Gegenspieler. Im Ruhestand wird sie spürbar, weil Sie Ihren Lebensstandard über viele Jahre aus festen Einnahmen bestreiten.
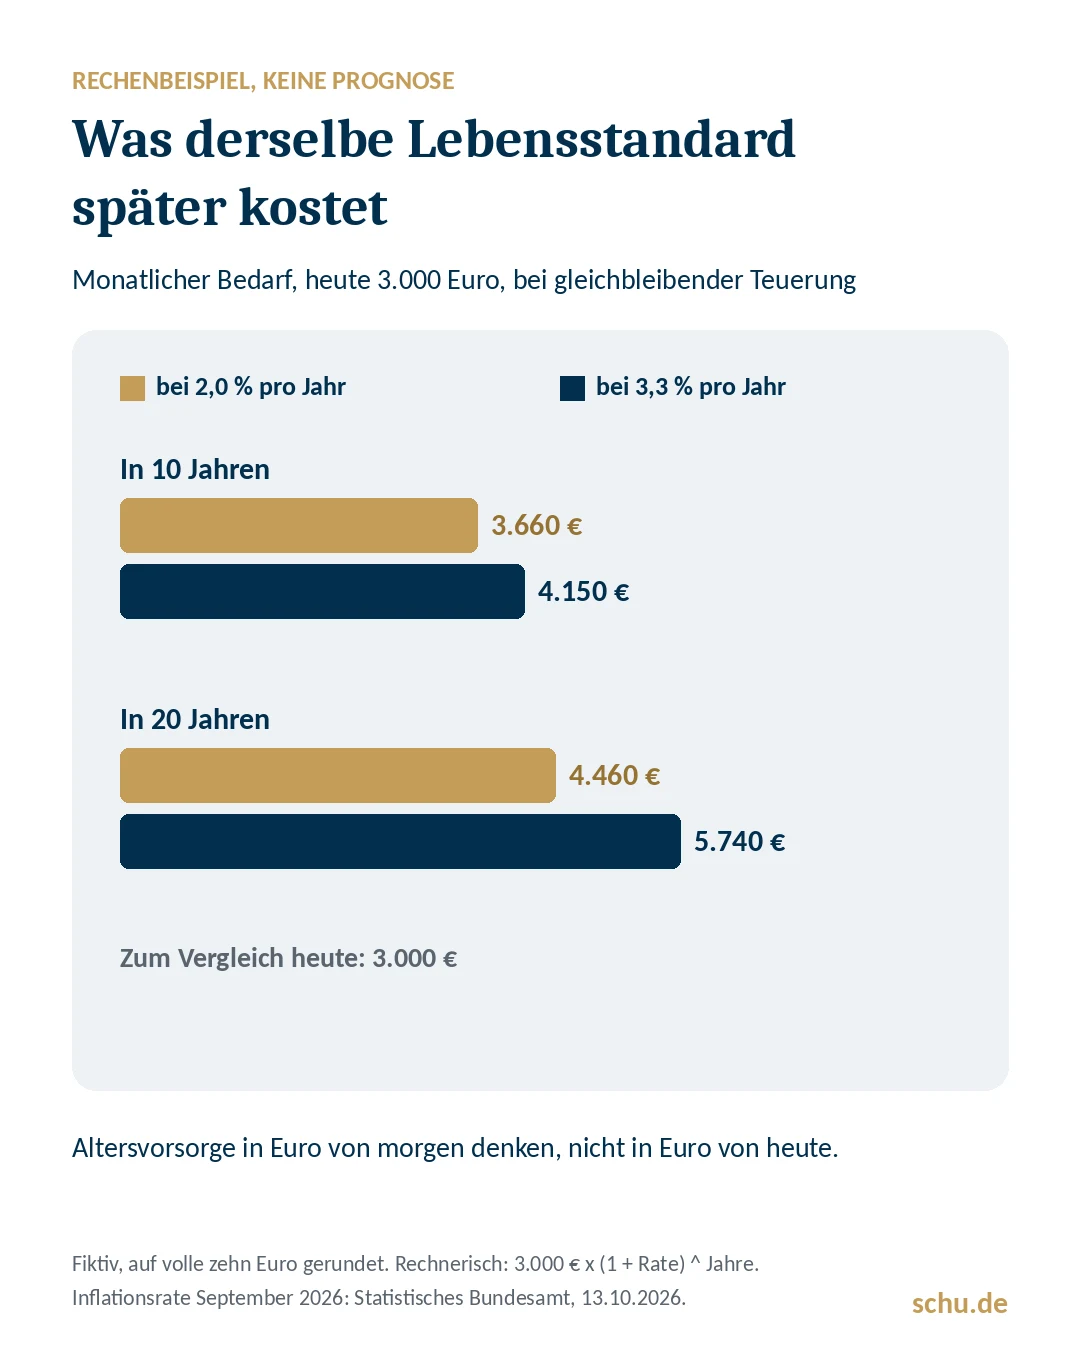
Ein Beispiel: Wer heute 3.000 Euro im Monat zum Leben braucht, bräuchte bei gleichbleibend 2 Prozent Teuerung in zehn Jahren rund 3.660 Euro, in 20 Jahren rund 4.460 Euro. Bei 3,3 Prozent wären es in zehn Jahren rund 4.150 Euro, in 20 Jahren rund 5.740 Euro, um dieselbe Kaufkraft zu haben. Die Rechnung zeigt, warum Altersvorsorge in Euro von morgen und nicht in Euro von heute gedacht werden sollte.
Gerade Unternehmer, die den Firmenwert als Altersvorsorge eingeplant haben, sollten diesen Wert in realer Kaufkraft betrachten, mehr dazu in unserem Beitrag Ruhestandsplanung für Unternehmer: Warum Ihr Firmenwert noch keine Rente ist.
Eine Monatszahl für einen Trend halten. Die Inflationsrate schwankt, und die September-Zahl ist stark von der Energie geprägt. Entscheidungen auf Basis einer einzelnen Zahl sind selten tragfähig.
Alles auf einmal ändern. Wer aus Sorge vor der Teuerung seine gesamte Aufstellung umbaut, tauscht ein Risiko gegen ein anderes. Schwankung, Kosten und Steuern kommen dazu.
Diese Fragen ersetzen keine Beratung, aber sie zeigen schnell, wo der Handlungsbedarf liegt, und wo nicht.
In der Vermögensbilanz betrachten wir Ihr gesamtes Vermögen, Ihre laufenden Einnahmen und Ihre Ziele im Zusammenhang, auch unter dem Blickwinkel der Kaufkraft. Mehr zu unserem Schwerpunkt finden Sie unter Ruhestandsplanung. Ein Erstgespräch ist unverbindlich.
Bei dauerhaft 3,3 Prozent Teuerung entsprechen sie in heutiger Kaufkraft rund 723 Euro, bei 2 Prozent rund 820 Euro. Das ist ein Rechenbeispiel, keine Prognose.
Der Nennwert bleibt gleich, die Kaufkraft sinkt. Wer Bargeld hält, spürt das umso stärker, je höher die Teuerung und je länger der Zeitraum ist.
Es gibt keine Anlageform, die in jeder Phase zuverlässig schützt. Diskutiert werden unter anderem Aktien, Immobilien und inflationsindexierte Anleihen, jeweils mit eigenen Risiken. Welche Mischung passt, hängt von Ihrer persönlichen Situation ab.
Tendenziell Schuldner mit festem Zins, weil ihre Schuld real an Gewicht verliert. Wer dagegen feste Forderungen oder Geldvermögen hält, verliert real, sofern der Zins unter der Teuerung liegt.
Das lässt sich nicht verlässlich sagen. Die aktuelle Teuerung wird stark von Energiepreisen getrieben, die Kernrate liegt niedriger. Eine vorsichtige Planung rechnet mit mehreren Szenarien.
Eine pauschale Antwort gibt es nicht. Entscheidend sind Ihre Ziele, Ihr Zeithorizont und Ihre steuerliche Situation. Vorschnelle Entscheidungen aufgrund einer einzelnen Monatszahl sind selten hilfreich.
Der Zins nach Abzug der Inflationsrate. Näherungsweise gilt: Zins minus Teuerung. Ist er negativ, wächst das Guthaben zwar nominal, die Kaufkraft sinkt aber.
Die Inflationsrate ohne Nahrungsmittel und Energie. Sie lag im September 2026 bei 2,4 Prozent und zeigt, wie stark die Preise in der Breite steigen, unabhängig von den schwankungsanfälligen Energiepreisen.
Stand: 18. Oktober 2026. Quellen: Statistisches Bundesamt, Pressemitteilung Nr. 364 vom 13. Oktober 2026 (Verbraucherpreise September 2026); Europäische Zentralbank, Geldpolitische Beschlüsse vom 10. September 2026 (Einlagesatz 2,50 Prozent ab 16. September 2026) und Terminkalender der geldpolitischen Sitzungen 2026; Bundesregierung, „Bund und Länder beschließen Steuersenkung für Diesel und Benzin“, 1. Oktober 2026; PwC, „BVerfG: Mündliche Verhandlungen zur Erbschaftsteuer im Oktober“, 31. Juli 2026 (Verfahren 1 BvF 1/23). Die Rechenbeispiele sind fiktiv, ohne Zinsen, Kosten und Steuern. Der Beitrag informiert und stellt keine Anlage-, Steuer- oder Rechtsberatung dar.
Wir verwenden Cookies, um unsere Website zuverlässig zu betreiben und ihre Nutzung zu verstehen. Technisch notwendige Cookies sind immer aktiv. Statistik und Marketing werden nur mit Ihrer Zustimmung geladen. Ihre Auswahl können Sie jederzeit über den Link „Cookie-Einstellungen" im Footer ändern.