
Ruhestandsplanung für Unternehmer: Warum Ihr Firmenwert noch keine Rente ist
„Meine Firma ist meine Altersvorsorge.“ Diesen Satz hören wir oft von Unternehmern zwischen 50 und 60. Verständlich: Über Jahrzehnte sind Geld, Zeit und Energie in den Betrieb geflossen, und der Wert ist real. Nur: Bis aus diesem Wert Geld wird, von dem Sie leben können, passiert eine Menge. Der Kaufpreis kann niedriger ausfallen, der Verkauf später kommen, und vom vereinbarten Preis ist nach Steuern, Raten und Einbehalten oft nur ein Teil sofort auf Ihrem Konto. In diesem Beitrag zeigen wir, wo diese Lücken entstehen und wie Sie Ihren Ruhestand so planen, dass er nicht an einem einzigen Verkaufstermin hängt.
Drei Fragen, die über Ihren Ruhestand entscheiden
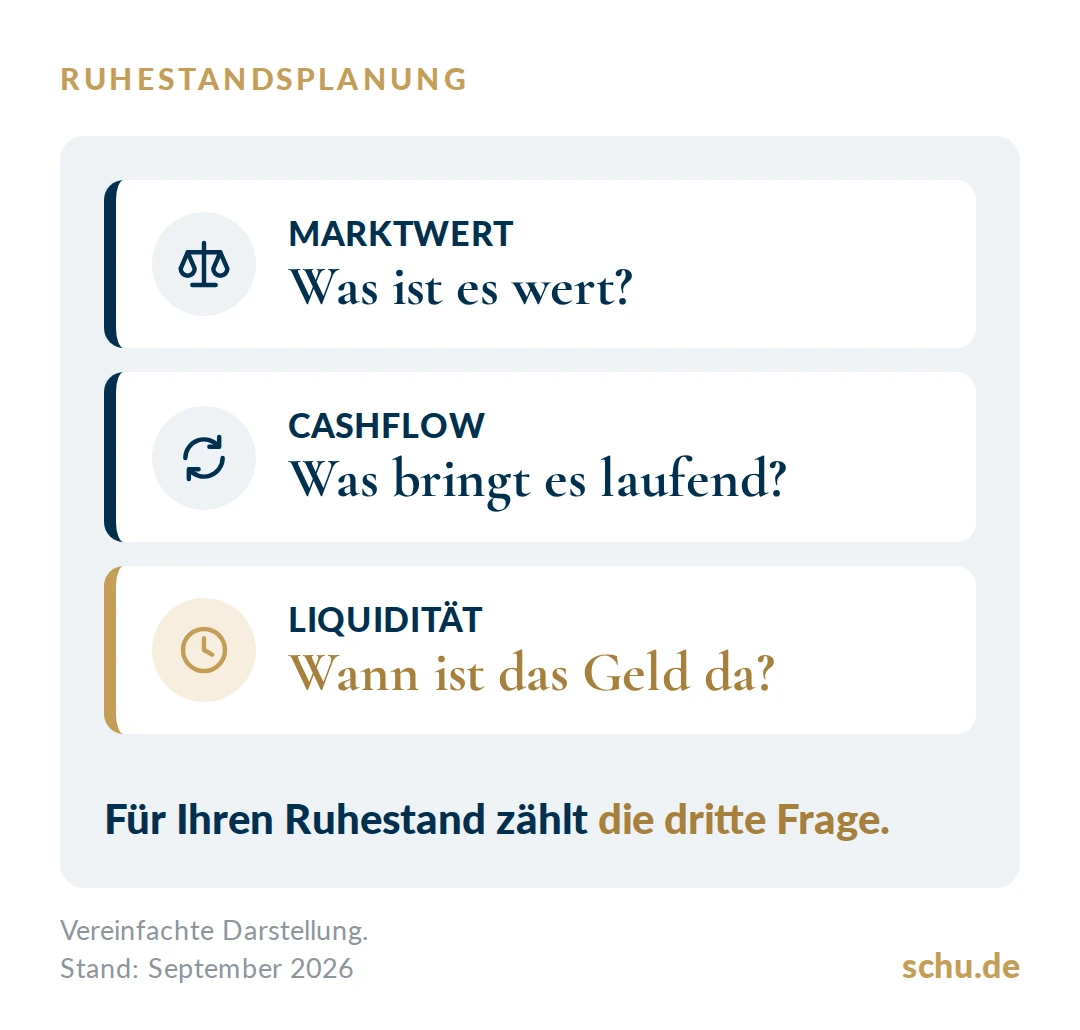
Für eine belastbare Ruhestandsplanung hilft es, drei Fragen strikt auseinanderzuhalten:
- Was ist es wert? Das ist der Marktwert, also der Preis, den ein Käufer heute vermutlich zahlen würde.
- Was bringt es laufend? Das ist der Cashflow, also das, was Ihnen Jahr für Jahr tatsächlich zufließt.
- Wann ist das Geld verfügbar? Das ist die Liquidität, also der Betrag, über den Sie zu einem bestimmten Zeitpunkt frei verfügen können.
Solange Sie das Unternehmen führen, liefert es vor allem Cashflow. Der Marktwert existiert zunächst nur auf dem Papier. Zu Liquidität wird er erst, wenn ein Verkauf oder eine Übergabe tatsächlich stattfindet, und dann meist nicht in voller Höhe und nicht auf einen Schlag.
Warum der Verkaufspreis keine feste Größe ist
Viele Unternehmer haben eine Zahl im Kopf, was ihr Betrieb wert sein müsste. Am Ende zählt aber, was ein Käufer zu einem bestimmten Zeitpunkt zu zahlen bereit ist. Und das hängt von Faktoren ab, die Sie nur zum Teil beeinflussen können: die Lage Ihrer Branche, die Abhängigkeit des Geschäfts von Ihrer Person, die Zahl der Interessenten und die Finanzierungsbedingungen des Käufers.
Gerade der letzte Punkt hat sich zuletzt spürbar verändert. Die Rendite zehnjähriger Bundesanleihen ist im September 2026 zeitweise über 3,6 Prozent gestiegen, den höchsten Stand seit 17 Jahren (Reuters, 24.09.2026). Die Europäische Zentralbank hat ihre Leitzinsen am 10. September erneut angehoben (biallo, 10.09.2026). Wer einen Unternehmenskauf mit Krediten finanziert, rechnet mit solchen Zinsen anders als noch vor wenigen Jahren. Das kann sich auf die Preisvorstellungen von Käufern auswirken, auch wenn sich die Konjunktur gleichzeitig erholt.
Dazu kommt der Zeitpunkt. Ein Verkauf lässt sich selten auf den Monat genau planen. Verzögert sich die Übergabe um ein, zwei Jahre, verschiebt sich auch der Moment, ab dem Geld für den Ruhestand da ist.
Vom Kaufpreis zum Geld auf Ihrem Konto
- Steuern auf den Veräußerungsgewinn, deren Höhe von Rechtsform und individueller Situation abhängt und die Sie mit Ihrem Steuerberater klären sollten.
- Zahlungsmodalitäten wie Kaufpreisraten, ein Verkäuferdarlehen oder erfolgsabhängige Kaufpreisteile. Dann fließt ein Teil des Geldes erst Jahre später, und nur, wenn der Käufer zahlen kann.
- Gewährleistungen und Haftungsfragen, die Teile des Erlöses für eine gewisse Zeit binden können.
- Übergangsphasen, in denen Sie noch mitarbeiten, bevor Sie wirklich loslassen.
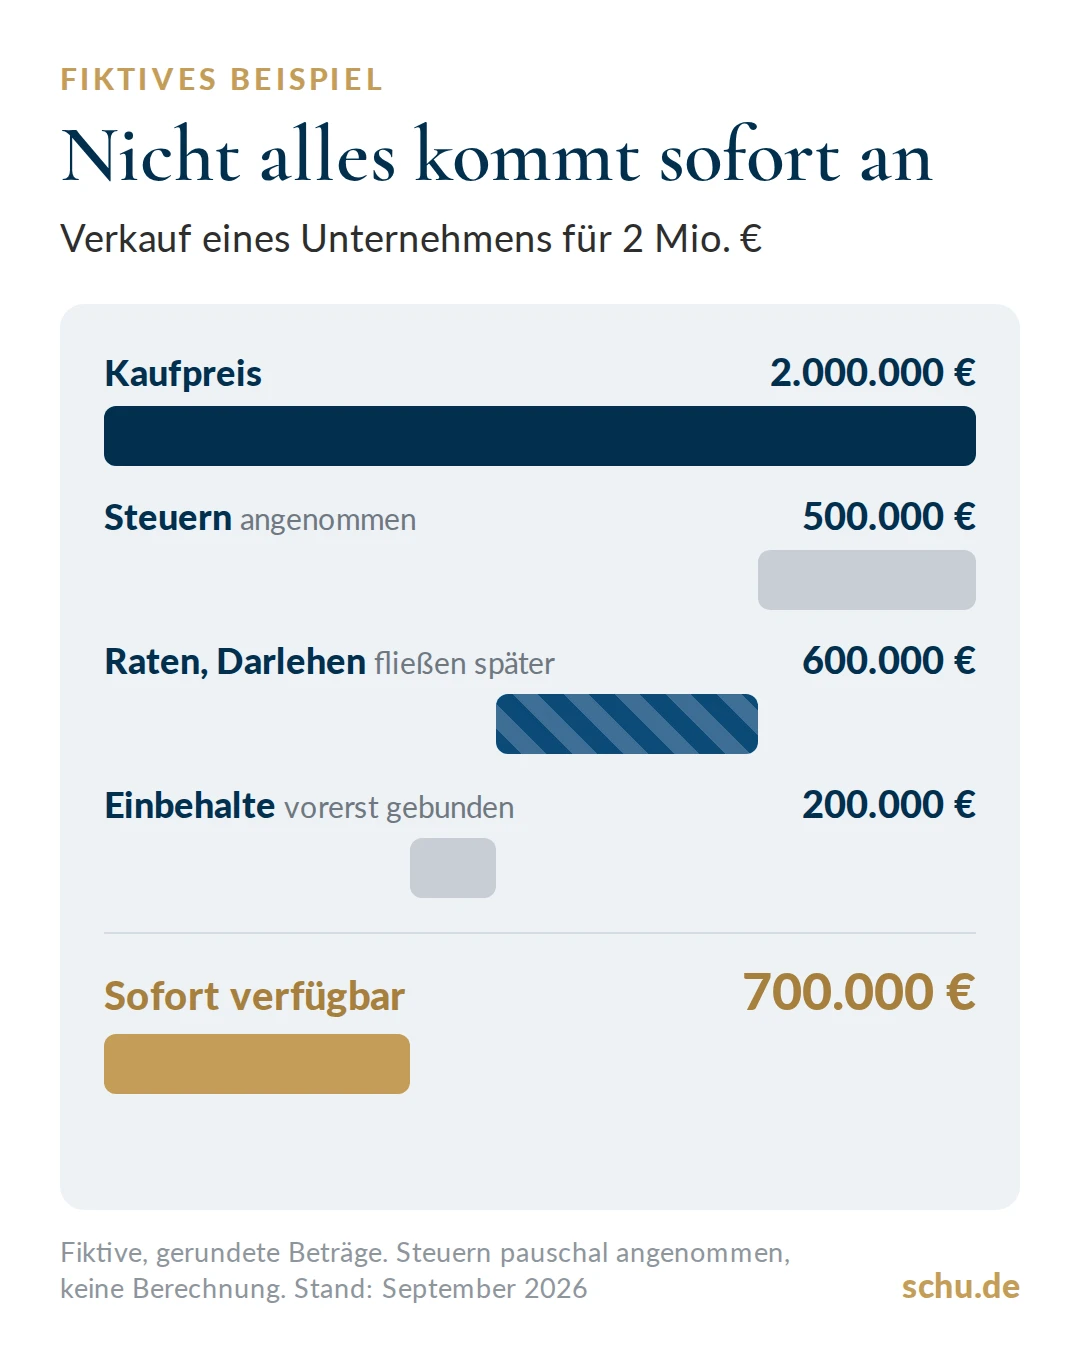
So lesen Sie die Grafik: Das fiktive Beispiel zeigt einen Unternehmensverkauf für 2 Millionen Euro. Davon gehen zunächst die Steuern ab, hier pauschal mit 500.000 Euro angenommen. 600.000 Euro fließen erst in den Folgejahren, etwa als Kaufpreisraten oder über ein Verkäuferdarlehen. Weitere 200.000 Euro bleiben vorerst als Sicherheit für Gewährleistungen gebunden. Direkt nach dem Verkauf stehen damit 700.000 Euro zur freien Verfügung, also gut ein Drittel des Kaufpreises. Die Beträge sind gerundet und frei gewählt. Wie hoch Steuern, Raten und Einbehalte in Ihrem Fall ausfallen, hängt von Vertrag, Rechtsform und Ihrer persönlichen Steuersituation ab.
Ab 55 kann der Staat entlasten, aber nicht bei jedem Verkauf. Wer beim Verkauf das 55. Lebensjahr vollendet hat oder dauernd berufsunfähig ist, kann für den Gewinn aus dem Verkauf eines Betriebs oder Mitunternehmeranteils auf Antrag einen Freibetrag von bis zu 45.000 Euro erhalten. Er schmilzt ab einem Gewinn von 136.000 Euro ab und entfällt ab 181.000 Euro (§ 16 Abs. 4 EStG). Zusätzlich kann auf Antrag ein ermäßigter Steuersatz von 56 Prozent des durchschnittlichen Steuersatzes gelten, mindestens 14 Prozent, für Gewinne bis 5 Millionen Euro (§ 34 Abs. 3 EStG). Beide Vergünstigungen gibt es nur einmal im Leben. Für den Verkauf von GmbH-Anteilen aus dem Privatvermögen gelten andere Regeln: Hier werden 60 Prozent des Gewinns mit dem persönlichen Steuersatz besteuert, der ermäßigte Steuersatz greift nicht. Welche Regel in Ihrem Fall gilt, klären Sie am besten lange vor dem Verkauf mit Ihrem Steuerberater.
Das unterschätzte Klumpenrisiko
Bei vielen Unternehmern hängt fast alles am Betrieb: das Einkommen, der größte Vermögenswert, oft die Gewerbeimmobilie und manchmal auch die Altersversorgung über eine Pensionszusage. Läuft es gut, ist das ein starkes Fundament. Läuft es schlechter, trifft es alle Bereiche gleichzeitig. Genau das ist der Kern des Problems: Ihre private Ruhestandsplanung ist dann vom operativen Risiko Ihres Unternehmens nicht getrennt. Wenn in Ihrer GmbH eine Pensionszusage besteht, lohnt sich ein eigener Blick darauf, wie sicher sie im Fall eines Verkaufs ist. Mehr dazu lesen Sie im Beitrag Pensionszusage Geschäftsführer: Grundlagen & Alternativen.
Ein vereinfachtes Rechenbeispiel
Fiktives Beispiel, keine Aussage über reale Unternehmenswerte. Ein Unternehmer plant, seinen Betrieb mit 63 zu verkaufen, und rechnet mit einem Erlös von zwei Millionen Euro. Seine Ruhestandsplanung baut vollständig auf dieser Zahl auf. Spielen wir zwei Abweichungen durch: Der Käufer zahlt 20 Prozent weniger, also 1,6 Millionen Euro, und die Übergabe verzögert sich um zwei Jahre. Dann fehlen nicht nur 400.000 Euro vor Steuern. Es fehlen auch zwei Jahre, in denen der Unternehmer entweder weiterarbeiten oder aus anderen Mitteln leben muss. Beides lässt sich verkraften, wenn es vorher durchgerechnet wurde. Unangenehm wird es, wenn es erst beim Notartermin auffällt.
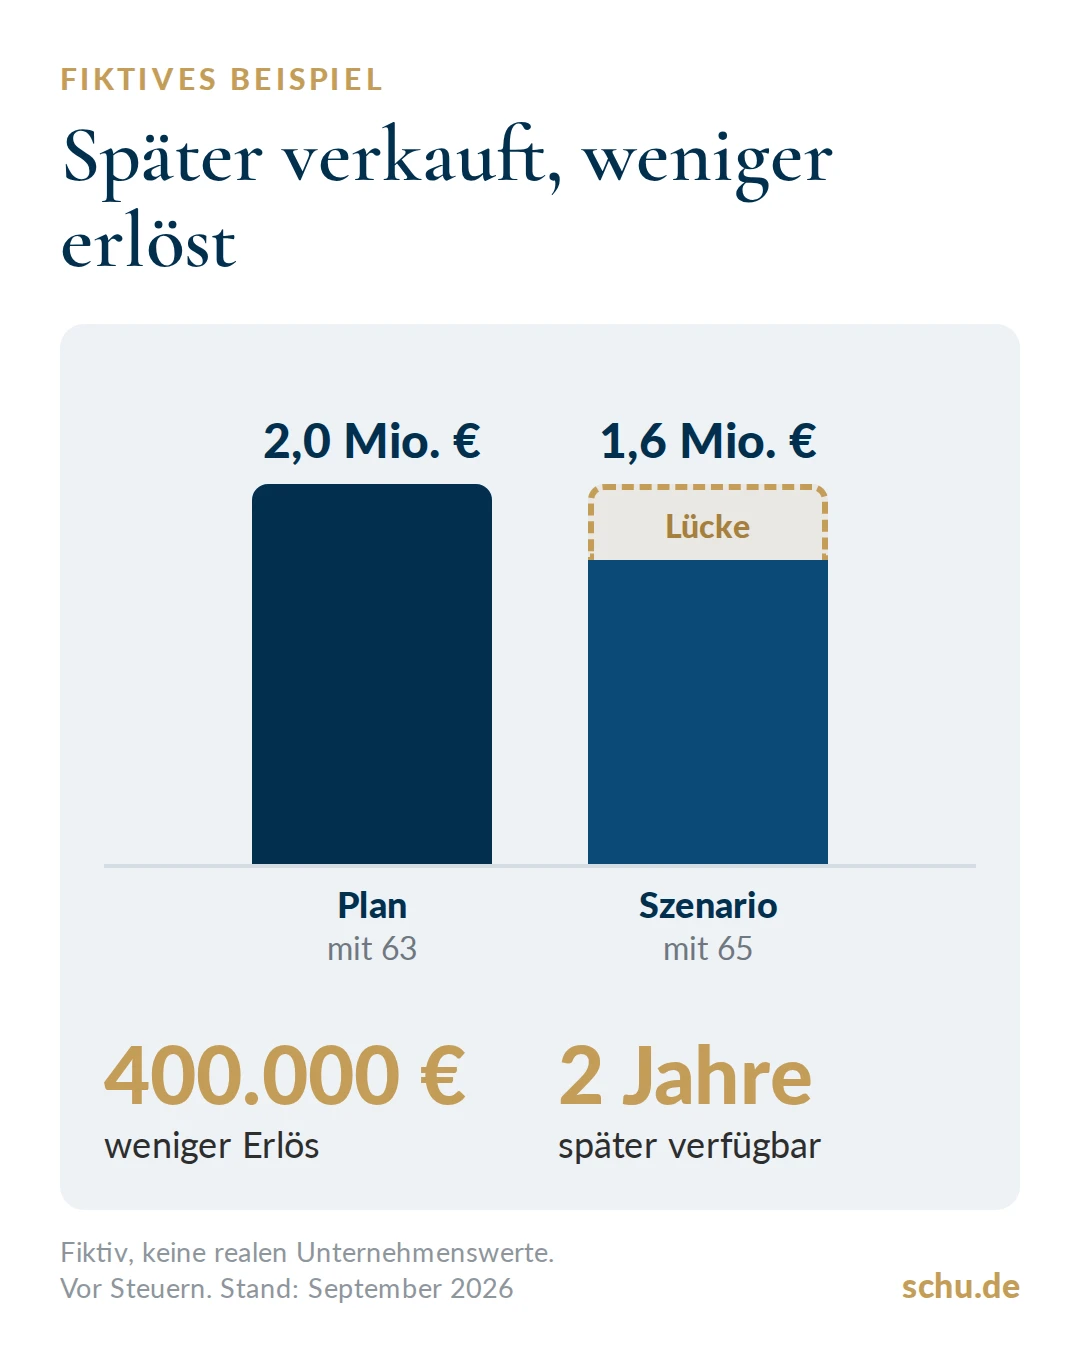
So lesen Sie die Grafik: Der linke Balken zeigt den Plan: 2,0 Millionen Euro Erlös bei einem Verkauf mit 63. Der rechte Balken zeigt dasselbe Unternehmen, wenn der Käufer 20 Prozent weniger zahlt und der Verkauf erst mit 65 gelingt. Dann bleiben 1,6 Millionen Euro. Der gestrichelte Bereich darüber ist die Lücke von 400.000 Euro, die in der Ruhestandsplanung fehlt. Hinzu kommen zwei Jahre, in denen Sie weiterarbeiten oder von anderem Geld leben müssen. Alle Beträge gelten vor Steuern.
So übersetzen Sie Unternehmenswert in Ruhestandsplanung
In der Vermögensbilanz gehen wir dabei in drei Schritten vor:
- Analysieren: Wir stellen Marktwert, laufenden Cashflow und verfügbare Liquidität getrennt dar, für das Unternehmen und für Ihr Privatvermögen.
- Optimieren: Wir rechnen Szenarien durch, etwa einen niedrigeren Verkaufspreis, eine spätere Übergabe oder höhere Finanzierungskosten, und prüfen, wie viel private Ruhestandsliquidität unabhängig vom Verkauf entstehen sollte.
- Realisieren: Wir begleiten die Umsetzung, abgestimmt mit Ihrem Steuerberater und, wenn es konkret wird, mit den Beteiligten der Unternehmensnachfolge.
Das Ziel ist klar formuliert, aber selten umgesetzt: Ihr Ruhestand soll auch dann funktionieren, wenn der Verkauf später, günstiger oder anders kommt als geplant.
Ihr Unternehmen, Ihr Ruhestand, ein Gesamtbild
Sie haben Ihr Unternehmen über Jahre aufgebaut. Ihre Ruhestandsplanung verdient dieselbe Sorgfalt. Wenn Sie wissen möchten, wie viel Ihres Ruhestands heute schon unabhängig vom Verkauf gesichert ist, schauen wir uns das gemeinsam an. Vereinbaren Sie ein unverbindliches Erstgespräch.
Stand: Oktober 2026. Dieser Beitrag informiert allgemein und ersetzt keine individuelle Prüfung Ihrer Situation.
Häufige Fragen zur Ruhestandsplanung für Unternehmer
Reicht der Verkauf meines Unternehmens als Altersvorsorge?
Das kann funktionieren, ist aber kaum planbar: Preis, Zeitpunkt und Zahlungsmodalitäten stehen erst mit dem Vertrag fest. Je mehr private Liquidität Sie vorher aufgebaut haben, desto gelassener können Sie verhandeln.
Wann sollten Unternehmer mit der Planung beginnen?
Die IHKs empfehlen drei bis fünf Jahre Vorlauf vor der Übergabe. So bleibt Zeit, Vermögen außerhalb des Unternehmens aufzubauen, und Sie sind beim Verkauf nicht auf jeden Preis angewiesen.
Wie viel Steuern fallen beim Verkauf meines Unternehmens an?
Besteuert wird der Gewinn, nicht der Kaufpreis. Beim Verkauf eines Betriebs gibt es ab 55 einmal im Leben Vergünstigungen, bei GmbH-Anteilen aus dem Privatvermögen werden 60 Prozent des Gewinns versteuert. Die genaue Rechnung gehört früh zum Steuerberater.
Was ist ein Verkäuferdarlehen, und welches Risiko trage ich?
Sie lassen einen Teil des Kaufpreises als Darlehen beim Käufer stehen, was viele Übernahmen erst möglich macht. Weil das Darlehen meist hinter den Bankkrediten zurücksteht, droht im Insolvenzfall ein Totalausfall. Rechnen Sie es deshalb nur vorsichtig in Ihre Ruhestandsplanung ein.
Was passiert mit meiner Pensionszusage beim Verkauf der GmbH?
Käufer sehen darin eine Verpflichtung, die Liquidität bindet, und das beeinflusst Verhandlung und Preis. Ob die Zusage weitergeführt, angepasst oder ausgelagert wird, sollte vorher geprüft werden.
Welche Rolle spielen die Zinsen beim Unternehmensverkauf?
Viele Käufer finanzieren den Kaufpreis über Kredite, höhere Zinsen machen die Übernahme für sie teurer. Das kann die Preisvorstellungen dämpfen, auch wenn die Konjunktur sich erholt.