
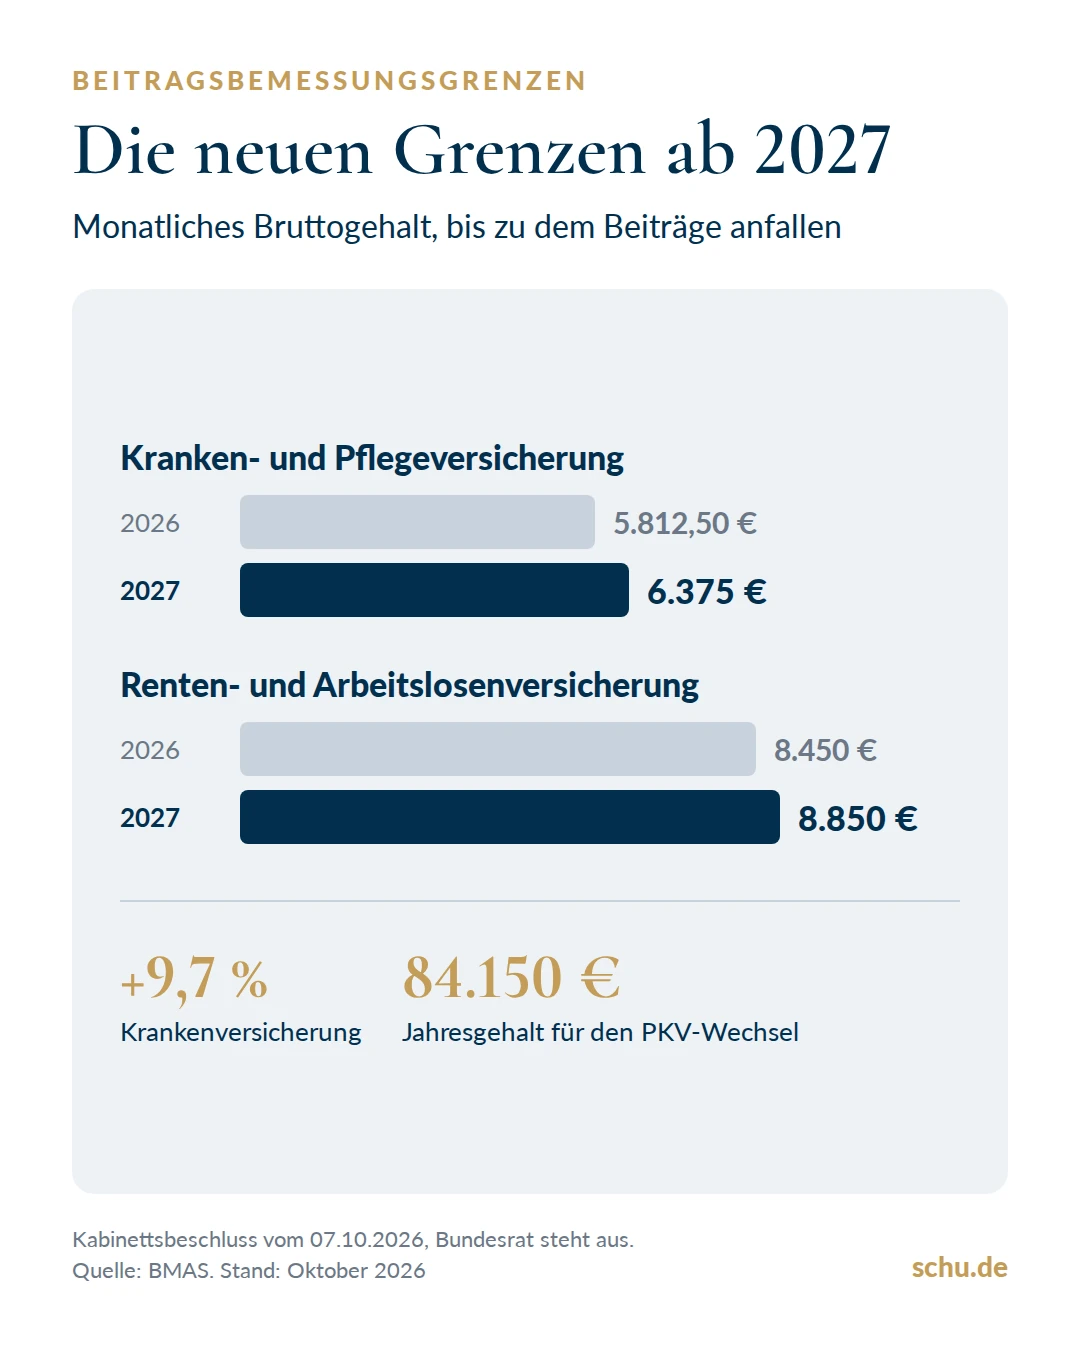
Die Rechengrößen folgen der Lohnentwicklung des Vorjahres. Für 2025 hat das Bundesarbeitsministerium einen Anstieg von 4,38 Prozent ermittelt. In der Kranken- und Pflegeversicherung kommt 2027 eine Besonderheit hinzu: Die Grenzen steigen zusätzlich um 300 Euro im Monat.
Rechengröße | 2026 | 2027 (Kabinettsbeschluss) |
Beitragsbemessungsgrenze Kranken- und Pflegeversicherung | 5.812,50 € im Monat | 6.375 € im Monat |
Beitragsbemessungsgrenze Renten- und Arbeitslosenversicherung | 8.450 € im Monat | 8.850 € im Monat |
Aufs Jahr gerechnet sind das 76.500 Euro in der Krankenversicherung und 106.200 Euro in der Rentenversicherung. Die Versicherungspflichtgrenze, ab der Angestellte in die private Krankenversicherung wechseln können, liegt 2027 bei 84.150 Euro im Jahr. Die Werte 2027 nennt das Bundesministerium für Arbeit und Soziales, die Vergleichswerte für 2026 sind unter anderem bei monrose.de zusammengestellt.
Beschlossen hat das Kabinett eine Verordnung, kein neues Gesetz. Der Bundesrat muss noch zustimmen. Bis dahin können sich die Werte theoretisch noch ändern. Rechnen Sie mit den Werten deshalb als Planungsgrundlage, nicht als feststehendes Recht.
Die Beitragsbemessungsgrenze ist der Teil des Bruttogehalts, bis zu dem Beiträge berechnet werden. Wer darunter verdient, merkt von der Anhebung nichts. Wer darüber liegt, zahlt auf einen größeren Teil seines Gehalts Beiträge.
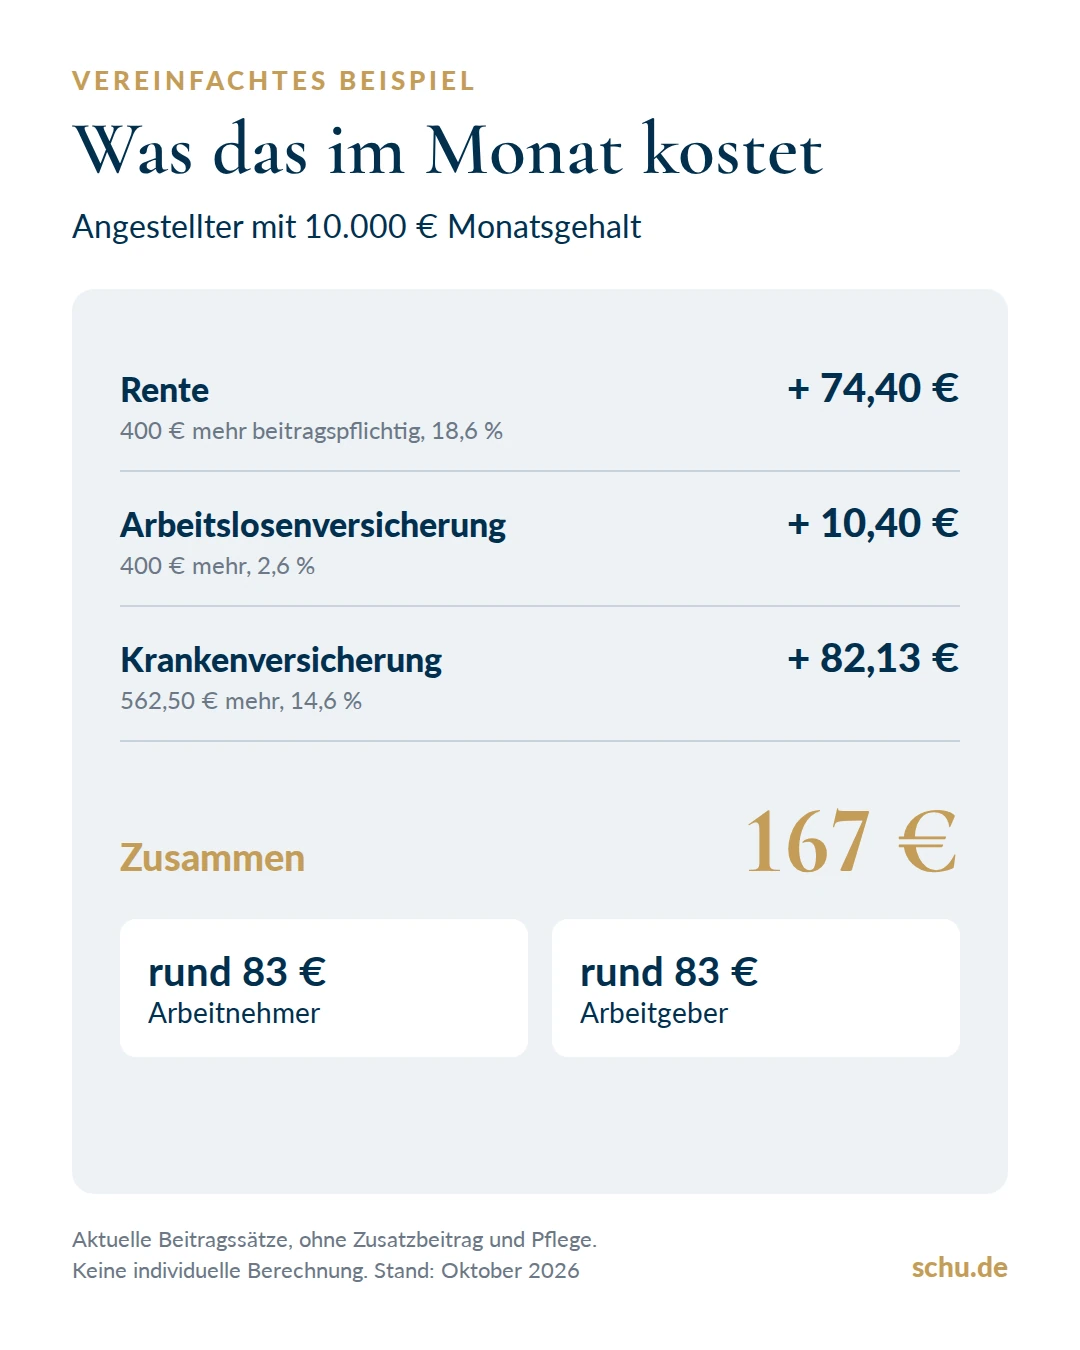
Ein vereinfachtes Beispiel für einen Angestellten mit 10.000 Euro Monatsgehalt, also über beiden Grenzen. Gerechnet wird mit den aktuellen Beitragssätzen, die ad-hoc-news nennt: Rente 18,6 Prozent, Arbeitslosenversicherung 2,6 Prozent, Krankenversicherung 14,6 Prozent. Die Beitragssätze für 2027 werden gesondert festgelegt.
Zusammen sind das rund 167 Euro im Monat oder gut 2.000 Euro im Jahr, die Hälfte davon trägt der Arbeitgeber. Hinzu kommen der Zusatzbeitrag der jeweiligen Krankenkasse und die Pflegeversicherung. Das Beispiel ist bewusst vereinfacht, Ihre Abrechnung kann davon abweichen.
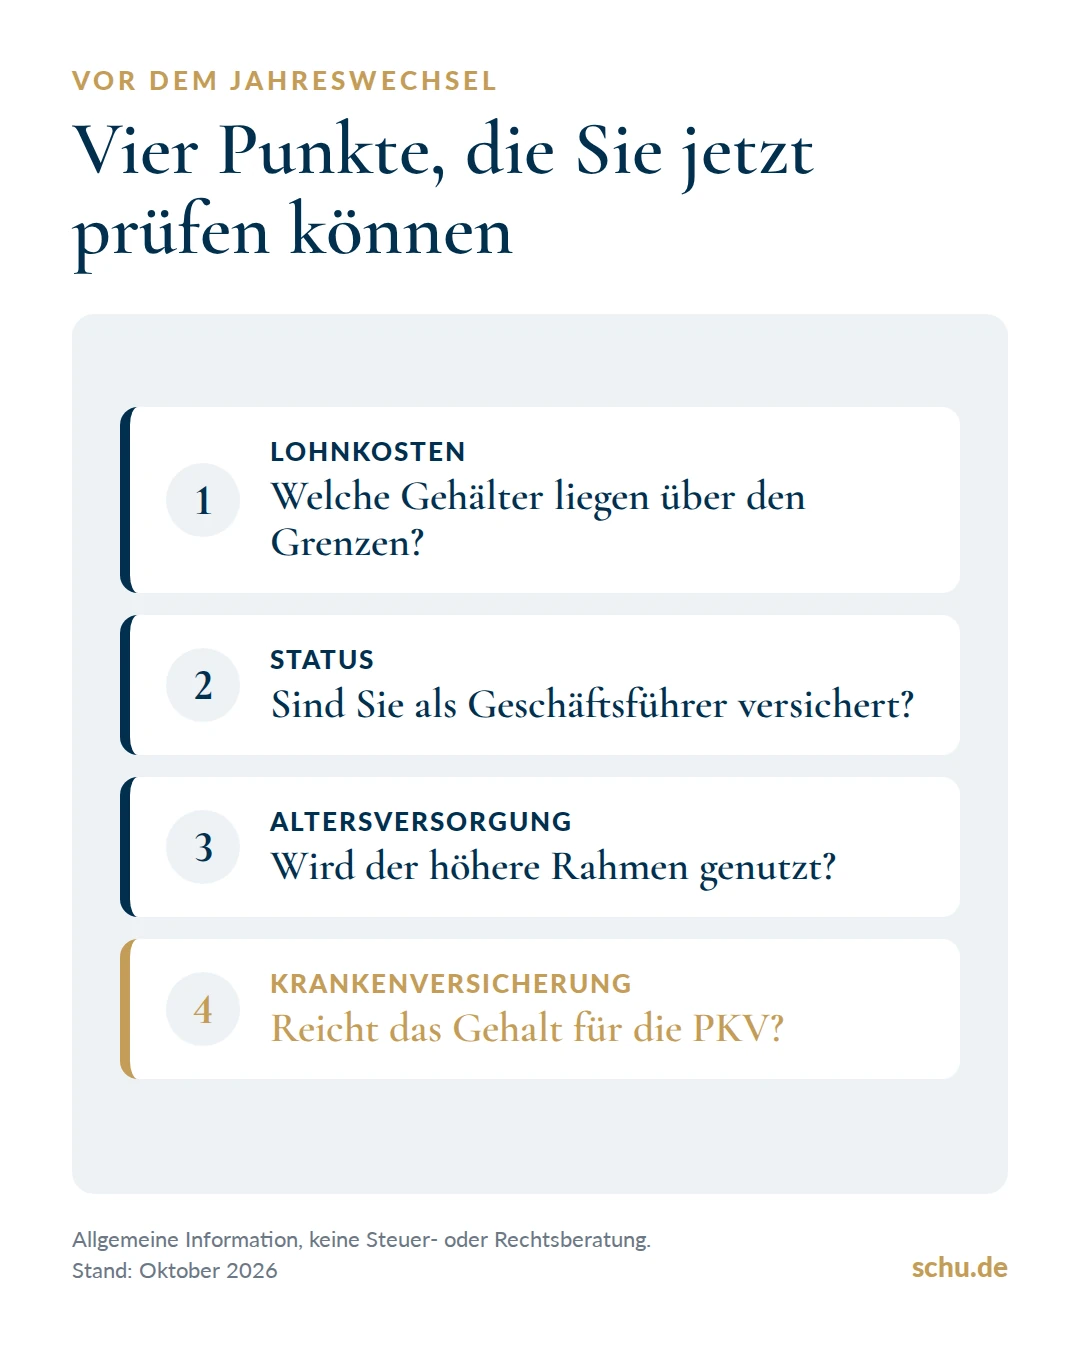
Arbeitgeber mit gut bezahlten Mitarbeitenden. Für jede Fach- oder Führungskraft oberhalb der Grenzen steigt der Arbeitgeberanteil. Bei fünf solchen Stellen sind das nach dem Beispiel oben gut 5.000 Euro Lohnnebenkosten mehr im Jahr. Das gehört in die Planung für 2027.
Geschäftsführer mit Sozialversicherungspflicht. Ob ein Gesellschafter-Geschäftsführer versicherungspflichtig ist, hängt vor allem an seiner Rechtsmacht in der GmbH. Wer mindestens die Hälfte der Anteile hält oder eine umfassende Sperrminorität hat, ist in der Regel nicht versicherungspflichtig. Minderheitsgesellschafter und Fremdgeschäftsführer sind es meist schon. Die Kriterien erläutert die IHK. Verbindlich klärt das nur ein Statusfeststellungsverfahren bei der Deutschen Rentenversicherung.
Wer in die private Krankenversicherung wechseln möchte. Angestellte können erst wechseln, wenn ihr regelmäßiges Jahresgehalt über der Versicherungspflichtgrenze liegt. 2027 sind das 84.150 Euro. Wer knapp darunter liegt, sollte das in seine Planung einbeziehen.
Selbstständige und freiwillig Versicherte. Wer selbstständig ist und freiwillig gesetzlich krankenversichert bleibt, spürt die Anhebung am stärksten. Hier gibt es keinen Arbeitgeber, der die Hälfte trägt. Der Beitrag richtet sich nach den Einnahmen bis zur Beitragsbemessungsgrenze, und die steigt 2027 auf 6.375 Euro im Monat. Das gilt nach Angaben von hh-anlagekonzepte.de ebenso für Angestellte, die über der Versicherungspflichtgrenze verdienen und freiwillig in der gesetzlichen Kasse bleiben.
Allein mit dem allgemeinen Satz von 14,6 Prozent gerechnet sind das auf die zusätzlichen 562,50 Euro rund 82 Euro mehr im Monat, also knapp 1.000 Euro im Jahr. Mit Zusatzbeitrag und Pflege fällt der Anstieg höher aus: finber.de beziffert den Höchstbeitrag zur Kranken- und Pflegeversicherung ohne Krankengeld auf rund 1.328 Euro im Monat, nach rund 1.221 Euro im Jahr 2026. Wer seine Ausgaben für 2027 plant, sollte diesen Betrag einrechnen. Für Selbstständige, die privat versichert sind, ändert die Beitragsbemessungsgrenze dagegen nichts, ihr Beitrag hängt vom Tarif ab.
Die Grenze in der Rentenversicherung bestimmt auch, wie viel steuerfrei in eine Direktversicherung, Pensionskasse oder einen Pensionsfonds fließen darf: 8 Prozent der Grenze, so regelt es § 3 Nr. 63 EStG. 2026 sind das laut Haufe 8.112 Euro im Jahr. Bleibt es bei 106.200 Euro, steigt der Rahmen 2027 rechnerisch auf 8.496 Euro. Sozialabgabenfrei bleiben davon 4 Prozent, also 4.248 Euro.
Für Geschäftsführer ohne gesetzliche Rentenversicherung ist das ein Baustein unter mehreren. Welche Wege es gibt, zeigen wir am Donnerstag in einem eigenen Beitrag zur Versorgung von Gesellschafter-Geschäftsführern. Einen Überblick über die Direktzusage finden Sie schon jetzt in unserem Beitrag zur Pensionszusage für Geschäftsführer.
Steuerliche und sozialversicherungsrechtliche Einzelfragen klären Sie mit Ihrem Steuerberater. Wir schauen auf das Zusammenspiel.
Höhere Abgaben verändern, was vom Gehalt oder vom Unternehmensgewinn privat ankommt. Mit der Vermögensbilanz legen wir betriebliches und privates Vermögen, laufende Kosten und Vorsorge nebeneinander. So sehen Sie, ob die Anhebung Ihre Planung tatsächlich berührt. Mehr zu unserer Arbeit mit Unternehmern lesen Sie auf der Seite Beratung für Unternehmer und Geschäftsführer.
Ob die neuen Grenzen Sie im Betrieb, beim eigenen Gehalt oder bei der Vorsorge betreffen, zeigt erst das Gesamtbild. In einem unverbindlichen Erstgespräch schauen wir gemeinsam darauf. Vereinbaren Sie ein unverbindliches Erstgespräch.
Stand: Oktober 2026. Dieser Beitrag informiert allgemein und ersetzt keine individuelle Prüfung Ihrer Situation.
In der Kranken- und Pflegeversicherung 6.375 Euro im Monat, in der Renten- und Arbeitslosenversicherung 8.850 Euro. Das sieht der Kabinettsbeschluss vom 7. Oktober 2026 vor.
Das Kabinett hat die Verordnung beschlossen. Der Bundesrat muss noch zustimmen, geplant ist ein Inkrafttreten zum 1. Januar 2027.
Nur wer bisher über den alten Grenzen verdient. Für Gehälter unterhalb der Grenzen ändert sich durch die Anhebung nichts.
Angestellte brauchen ein regelmäßiges Jahresgehalt über 84.150 Euro. Für Selbstständige und Beamte gelten andere Regeln.
Nur wenn sie sozialversicherungspflichtig sind. Wer die GmbH beherrscht, ist in der Regel nicht versicherungspflichtig und zahlt keine Pflichtbeiträge.
Sie zahlen Beiträge auf ihre Einnahmen bis 6.375 Euro im Monat und tragen sie allein. Der Höchstbeitrag zur Kranken- und Pflegeversicherung steigt damit um gut 100 Euro im Monat.
Wir verwenden Cookies, um unsere Website zuverlässig zu betreiben und ihre Nutzung zu verstehen. Technisch notwendige Cookies sind immer aktiv. Statistik und Marketing werden nur mit Ihrer Zustimmung geladen. Ihre Auswahl können Sie jederzeit über den Link „Cookie-Einstellungen" im Footer ändern.