
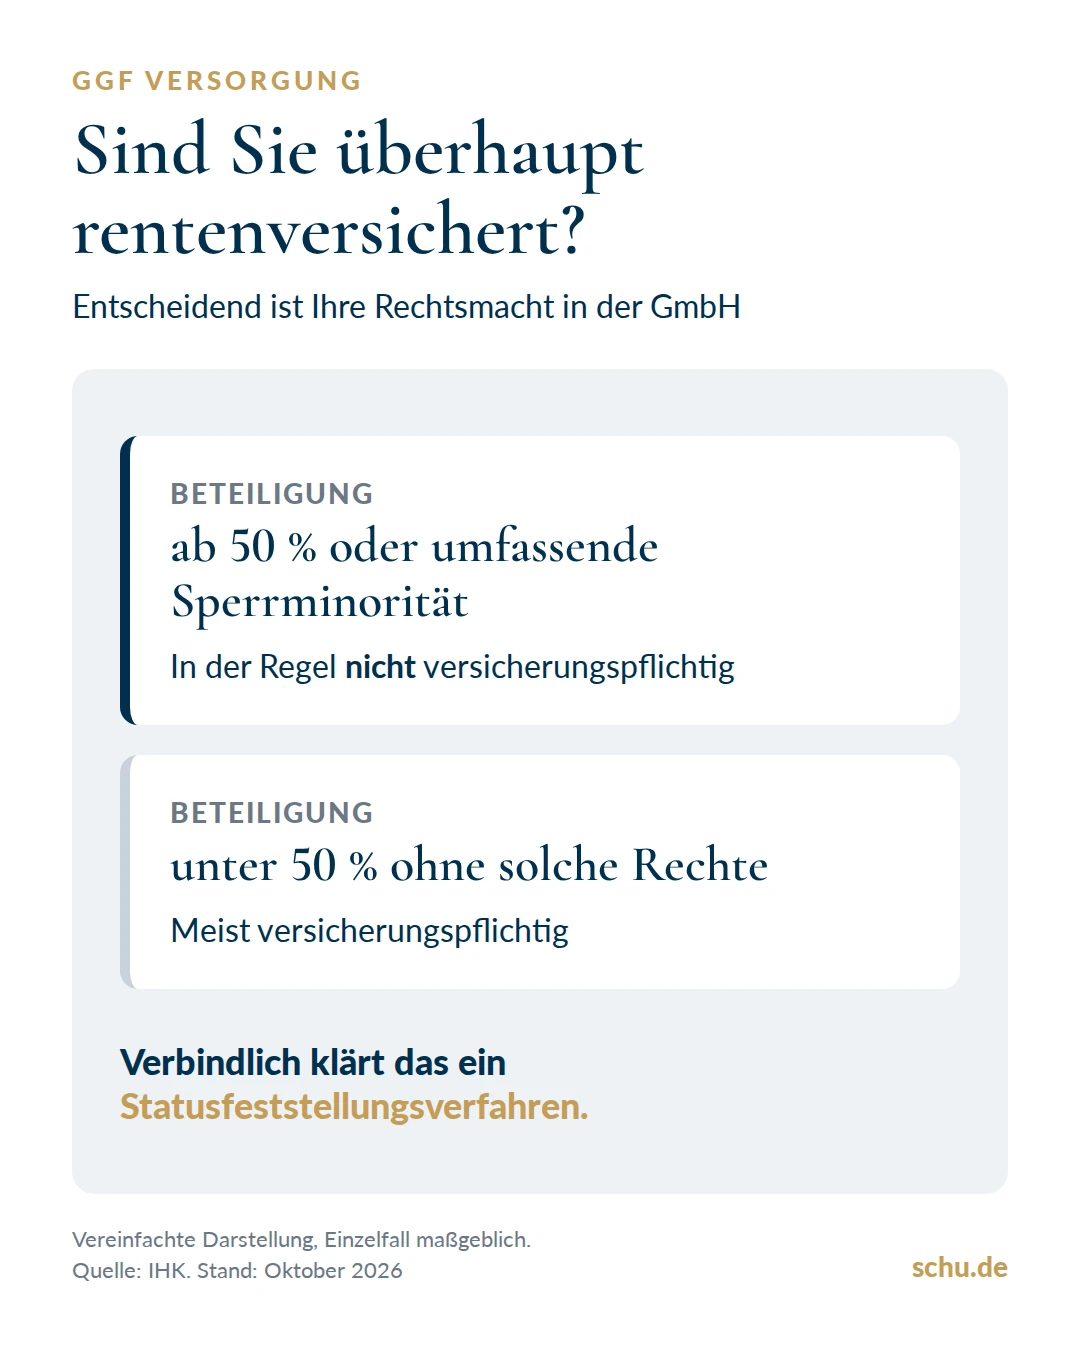
Die erste Frage ist nicht die nach dem Produkt, sondern nach Ihrem Status. Entscheidend ist Ihre Rechtsmacht in der Gesellschaft. Wer mindestens die Hälfte der Anteile hält oder über eine umfassende, im Gesellschaftsvertrag verankerte Sperrminorität verfügt, gilt in der Regel als selbstständig und ist nicht versicherungspflichtig. Minderheitsgesellschafter ohne solche Rechte sind dagegen meist abhängig beschäftigt. Die Kriterien fasst die IHK zusammen.
Verbindlich klärt das ein Statusfeststellungsverfahren bei der Deutschen Rentenversicherung. Das lohnt sich vor allem, wenn sich die Beteiligungsverhältnisse geändert haben. Eine falsche Einstufung kann teuer werden: Bei Betriebsprüfungen kann die Rentenversicherung Beiträge nachfordern, in einem von ETL Rechtsanwälte beschriebenen Fall über 70.000 Euro.
Für die folgenden Abschnitte gehen wir vom beherrschenden Gesellschafter-Geschäftsführer aus, also ohne gesetzliche Rentenversicherung.
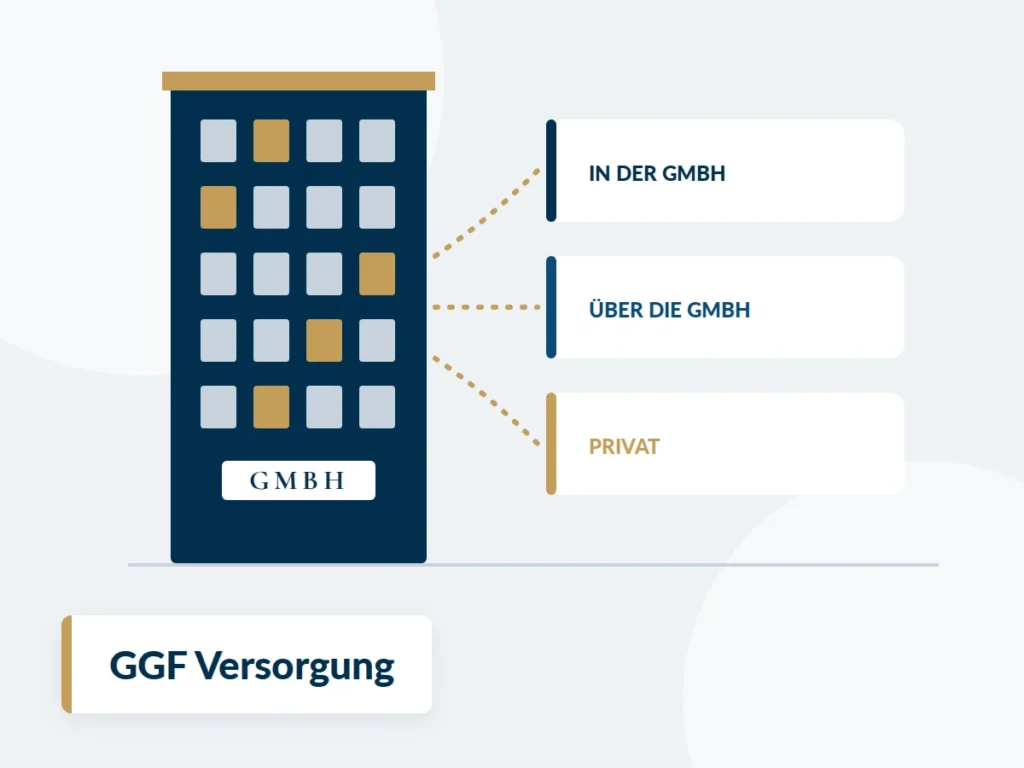
Es hilft, die Möglichkeiten nach ihrem Ort zu sortieren: Was liegt in der GmbH, was läuft über die GmbH an einen externen Träger, und was liegt privat?
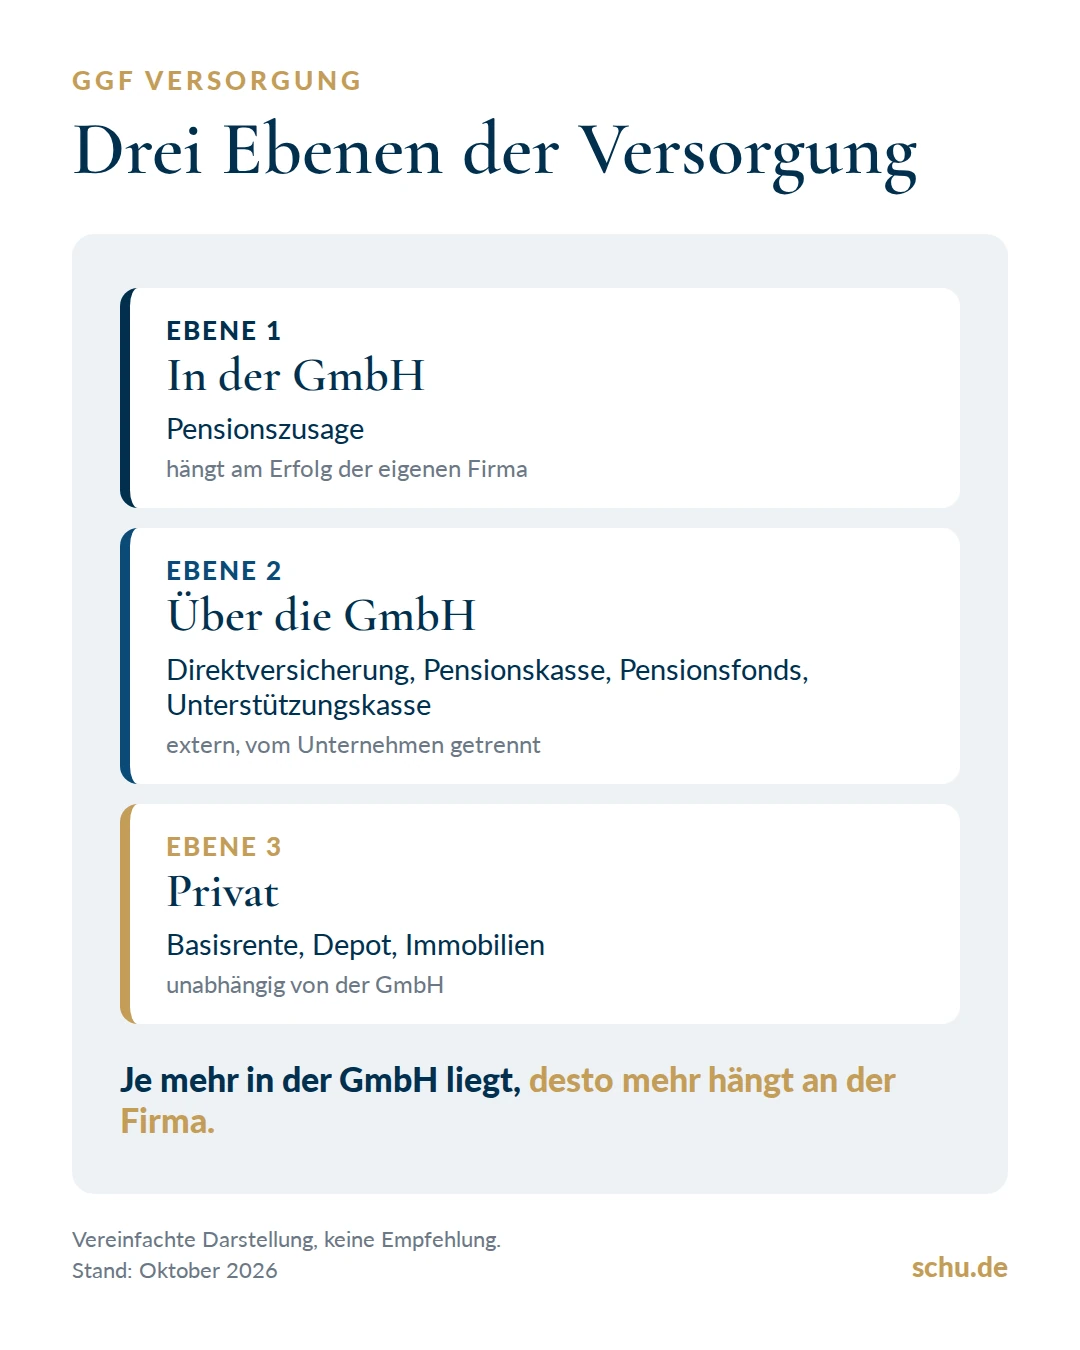
Bei der Pensionszusage verspricht die GmbH Ihnen eine Rente und bildet dafür Rückstellungen. Der Vorteil liegt in der Flexibilität bei der Höhe. Der Nachteil: Ihre Versorgung hängt am Erfolg der eigenen Firma, und die Verpflichtung steht in der Bilanz. Das kann bei einem späteren Verkauf oder einer Übergabe zur Hürde werden. Grundlagen und Alternativen haben wir im Beitrag Pensionszusage Geschäftsführer zusammengefasst.
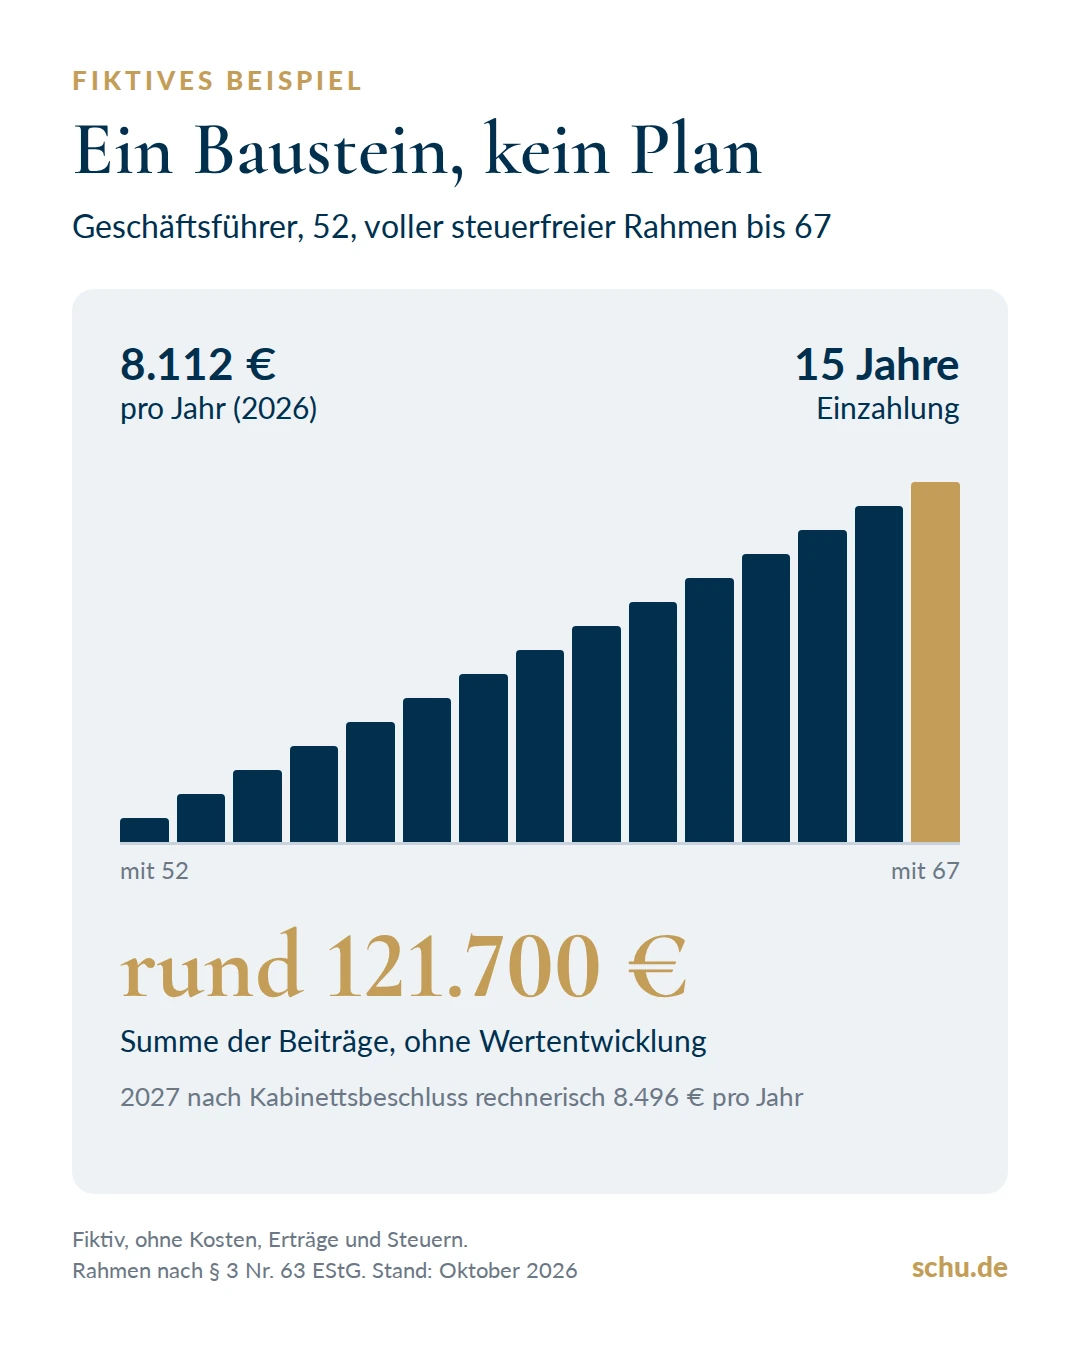
Hier zahlt die GmbH Beiträge an einen externen Träger. Die Versorgung ist damit vom Unternehmen getrennt. Für Direktversicherung, Pensionskasse und Pensionsfonds gilt ein steuerfreier Rahmen von 8 Prozent der Beitragsbemessungsgrenze in der Rentenversicherung, geregelt in § 3 Nr. 63 EStG. 2026 sind das laut Haufe 8.112 Euro im Jahr.
Für 2027 hat das Kabinett eine höhere Beitragsbemessungsgrenze beschlossen. Stimmt der Bundesrat zu, steigt der steuerfreie Rahmen rechnerisch auf 8.496 Euro. Die Hintergründe stehen in unserem Beitrag zur Beitragsbemessungsgrenze 2027.
Für viele beherrschende Geschäftsführer reicht dieser Rahmen allein nicht, um eine Versorgungslücke zu schließen. Er ist ein Baustein, kein vollständiger Plan. Eine Unterstützungskasse ist eine eigenständige Versorgungseinrichtung, über die die GmbH Ihre Rente abwickelt. Die Zuwendungen der GmbH an die Kasse sind für Sie zunächst kein Arbeitslohn, wie lohn-info.de erläutert, und sie unterliegen nicht dem Rahmen von 8 Prozent. Ob und in welcher Höhe das für Sie infrage kommt, klären Sie mit Ihrem Steuerberater, denn für Gesellschafter-Geschäftsführer gelten hier eigene steuerliche Regeln.
Alles, was Sie privat aufbauen, ist unabhängig von der GmbH. Das ist der größte Vorteil dieser Ebene. Die Basisrente (Rürup) ist steuerlich gefördert, aber unflexibel: kein Kapital, sondern lebenslange Rente.
Beiträge sind bis zu einem Höchstbetrag als Sonderausgaben abziehbar. 2026 sind das laut Haufe 30.826 Euro für Ledige, bei Zusammenveranlagung das Doppelte. Für beherrschende Gesellschafter-Geschäftsführer gibt es aber einen Haken: Haben Sie eine betriebliche Altersversorgung, wird der Höchstbetrag um einen fiktiven Beitrag zur gesetzlichen Rentenversicherung gekürzt. Wie hoch die Zusage ist, spielt dabei keine Rolle.
Ein Rechenbeispiel von der-privatier.com zeigt die Größenordnung. Bei 60.000 Euro Gehalt werden 18,6 Prozent abgezogen, also 11.160 Euro. Vom Höchstbetrag bleiben dann 19.666 Euro. Pensionszusage und Basisrente sollten Sie deshalb nicht getrennt voneinander planen, sondern gemeinsam mit Ihrem Steuerberater durchrechnen.
Ein Wertpapierdepot ist flexibel, aber ohne vergleichbare Förderung beim Einzahlen. Wie beides im Vergleich abschneidet, lesen Sie im Beitrag Rürup oder ETF. Immobilien bringen laufende Einnahmen, binden aber Kapital und Zeit.
Es gibt nicht die eine richtige GGF Versorgung. Drei Fragen helfen bei der Einordnung.
Wie stark hängt Ihr Ruhestand an der eigenen Firma? Pensionszusage, Gewinnausschüttungen und ein späterer Verkaufserlös kommen alle aus demselben Unternehmen. Läuft es dort schlecht, fallen mehrere Säulen gleichzeitig. Warum ein hoher Firmenwert noch keine sichere Rente ist, haben wir im Beitrag Ruhestandsplanung für Unternehmer beschrieben.
Was passiert bei Verkauf oder Nachfolge? Eine Versorgung, die in der GmbH steckt, muss beim Ausstieg mitgedacht werden. Externe und private Bausteine sind dagegen beweglich.
Wie viel Liquidität braucht die GmbH? Jeder Euro, der in die Versorgung fließt, fehlt dem Unternehmen für Investitionen oder als Reserve. Die Balance zwischen Firma und Privatvermögen ist deshalb keine reine Steuerfrage.
Angenommen, ein 52-jähriger Geschäftsführer nutzt 2026 den vollen steuerfreien Rahmen von 8.112 Euro im Jahr über eine Direktversicherung. Bis 67 sind das 15 Jahre. Ohne jede Wertentwicklung kämen rund 121.700 Euro an Beiträgen zusammen. Wie viel daraus tatsächlich wird, hängt von Anlage, Kosten und späterer Besteuerung ab. Das Beispiel zeigt nur, dass dieser Baustein allein selten ausreicht, wenn der gewohnte Lebensstandard im Ruhestand gehalten werden soll.
Die GGF Versorgung verteilt sich fast immer auf mehrere Ebenen. Mit der Vermögensbilanz legen wir Pensionszusage, externe Verträge, Privatvermögen und Unternehmenswert nebeneinander. So sehen Sie, wie groß die Lücke wirklich ist und wie stark Ihr Ruhestand von der eigenen Firma abhängt. Steuerliche Gestaltung und Bilanzfragen klären Sie mit Ihrem Steuerberater, mit dem wir uns auf Wunsch abstimmen. Mehr zu unserer Arbeit mit Geschäftsführern finden Sie auf der Seite Beratung für Unternehmer und Geschäftsführer.
Ob Ihre GGF Versorgung trägt, zeigt sich erst im Zusammenspiel mit Unternehmen und Privatvermögen. In einem unverbindlichen Erstgespräch schauen wir gemeinsam darauf.
Stand: Oktober 2026. Die Werte für 2027 beruhen auf dem Kabinettsbeschluss vom 7. Oktober 2026 und stehen unter dem Vorbehalt der Zustimmung des Bundesrats. Dieser Beitrag dient der allgemeinen Information und ersetzt keine Steuer- oder Rechtsberatung.
Möglich sind eine Pensionszusage der GmbH, externe Wege wie Direktversicherung, Pensionskasse, Pensionsfonds oder Unterstützungskasse sowie private Vorsorge. Meist ist eine Kombination sinnvoll.
Wer die GmbH beherrscht, etwa mit mindestens 50 Prozent der Anteile oder einer umfassenden Sperrminorität, in der Regel nicht. Verbindlich klärt das ein Statusfeststellungsverfahren.
2026 bis zu 8.112 Euro im Jahr, das sind 8 Prozent der Beitragsbemessungsgrenze. Für 2027 sind nach dem Kabinettsbeschluss rechnerisch 8.496 Euro vorgesehen.
Sie kann sinnvoll sein, bindet die Versorgung aber an die eigene Firma. Vor allem mit Blick auf Verkauf oder Nachfolge lohnt ein kritischer Blick.
Grundsätzlich ja, es gibt verschiedene Wege. Welcher passt, hängt von Bilanz, Alter und Plänen ab und gehört in die Abstimmung mit dem Steuerberater.
Nicht immer. Hat ein beherrschender Gesellschafter-Geschäftsführer eine betriebliche Altersversorgung, wird der Höchstbetrag um einen fiktiven Rentenversicherungsbeitrag gekürzt.
Wir verwenden Cookies, um unsere Website zuverlässig zu betreiben und ihre Nutzung zu verstehen. Technisch notwendige Cookies sind immer aktiv. Statistik und Marketing werden nur mit Ihrer Zustimmung geladen. Ihre Auswahl können Sie jederzeit über den Link „Cookie-Einstellungen" im Footer ändern.