
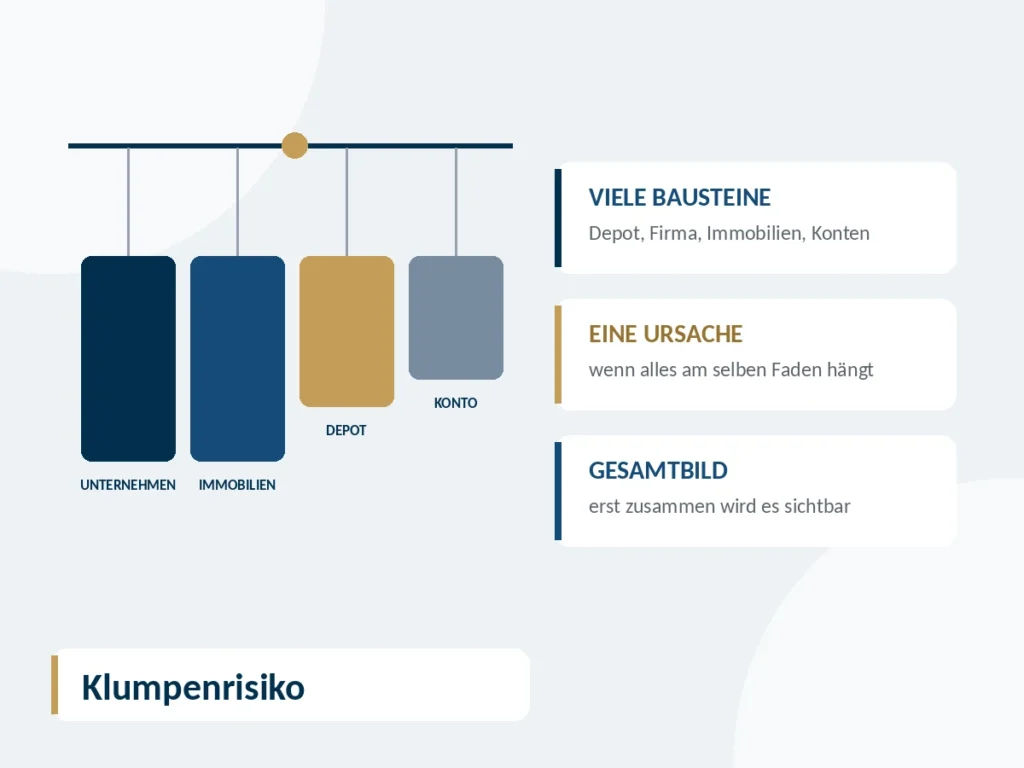
Ein Klumpenrisiko entsteht, wenn ein großer Teil des Vermögens von derselben Ursache abhängt. Das kann eine einzelne Aktie sein, eine Branche, eine Region, eine Währung, eine Bank oder ein einzelnes Gebäude. Solange es gut läuft, fällt die Konzentration kaum auf. Kritisch wird sie, wenn genau diese eine Ursache wegbricht und mehrere Vermögensteile gleichzeitig an Wert verlieren.
Für Ihr Vermögen heißt das: Nicht die Zahl der Positionen entscheidet, sondern wie unabhängig sie voneinander sind.
Wer fünf Fonds besitzt, hat nicht zwangsläufig fünfmal gestreut. Breite Aktienindizes werden in der Regel nach dem Börsenwert der enthaltenen Unternehmen gewichtet. Große Unternehmen haben darin entsprechend viel Gewicht, und mehrere Fonds können dieselben großen Titel in ähnlicher Größenordnung enthalten. Hinzu kommen Einzelaktien, die bereits in den Fonds stecken.
Das Ergebnis: Auf dem Depotauszug stehen viele Namen, wirtschaftlich hängen große Teile aber an denselben Unternehmen, derselben Branche und derselben Währung. Sichtbar wird das erst, wenn man die Positionen zusammenführt und nach Region, Branche und Währung auswertet.
Für Unternehmer ist die eigene Firma meist der größte einzelne Vermögenswert. Ihr Wert hängt an Aufträgen, Mitarbeitern, Kunden und oft an Ihnen persönlich. Er lässt sich nicht kurzfristig verkaufen, und der spätere Verkaufspreis steht erst fest, wenn ein Käufer unterschreibt. Warum der Firmenwert deshalb noch keine Altersvorsorge ist, haben wir im Beitrag Ruhestandsplanung für Unternehmer ausführlich beschrieben.
Dazu kommt, was am Unternehmen dranhängt: das laufende Einkommen, Ausschüttungen, gegebenenfalls eine Pensionszusage und persönliche Bürgschaften für Firmenkredite. Gerät der Betrieb in eine schwierige Phase, sind all diese Bausteine gleichzeitig betroffen.
Immobilien gelten als solide, und viele sind es auch. Sie bündeln aber mehrere Abhängigkeiten in einem Objekt: einen Standort, wenige Mieter, eine Finanzierung mit fester Zinsbindung und einen Instandhaltungsbedarf, der sich nicht verschieben lässt. Eine Immobilie lässt sich außerdem nicht in Teilen verkaufen, wenn kurzfristig Geld gebraucht wird.
Besonders eng wird es, wenn die Betriebsimmobilie an die eigene Firma vermietet ist. Dann hängen Mieteinnahme und Objektwert direkt am Erfolg des Unternehmens. Läuft zusätzlich eine Zinsbindung aus, kommt das Zinsrisiko hinzu. Welche Zahlen Sie dafür kennen sollten, zeigt unser Beitrag zur Anschlussfinanzierung.
Das folgende Beispiel ist frei erfunden und dient nur der Veranschaulichung. Ein 58-jähriger Unternehmer besitzt eine GmbH, die er vorsichtig auf 1,2 Millionen Euro schätzt. Die Betriebsimmobilie gehört ihm privat und ist an die GmbH vermietet, Wert 600.000 Euro. Dazu kommen eine vermietete Wohnung (300.000 Euro), ein Depot (350.000 Euro) und 150.000 Euro auf einem Tagesgeldkonto bei einer Bank.
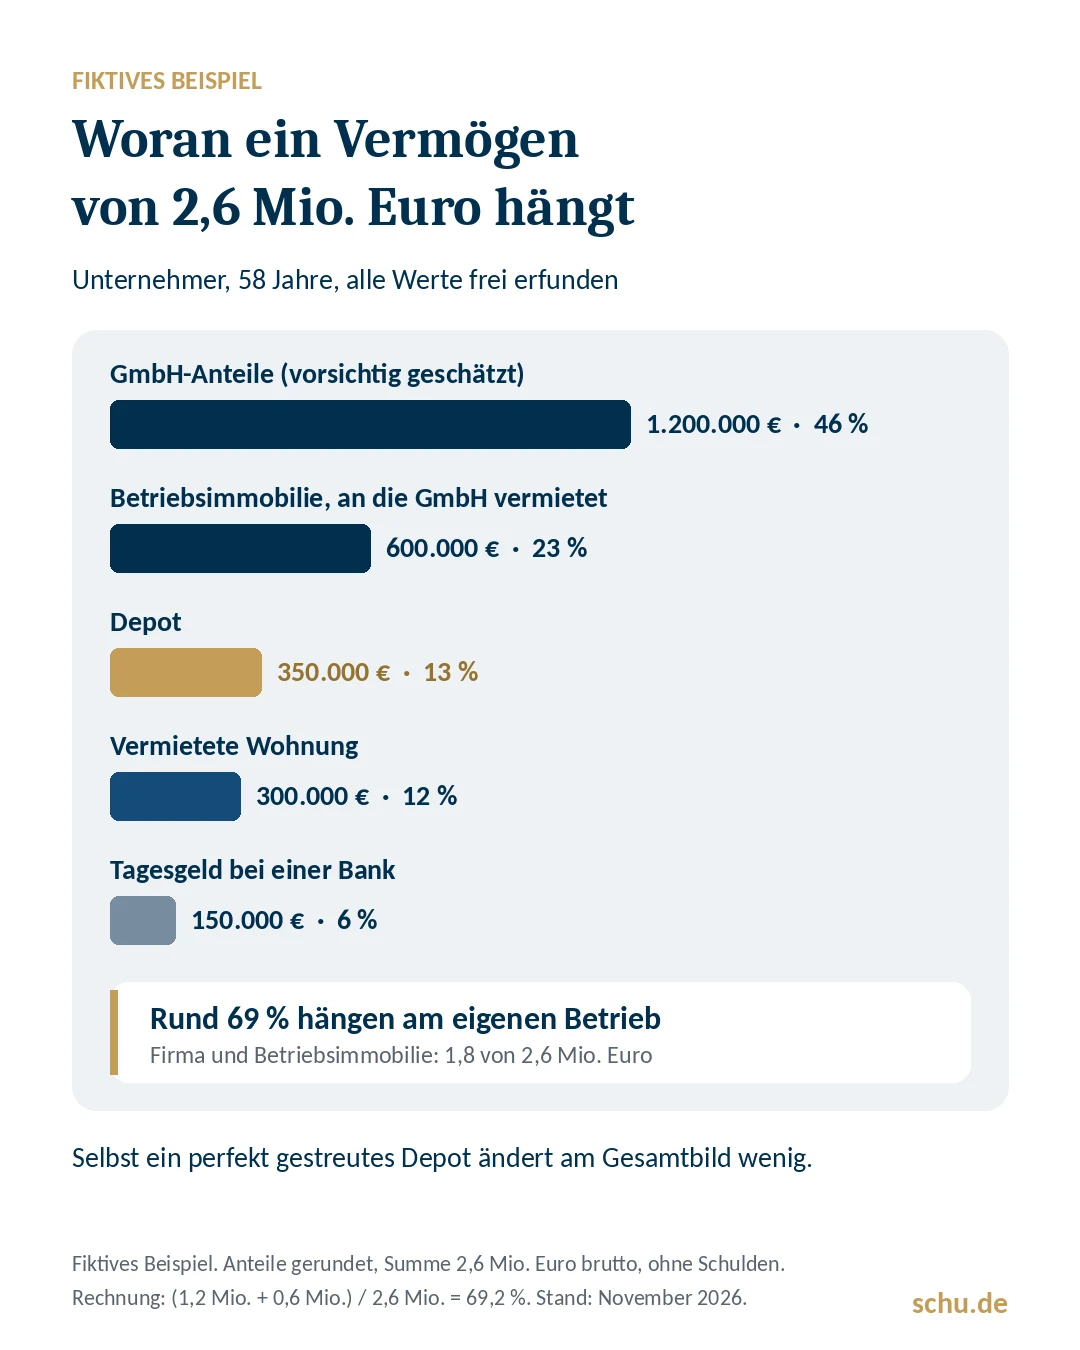
Zusammen sind das 2,6 Millionen Euro. Rund 69 Prozent davon hängen am eigenen Betrieb: die Firma selbst und die Immobilie, deren Miete nur fließt, solange die Firma zahlt. Das Depot macht rund 13 Prozent aus. Selbst wenn es perfekt gestreut wäre, würde es am Gesamtbild wenig ändern. Das größte Risiko liegt hier nicht im Depot, sondern in der Verbindung von Unternehmen und Immobilie.
Auch die Bank kann ein Klumpen sein. Die gesetzliche Einlagensicherung schützt Guthaben je Kunde und Bank bis zu einem Gegenwert von 100.000 Euro, so steht es in § 8 des Einlagensicherungsgesetzes. Für bestimmte Sonderfälle, etwa Geld aus dem Verkauf einer selbst genutzten Wohnimmobilie, gilt für einen begrenzten Zeitraum ein höherer Betrag.
Im Beispiel liegen 150.000 Euro bei einer einzigen Bank, also 50.000 Euro über der gesetzlichen Grenze. Ob freiwillige Sicherungseinrichtungen der Bank darüber hinaus greifen, hängt vom Institut ab und sollte im Einzelfall nachgelesen werden.
Wer fast alles in Geldwerten hält, also auf Konten, in Festgeld oder in Anleihen, ist dem Risiko der Teuerung sehr einseitig ausgesetzt. Wie stark sich das bemerkbar machen kann, zeigen die aktuellen Zahlen: Im Euroraum lag die Inflationsrate im Oktober 2026 nach der Schnellschätzung von Eurostat bei 4,0 Prozent, nach 3,8 Prozent im September. Energie verteuerte sich um 20,8 Prozent. Für Deutschland meldete das Statistische Bundesamt für Oktober vorläufig 2,8 Prozent.
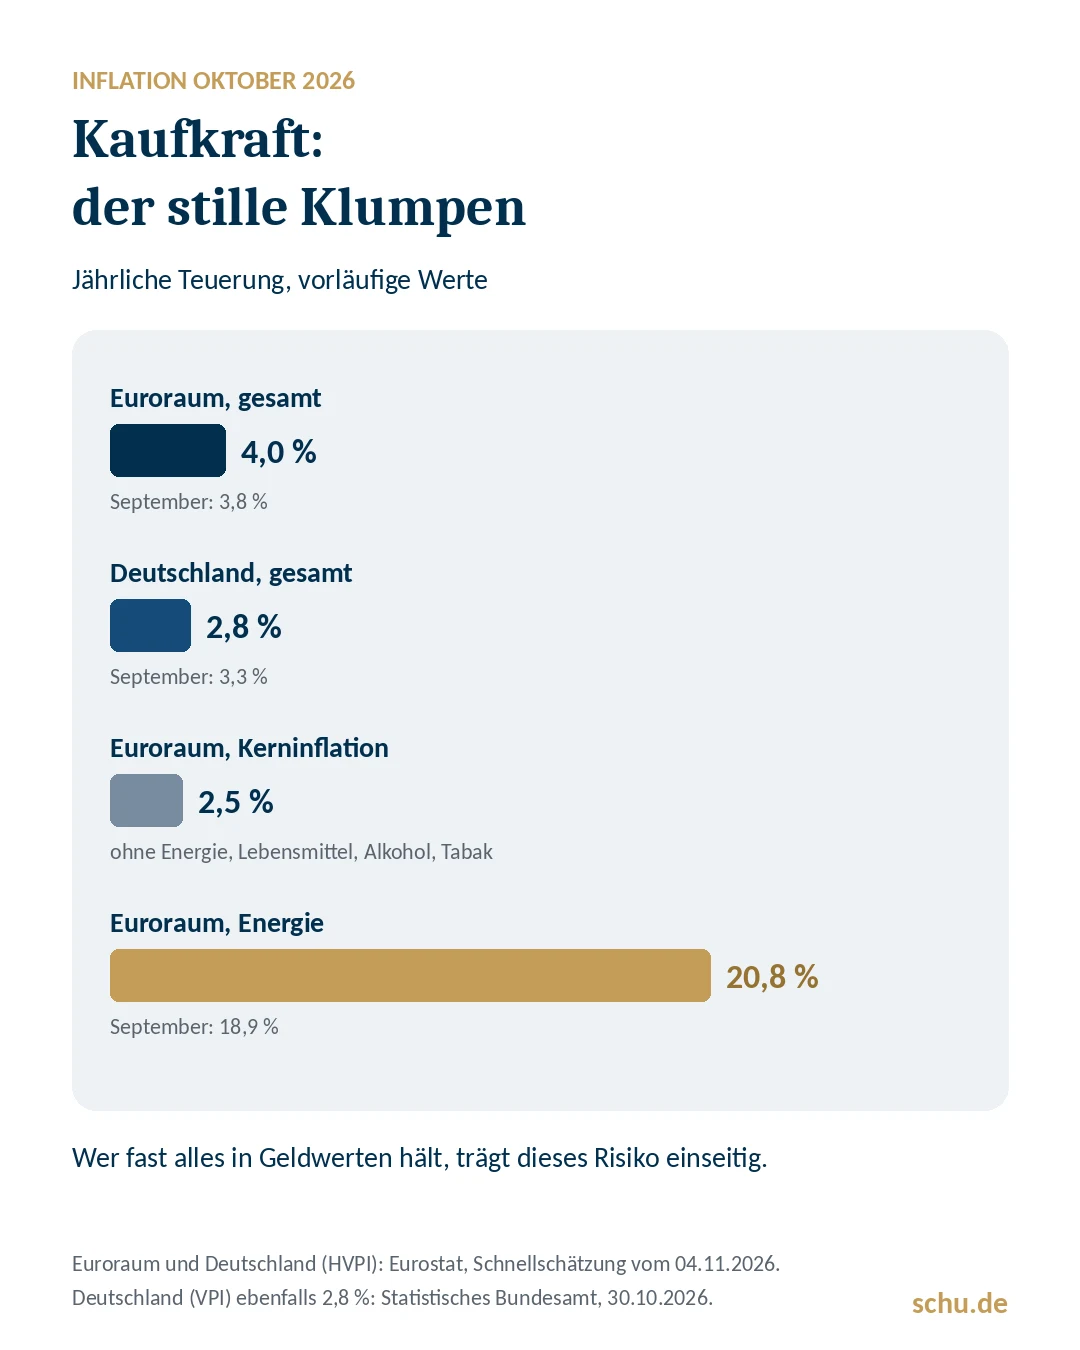
Was Inflation über die Jahre mit Erspartem macht, haben wir im Beitrag Inflation und Vermögen durchgerechnet. Für die Frage nach Klumpen heißt das: Auch ein Vermögen ohne Kursschwankungen kann einseitig sein.
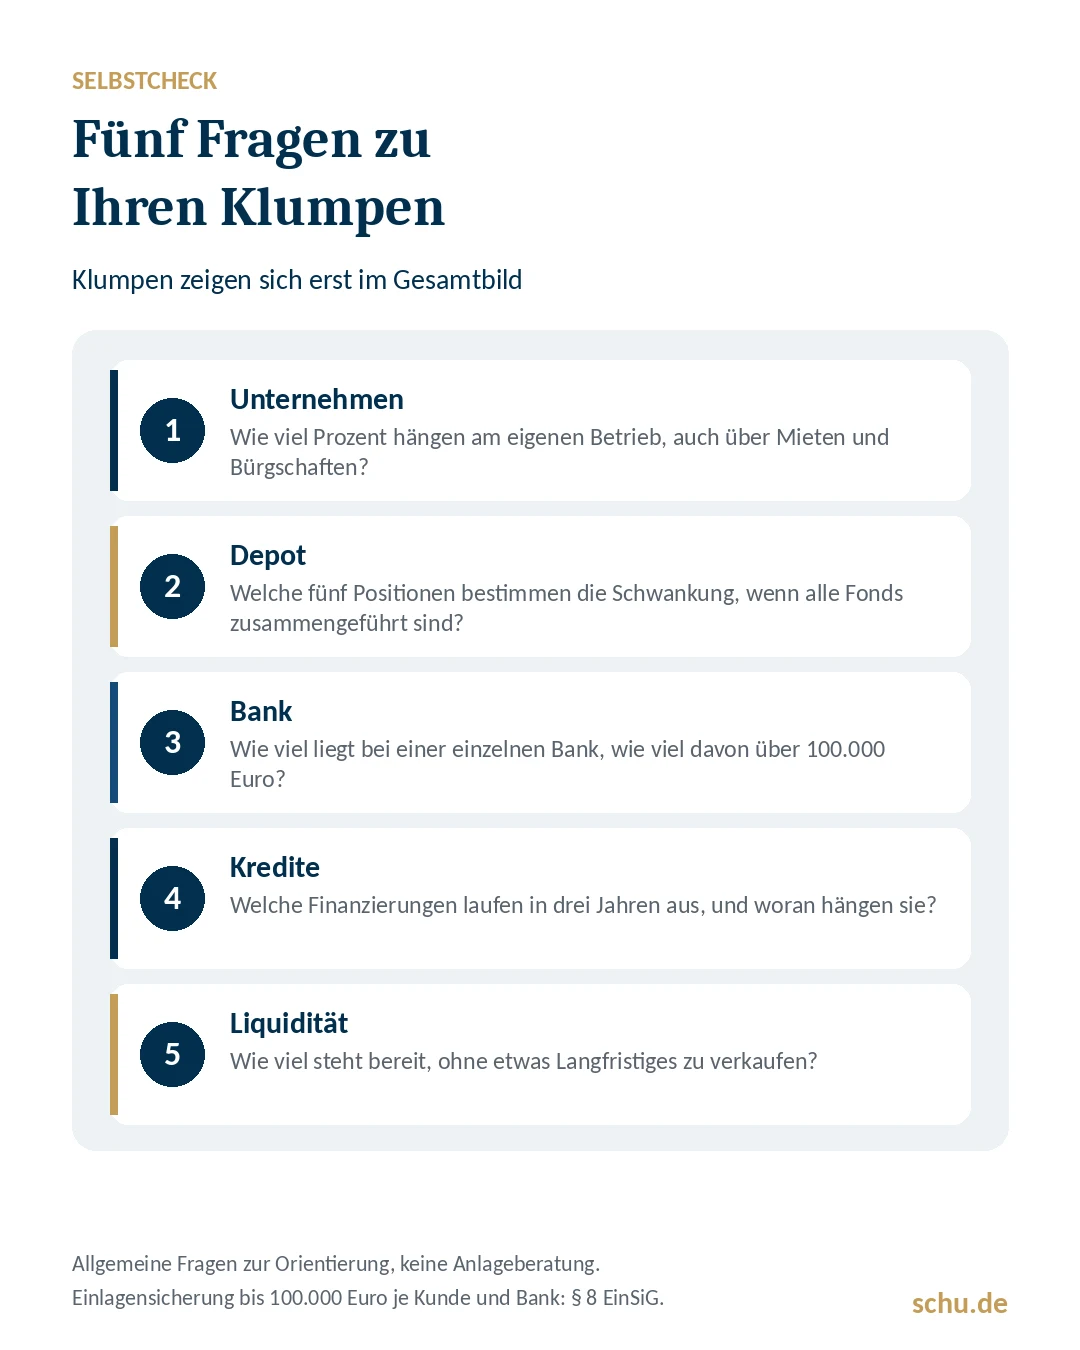
Klumpenrisiken lassen sich nicht an einer einzelnen Zahl ablesen. Sie zeigen sich erst, wenn alles an einem Ort zusammenkommt. Fünf Fragen helfen beim Einstieg:
„Ich habe viele verschiedene Fonds.“ Entscheidend ist, was in den Fonds steckt, nicht wie viele es sind.
„Immobilien schwanken nicht.“ Sie haben keinen täglichen Kurs. Ihr Wert, ihre Miete und ihre Finanzierung können sich trotzdem verändern, nur sieht man es später.
„Mein Unternehmen kenne ich am besten.“ Das stimmt, und gerade deshalb wird sein Anteil am Gesamtvermögen oft unterschätzt.
„Das Konto ist sicher.“ Bis zur gesetzlichen Grenze ist es gut geschützt. Gegen Kaufkraftverlust schützt es nicht.
Eine Vermögensbilanz führt Unternehmen, Immobilien, Depots, Konten, Kredite und Zusagen in einer Übersicht zusammen. Erst in dieser Gesamtsicht wird erkennbar, welche Teile von derselben Ursache abhängen und welche Belastungen gleichzeitig eintreten könnten. Daraus lassen sich Fragen ableiten, die über das einzelne Produkt hinausgehen: Welche Reserve brauche ich? Welche Fälligkeiten liegen zu nah beieinander? Wie unabhängig ist mein Privatvermögen vom Betrieb?
Wenn Sie zunächst selbst einen Überblick gewinnen möchten, hilft eine strukturierte Vermögensaufstellung als erster Schritt.
Ob Ihr Vermögen wirklich breit aufgestellt ist, zeigt sich erst im Gesamtbild. In einem unverbindlichen Erstgespräch sehen wir uns gemeinsam an, wo Ihre Klumpen liegen und welche Fragen sich daraus für Sie ergeben.
Häufig wird auch von Konzentrationsrisiko gesprochen, im Englischen von Cluster Risk. Gemeint ist jeweils, dass ein großer Teil des Vermögens von derselben Ursache abhängt, etwa einem Unternehmen, einer Branche, einer Region oder einer Bank.
Ein ETF auf einen breiten Index ist nicht automatisch frei von Klumpen, weil viele Indizes nach Börsenwert gewichtet sind und große Unternehmen entsprechend viel Gewicht haben. Hilfreich ist, alle Fonds und Einzelwerte zusammenzuführen und nach Region, Branche und Währung auszuwerten. Welche Zusammensetzung zu Ihnen passt, hängt von Ihrer gesamten Situation ab und lässt sich nicht pauschal beantworten.
Nein, eine allgemeingültige Prozentgrenze für private Vermögen gibt es nicht. Entscheidend ist, wie stark ein Ausfall dieses einen Bausteins Ihre Pläne treffen würde, etwa Ihren Ruhestand, Ihre Entnahmen oder die Bedienung Ihrer Kredite.
Für viele Unternehmer ist es der größte einzelne Vermögenswert und damit ein Klumpen, auch wenn das Unternehmen gesund ist. Hinzu kommen oft Mieteinnahmen aus der Betriebsimmobilie, Bürgschaften und Zusagen, die ebenfalls am Betrieb hängen.
Das kann sie sein, wenn sie einen großen Teil des Vermögens ausmacht. Eine Immobilie bündelt Standort, Mieter, Finanzierung und Instandhaltung in einem Objekt und lässt sich nicht in Teilen verkaufen.
Ja. Zum Ende der Sollzinsbindung können Sie das Darlehen ganz oder teilweise kündigen und zurückzahlen, ohne Vorfälligkeitsentschädigung. Ob das sinnvoll ist, hängt davon ab, wie viel Liquidität danach noch zur Verfügung steht.
Quellen (Stand 8. November 2026): Eurostat, Euro indicators, Flash estimate October 2026, 04.11.2026 (Euroraum 4,0 %, Energie 20,8 %); Statistisches Bundesamt, Pressemitteilung Nr. 382 vom 30.10.2026 (Deutschland vorläufig 2,8 %); § 8 Einlagensicherungsgesetz (gesetze-im-internet.de, abgerufen 08.11.2026). Fiktives Beispiel: eigene Rechnung (1,2 Mio. + 0,6 Mio. = 1,8 Mio. von 2,6 Mio. Euro = 69,2 %).
Wir verwenden Cookies, um unsere Website zuverlässig zu betreiben und ihre Nutzung zu verstehen. Technisch notwendige Cookies sind immer aktiv. Statistik und Marketing werden nur mit Ihrer Zustimmung geladen. Ihre Auswahl können Sie jederzeit über den Link „Cookie-Einstellungen" im Footer ändern.