
Der EZB-Rat hat seine drei Leitzinsen am 29. Oktober 2026 nicht verändert. Der Einlagesatz liegt weiter bei 2,50 Prozent, der Hauptrefinanzierungssatz bei 2,65 Prozent und der Spitzenrefinanzierungssatz bei 2,90 Prozent. Diese Sätze gelten seit dem 16. September 2026, wie die Übersicht der EZB-Leitzinsen zeigt. Davor hatte die Notenbank die Zinsen im Juni und im September jeweils um 0,25 Prozentpunkte angehoben.
Für Baukredite ist der Leitzins nur ein Faktor unter mehreren. Langfristige Bauzinsen orientieren sich vor allem an den Renditen am Kapitalmarkt und an den Erwartungen für Inflation und Zinsen in den kommenden Jahren. Deshalb können Bauzinsen steigen, auch wenn die EZB stillhält.
Genau das ist passiert. Laut Bauzins-Index von biallo.de kosten Baufinanzierungen mit zehn Jahren Zinsbindung im Schnitt 4,36 Prozent effektiv (Stand 22. Oktober 2026), Anfang Oktober waren es 4,42 Prozent. Das ist der höchste Wert seit 2009. Ungewöhnlich ist zudem: Fünfjährige Bindungen sind mit 4,47 Prozent derzeit teurer als zehnjährige. Ihr persönlicher Zins kann je nach Beleihung, Bonität und Anbieter deutlich davon abweichen.
Vor zehn Jahren waren Baukredite so günstig wie selten zuvor. Für Wohnungsbaukredite mit fünf bis zehn Jahren Zinsbindung lag der Zins 2016 im Jahresdurchschnitt bei 1,6 Prozent, zum Jahresende bei 1,49 Prozent. Das geht aus dem Geschäftsbericht 2016 des Verbands der Privaten Bausparkassen auf Basis von Bundesbank-Daten hervor. Viele Eigentümer haben damals zehn Jahre Zinsbindung vereinbart. Diese Bindungen laufen 2026 und 2027 aus. Die Restschuld ist dann oft noch hoch, weil bei niedrigen Zinsen häufig nur mit 1 oder 2 Prozent getilgt wurde.
Damit treffen zwei Dinge aufeinander: eine Restschuld, die nur langsam kleiner geworden ist, und ein Zinsniveau, das heute mehr als doppelt so hoch liegt. Das Angebot der Bank zeigt eine Zahl. Was sie für Liquidität und Ruhestand bedeutet, zeigt es nicht.
Die erste Zahl steht in Ihren Unterlagen: die Restschuld an dem Tag, an dem die Zinsbindung endet. Sie finden sie im Tilgungsplan, im jährlichen Darlehenskontoauszug oder auf Nachfrage bei Ihrer Bank. Notieren Sie dazu das genaue Datum, an dem die Sollzinsbindung endet. Bei mehreren Darlehen gilt das für jedes einzeln.
Die zweite Zahl ist die neue Rate. Für eine erste Einordnung genügt die übliche Formel für ein Annuitätendarlehen: Restschuld mal Sollzins plus Tilgung, geteilt durch zwölf. Ein fiktives Beispiel zeigt, wie groß der Sprung sein kann.
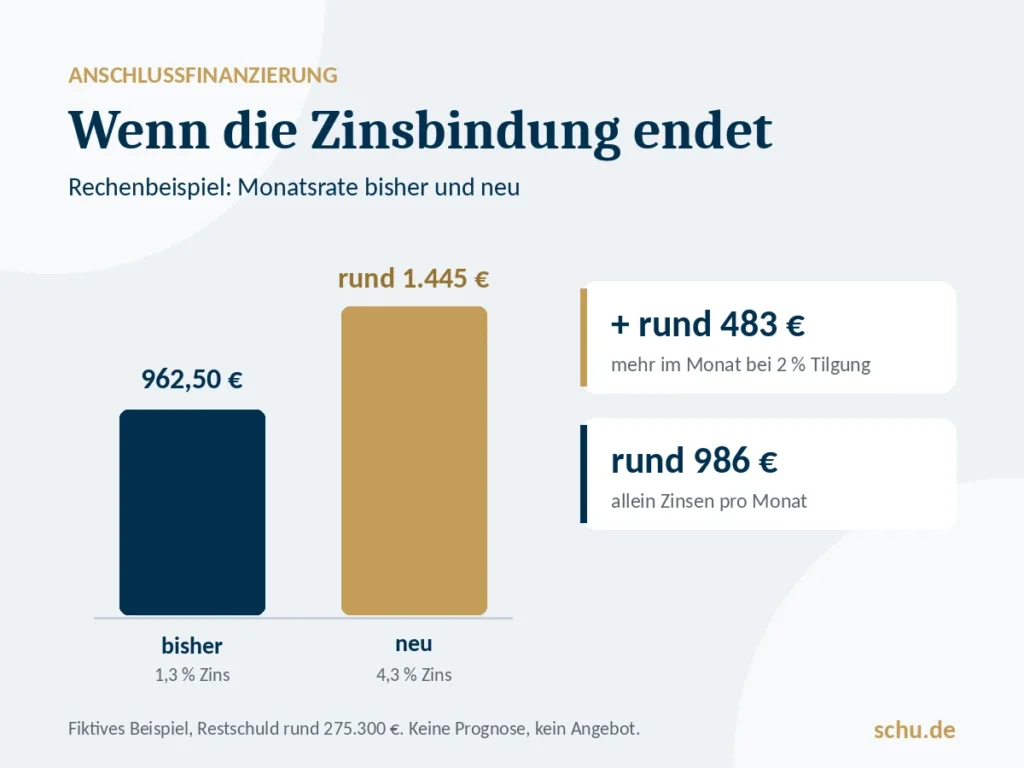
Familie M. hat 2016 ein Darlehen über 350.000 Euro aufgenommen, mit 1,3 Prozent Sollzins und 2 Prozent anfänglicher Tilgung. Die Rate lag bei 962,50 Euro im Monat. Nach zehn Jahren beträgt die Restschuld rund 275.300 Euro. Bei einem neuen Sollzins von 4,3 Prozent und wieder 2 Prozent Tilgung steigt die Rate auf rund 1.445 Euro im Monat, also um rund 483 Euro.
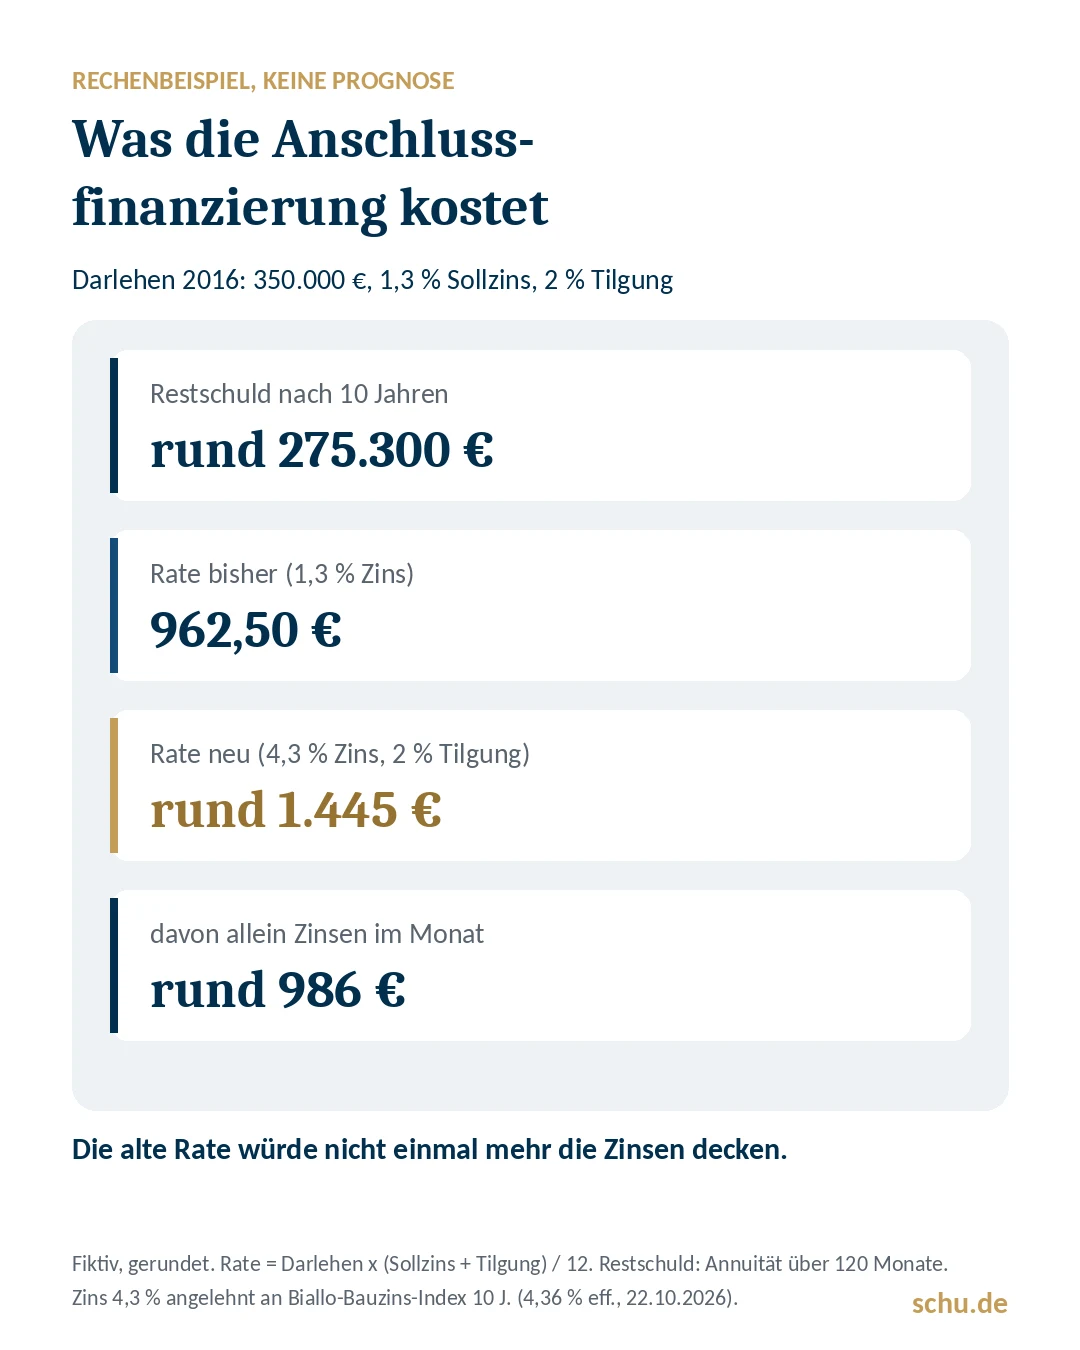
Noch deutlicher wird es an einer anderen Zahl. Allein die Zinsen auf 275.300 Euro betragen bei 4,3 Prozent rund 986 Euro im Monat. Würde die Familie die alte Rate von 962,50 Euro weiterzahlen, würde die Schuld nicht kleiner, sondern langsam größer. Wer die Rate gleich halten möchte, muss also entweder Kapital einsetzen oder eine längere Laufzeit akzeptieren. Beides hat Folgen für den Rest der Planung. Die Zahlen im Beispiel sind gerundet und keine Prognose.
Der Rechner braucht vier Zahlen aus Ihren Unterlagen: Restschuld, bisherige Rate, bisherigen und neuen Sollzins. Daraus ermittelt er, wie lange Ihr Kredit bisher noch gelaufen wäre, und zeigt die Rate, die Sie für diese Laufzeit beim neuen Zins brauchen. Die Laufzeit können Sie per Regler verändern. Zusätzlich sehen Sie, wie lange der Kredit mit Ihrer bisherigen Rate läuft. Er läuft nur in Ihrem Browser, Daten werden weder übertragen noch gespeichert.
Anschlussfinanzierung berechnen
Tragen Sie die Zahlen aus Ihrem Darlehensvertrag und Ihrer letzten Jahresmitteilung ein. Das Ergebnis aktualisiert sich sofort.
Steht im Darlehensvertrag. Gemeint ist der Sollzins, nicht der effektive Jahreszins.
Zur Orientierung: Zehnjährige Baufinanzierungen kosteten im Schnitt 4,36 % effektiv (Biallo-Index, 22.10.2026). Ihr Zins kann abweichen.
Neue Rate
…
Laufzeit mit Ihrer bisherigen Rate
…
Monatsrate bisher und neu
Vereinfachte Annuitätenrechnung mit monatlicher Verrechnung. Angenommen ist, dass der neue Zins bis zum Ende gleich bleibt. In der Praxis gilt er nur bis zum Ende der nächsten Zinsbindung. Ohne Kosten, Sondertilgungen und Steuern. Rechenhilfe, kein Angebot und keine Finanzierungsberatung.
Die Anschlussfinanzierung verändert Ihre Liquidität über viele Jahre. In der Vermögensbilanz sehen wir, was die neue Rate für Ruhestand, Reserve und Ihre übrigen Pläne bedeutet.
Unverbindliches Erstgespräch vereinbarenDie dritte Zahl ist das Geld, auf das Sie kurzfristig zugreifen können, ohne etwas verkaufen zu müssen. Mit einem Teil davon können Sie zum Ende der Zinsbindung Restschuld zurückzahlen. Im Beispiel oben senken 50.000 Euro Sondertilgung die neue Rate von rund 1.445 auf rund 1.183 Euro im Monat, also um rund 262 Euro.
Bei Unternehmern ist das private Konto oft zugleich Puffer für das Unternehmen. Wer seine Reserve vollständig in die Tilgung steckt, hat in einem schwachen Geschäftsjahr womöglich keine mehr.
Betrifft die Anschlussfinanzierung eine vermietete Immobilie, ist die vierte Zahl der Ertrag, der nach allen Kosten übrig bleibt. Dazu gehören Miete, Bewirtschaftungskosten, eine Rücklage für Instandhaltung, die Steuer auf den Überschuss und künftig die höhere Rate. Schuldzinsen für eine vermietete Immobilie können nach § 9 EStG als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung berücksichtigt werden, die Tilgung dagegen nicht. Höhere Zinsen werden also steuerlich anders behandelt als eine höhere Tilgung.
Ob sich die Immobilie danach noch selbst trägt, gehört in jede Planung. Die steuerlichen Details klären Sie mit Ihrem Steuerberater.
Die fünfte Zahl ist eigentlich eine Liste. Viele Eigentümer haben mehr als ein Darlehen: für das Eigenheim, für eine vermietete Wohnung, bei Unternehmern zusätzlich Betriebsmittellinien oder Investitionskredite. Wenn mehrere Zinsbindungen in denselben zwei, drei Jahren enden, summiert sich die Belastung.
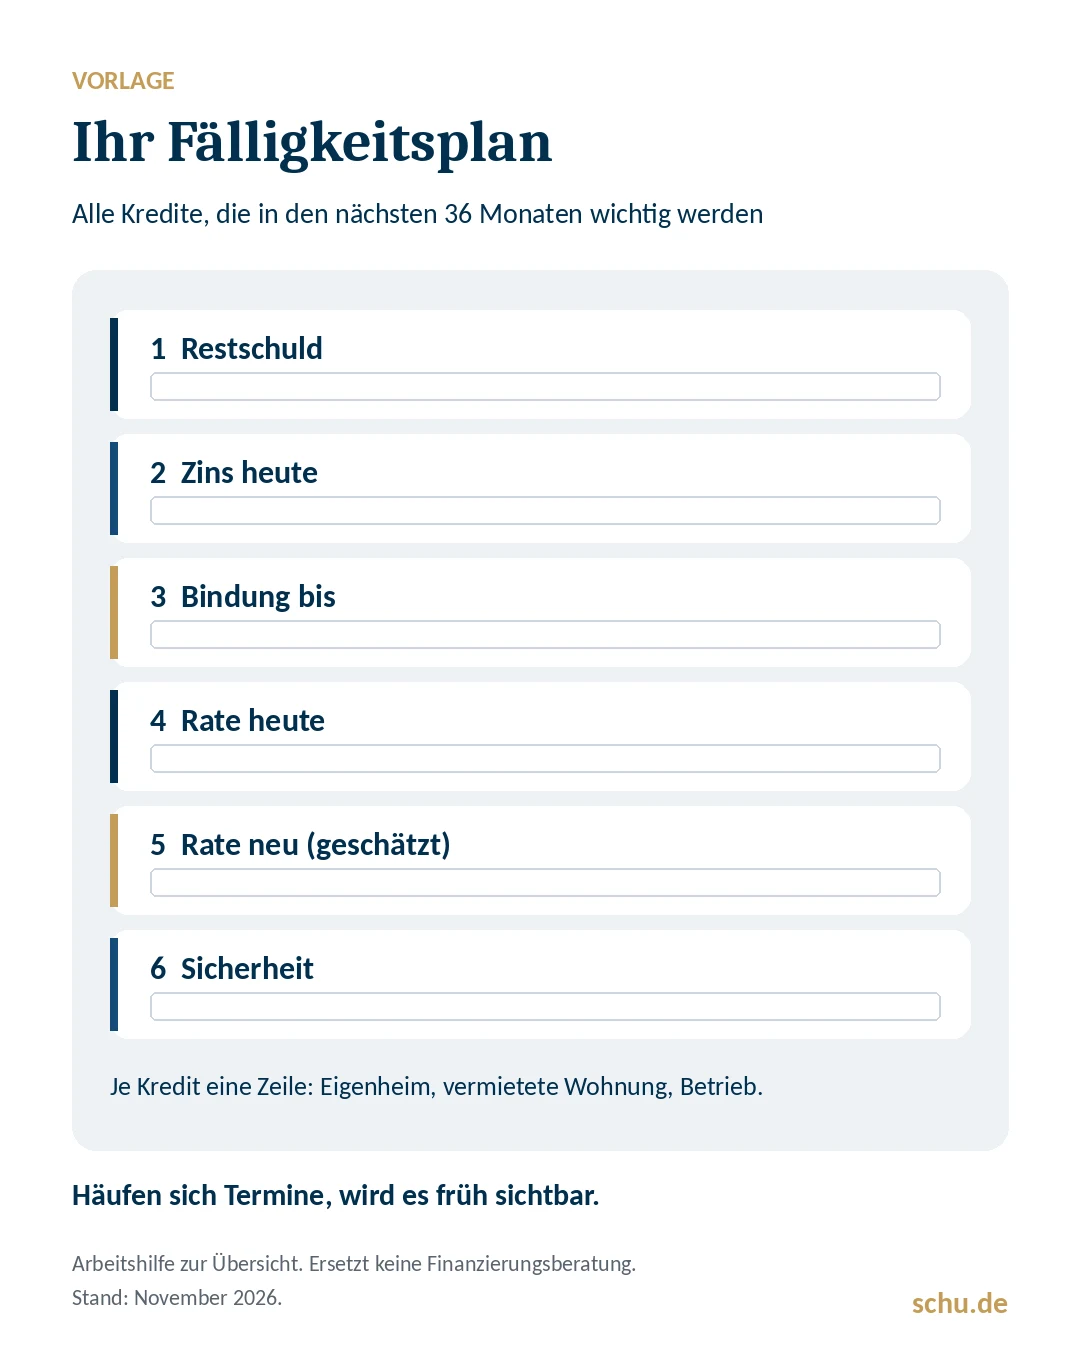
Ein Fälligkeitsplan für die nächsten 36 Monate schafft hier Übersicht. Für jeden Kredit tragen Sie ein: Restschuld, aktueller Zins, Ende der Zinsbindung, heutige Rate, geschätzte neue Rate und die Sicherheit, mit der der Kredit besichert ist. So sehen Sie, wann welche Belastung auf Sie zukommt und ob sich Termine häufen.
Nach § 493 BGB muss Ihre Bank Sie bei einem Verbraucherdarlehen spätestens drei Monate vor Ende der Sollzinsbindung darüber informieren, ob sie zu einer neuen Zinsvereinbarung bereit ist. Ist sie dazu bereit, muss die Information den angebotenen Sollzins enthalten. Eine Pflicht, Ihnen ein Angebot zu machen, ergibt sich daraus nicht.
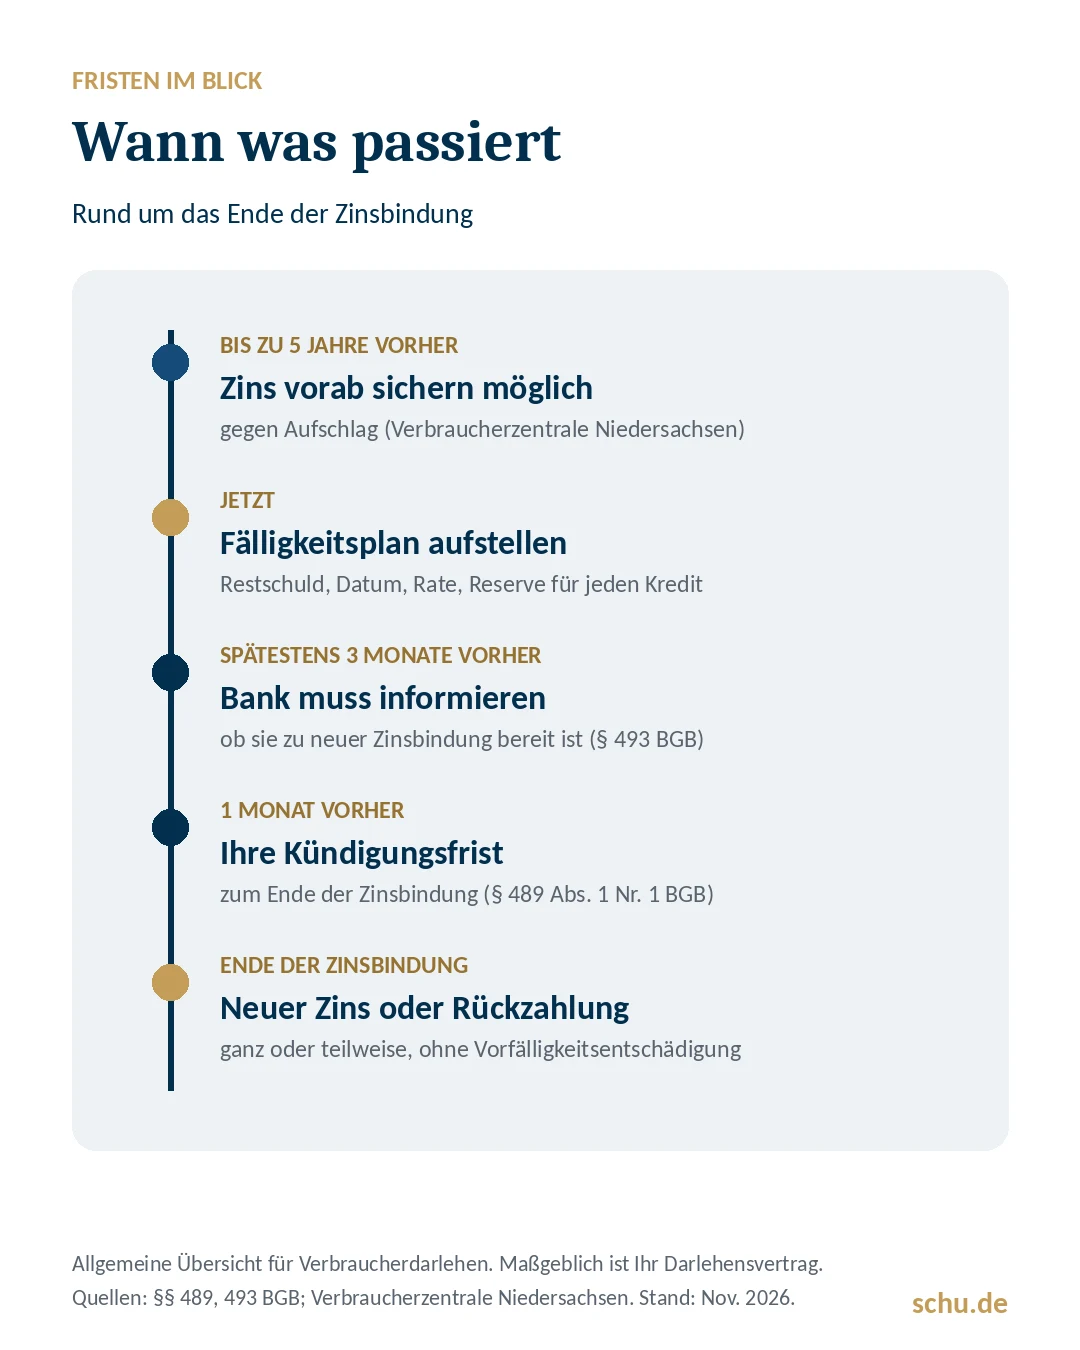
Sie selbst können ein Darlehen mit gebundenem Sollzins nach § 489 BGB mit einer Frist von einem Monat zum Ende der Zinsbindung kündigen. Unabhängig davon besteht nach zehn Jahren ab vollständiger Auszahlung ein Kündigungsrecht mit sechs Monaten Frist. Wer nicht abwarten will, findet am Markt Angebote, die sich den Zins für die Zukunft vorab sichern lassen. Nach Angaben der Verbraucherzentrale Niedersachsen ist das bis zu fünf Jahre im Voraus möglich, gegen einen Zinsaufschlag.
Zum Ende der Zinsbindung gibt es im Kern vier Wege. Sie können mit Ihrer bisherigen Bank eine neue Zinsbindung vereinbaren. Sie können das Darlehen zu einem anderen Kreditgeber übertragen, dann fallen Kosten für die Übertragung der Grundschuld an. Sie können einen Teil der Restschuld aus eigenem Vermögen zurückzahlen. Und Sie können den Zins schon vorher für die Zukunft festlegen.
Welcher Weg im Einzelfall passt, ist eine Finanzierungsfrage, die Sie mit Ihrer Bank oder einem zugelassenen Darlehensvermittler klären. Wir als unabhängige Finanzberatung nach § 34f GewO vermitteln keine Darlehen. Wir betrachten die Anschlussfinanzierung aber im Zusammenhang mit Ihrem übrigen Vermögen: Woher käme eine Sondertilgung, was fehlt danach an anderer Stelle, und wie wirkt sich die neue Rate auf Ruhestand und Liquidität aus?
„Die Bank meldet sich schon.“ Sie muss Sie informieren, aber erst drei Monate vor Ablauf. Für einen Vergleich oder eine Umschichtung von Vermögen ist das knapp.
„Die Rate muss gleich bleiben.“ Eine gleiche Rate bei höherem Zins bedeutet eine längere Laufzeit. Im Beispiel oben würde die alte Rate nicht einmal die Zinsen decken.
„Ich tilge alles, was ich habe.“ Eine Sondertilgung senkt die Rate, bindet aber Liquidität dauerhaft in der Immobilie. Was danach für Unvorhergesehenes bleibt, sollte vorher feststehen.
„Das betrifft nur das Haus.“ Die neue Rate verändert Ihre Ausgaben über Jahre und berührt damit auch Ruhestand und Vorsorge. Wie sich höhere Preise zusätzlich auf Ihr Vermögen auswirken, lesen Sie im Beitrag Inflation und Vermögen.
In der Vermögensbilanz betrachten wir Ihre Kredite nicht isoliert, sondern zusammen mit Immobilien, Kapitalanlagen, Unternehmen und Liquidität. Wir rechnen durch, wie sich eine neue Rate oder eine Sondertilgung auf Ihre Liquidität in den kommenden Jahren und auf Ihren Ruhestand auswirkt. Wer bereits wissen möchte, wie viel im Alter fehlt, findet im Beitrag Rentenlücke berechnen eine Anleitung, und auf der Seite Ruhestandsplanung mehr zu unserem Vorgehen.
Wenn Ihre Zinsbindung in den nächsten drei Jahren endet und Sie die Entscheidung im Gesamtbild sehen möchten, vereinbaren Sie ein unverbindliches Erstgespräch.
Laut Bauzins-Index von biallo.de kosten Baufinanzierungen mit zehn Jahren Zinsbindung im Schnitt 4,36 Prozent effektiv (Stand 22. Oktober 2026). Ihr persönlicher Zins hängt von Restschuld, Immobilie, Bonität und Anbieter ab und kann deutlich abweichen.
Das hängt von Zins und Tilgung ab. Bei einem Annuitätendarlehen gilt: Darlehensbetrag mal Sollzins plus Tilgung, geteilt durch zwölf. Mit 4,3 Prozent Sollzins und 2 Prozent Tilgung ergibt das 300.000 Euro mal 6,3 Prozent geteilt durch zwölf, also 1.575 Euro im Monat. Das ist ein Rechenbeispiel, kein Angebot.
Eine Pflicht zum Angebot gibt es nicht. Nach § 493 BGB muss die Bank Sie bei einem Verbraucherdarlehen aber spätestens drei Monate vor Ende der Sollzinsbindung informieren, ob sie zu einer neuen Zinsvereinbarung bereit ist, und in diesem Fall den angebotenen Zins nennen.
Was dann gilt, regelt Ihr Darlehensvertrag. Möglich sind zum Beispiel eine Weiterführung zu einem variablen Zins oder die Fälligkeit der Restschuld. Prüfen Sie Ihren Vertrag rechtzeitig, damit Sie nicht ungewollt in einen variablen Zins rutschen.
Wechseln Sie den Kreditgeber, fallen nach Angaben der Verbraucherzentrale Niedersachsen Kosten für die Übertragung der Sicherheiten an, etwa für Notar und Grundbuch. Wer sich den Zins Jahre im Voraus sichert, zahlt einen Aufschlag auf den Zins. Welche Kosten im Einzelfall entstehen, nennt Ihnen Ihr Kreditgeber.
Ja. Zum Ende der Sollzinsbindung können Sie das Darlehen ganz oder teilweise kündigen und zurückzahlen, ohne Vorfälligkeitsentschädigung. Ob das sinnvoll ist, hängt davon ab, wie viel Liquidität danach noch zur Verfügung steht.
Quellen: Europäische Zentralbank, Leitzinsen (Stand 29.10.2026); biallo.de, Bauzins-Index (Stand 22.10.2026); Verband der Privaten Bausparkassen, Geschäftsbericht 2016 (Bundesbank-Daten); § 489 und § 493 BGB, § 9 EStG (gesetze-im-internet.de); Verbraucherzentrale Niedersachsen, Pressemitteilung zur Anschlussfinanzierung. Rechenbeispiele fiktiv, eigene Berechnung (Annuitätenformel), Stand 1. November 2026.
Wir verwenden Cookies, um unsere Website zuverlässig zu betreiben und ihre Nutzung zu verstehen. Technisch notwendige Cookies sind immer aktiv. Statistik und Marketing werden nur mit Ihrer Zustimmung geladen. Ihre Auswahl können Sie jederzeit über den Link „Cookie-Einstellungen" im Footer ändern.