
Vermögensaufstellung erstellen: So sehen Sie Ihr ganzes Vermögen auf einen Blick
Was ist eine Vermögensaufstellung?
Eine Vermögensaufstellung ist eine Liste aller Vermögenswerte und aller Verbindlichkeiten zu einem bestimmten Stichtag. Auf der einen Seite steht, was Ihnen gehört: Konten, Wertpapiere, Immobilien, Beteiligungen, Versicherungen mit Rückkaufswert. Auf der anderen Seite steht, was Sie schulden: Immobilienkredite, sonstige Darlehen, offene Verpflichtungen. Die Differenz ist Ihr Nettovermögen.
Wichtig ist der Stichtag. Kurse, Kontostände und Restschulden ändern sich täglich. Eine Aufstellung ist deshalb immer eine Momentaufnahme. Das ist kein Nachteil, im Gegenteil: Wer die Aufstellung jedes Jahr zum gleichen Tag wiederholt, sieht die Entwicklung.
Eine Vermögensaufstellung ist noch keine Planung. Sie zeigt, was heute da ist, nicht, wie es sich entwickelt oder ob es für den Ruhestand reicht. Wo dieser nächste Schritt beginnt, beschreiben wir am Ende des Beitrags.
Wofür Sie eine Vermögensaufstellung brauchen
Es gibt drei typische Anlässe.
Für die eigene Übersicht. Viele Unternehmer haben ihr Vermögen über Jahrzehnte aufgebaut, an verschiedenen Stellen, bei verschiedenen Banken, teils im Unternehmen, teils privat. Erst die Aufstellung zeigt, wie es tatsächlich verteilt ist. Sie ist auch die Grundlage für jedes Gespräch über Ruhestand, Nachfolge oder Weitergabe.
Für die Bank. Wer einen Kredit beantragt oder eine Anschlussfinanzierung verhandelt, wird oft nach einer Vermögensaufstellung gefragt. Banken nutzen dafür meist eigene Formulare. Wer seine Zahlen bereits sortiert hat, füllt sie in einem Bruchteil der Zeit aus. Welche Zahlen bei der Anschlussfinanzierung zählen, lesen Sie im Beitrag Anschlussfinanzierung.
Für die Familie und den Erbfall. Wenn im Ernstfall niemand weiß, wo welches Konto liegt und welche Verträge bestehen, wird es für Angehörige schwer. Im Erbfall kann eine Aufstellung zudem rechtlich verlangt werden. Mehr dazu im Abschnitt zum Erbfall weiter unten.
Was in eine Vermögensaufstellung gehört
Eine vollständige Aufstellung umfasst alle Werte, die Ihnen gehören und sich in Geld umrechnen lassen, und alle Verpflichtungen, die Ihr Vermögen mindern. Die folgende Übersicht hilft beim Sammeln.
Vermögenswerte | Verbindlichkeiten |
Girokonten, Tagesgeld, Festgeld | Immobilienkredite (Restschuld) |
Wertpapierdepots, Fonds, Anleihen | Ratenkredite, Autofinanzierung |
Selbst genutzte Immobilie | Privatdarlehen von Dritten |
Vermietete Immobilien | Kontokorrent, Dispositionskredit |
Beteiligungen am eigenen Unternehmen | Bürgschaften und persönliche Haftung (gesondert notieren) |
Weitere Beteiligungen, Darlehen an Dritte | Offene Steuerzahlungen |
Lebens- und Rentenversicherungen mit Rückkaufswert | Zusagen an Familienmitglieder (gesondert notieren) |
Wertgegenstände mit nachweisbarem Wert |
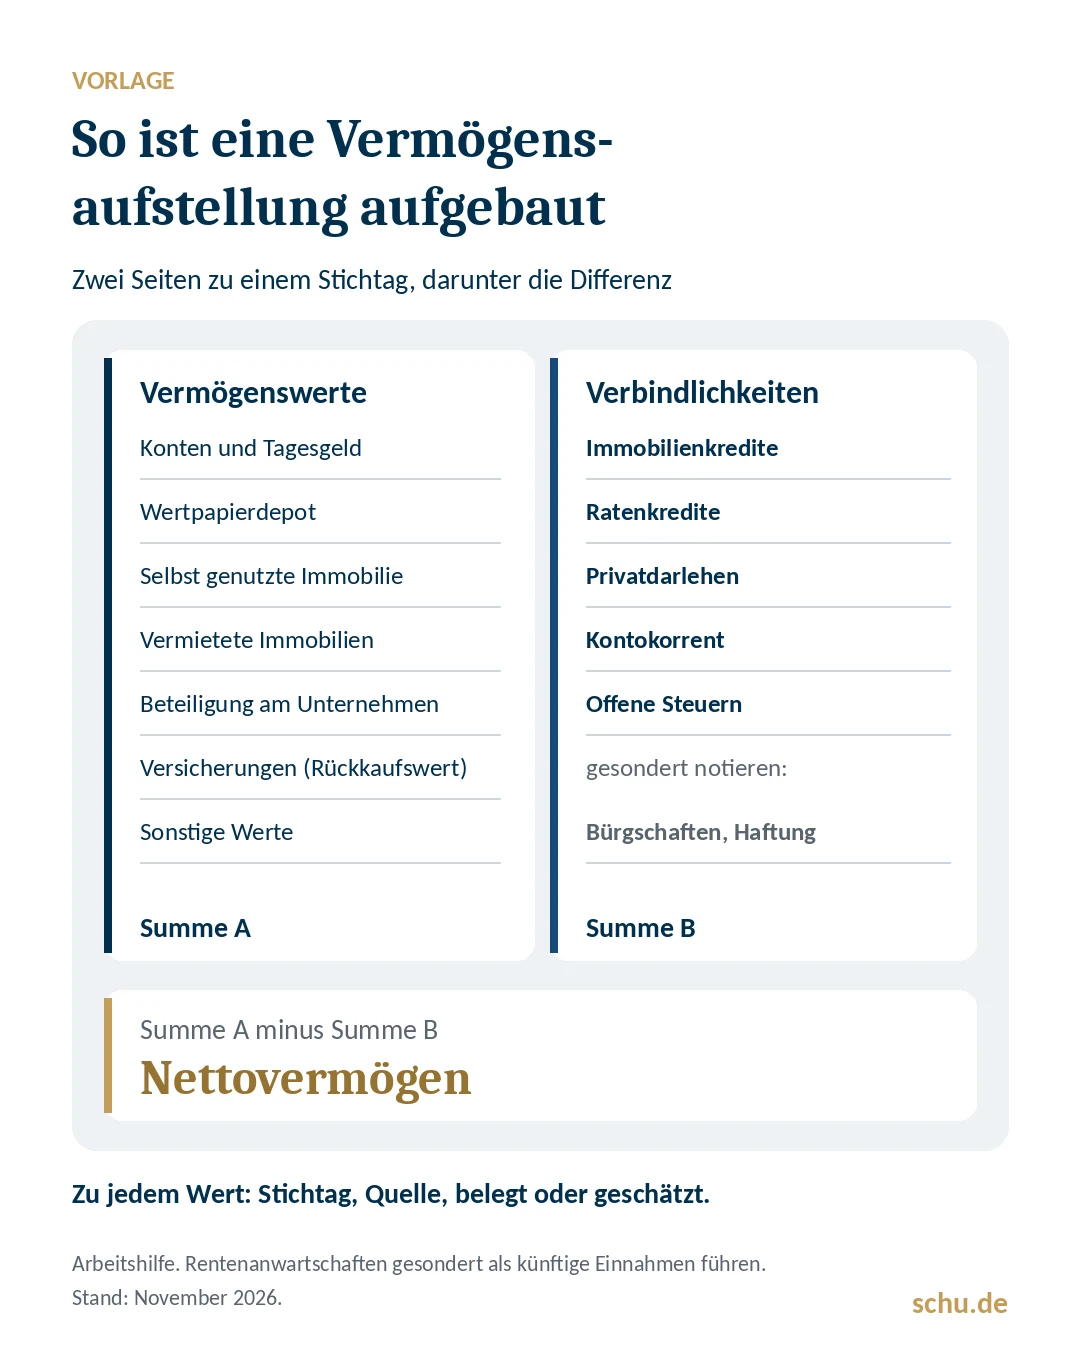
Zwei Punkte werden oft übersehen. Erstens Beteiligungen und Gesellschafterdarlehen im eigenen Unternehmen, weil sie gedanklich zur Firma gehören und nicht zum Privatvermögen. Zweitens Bürgschaften und persönliche Haftungen. Sie stehen in keiner Bilanz, können aber im Ernstfall das private Vermögen treffen. Notieren Sie sie gesondert, auch wenn Sie sie nicht abziehen.
Hausrat, Möbel und das Auto können Sie weglassen oder pauschal ansetzen. Sie sind selten entscheidend und schwer zu bewerten.
So bewerten Sie die einzelnen Werte
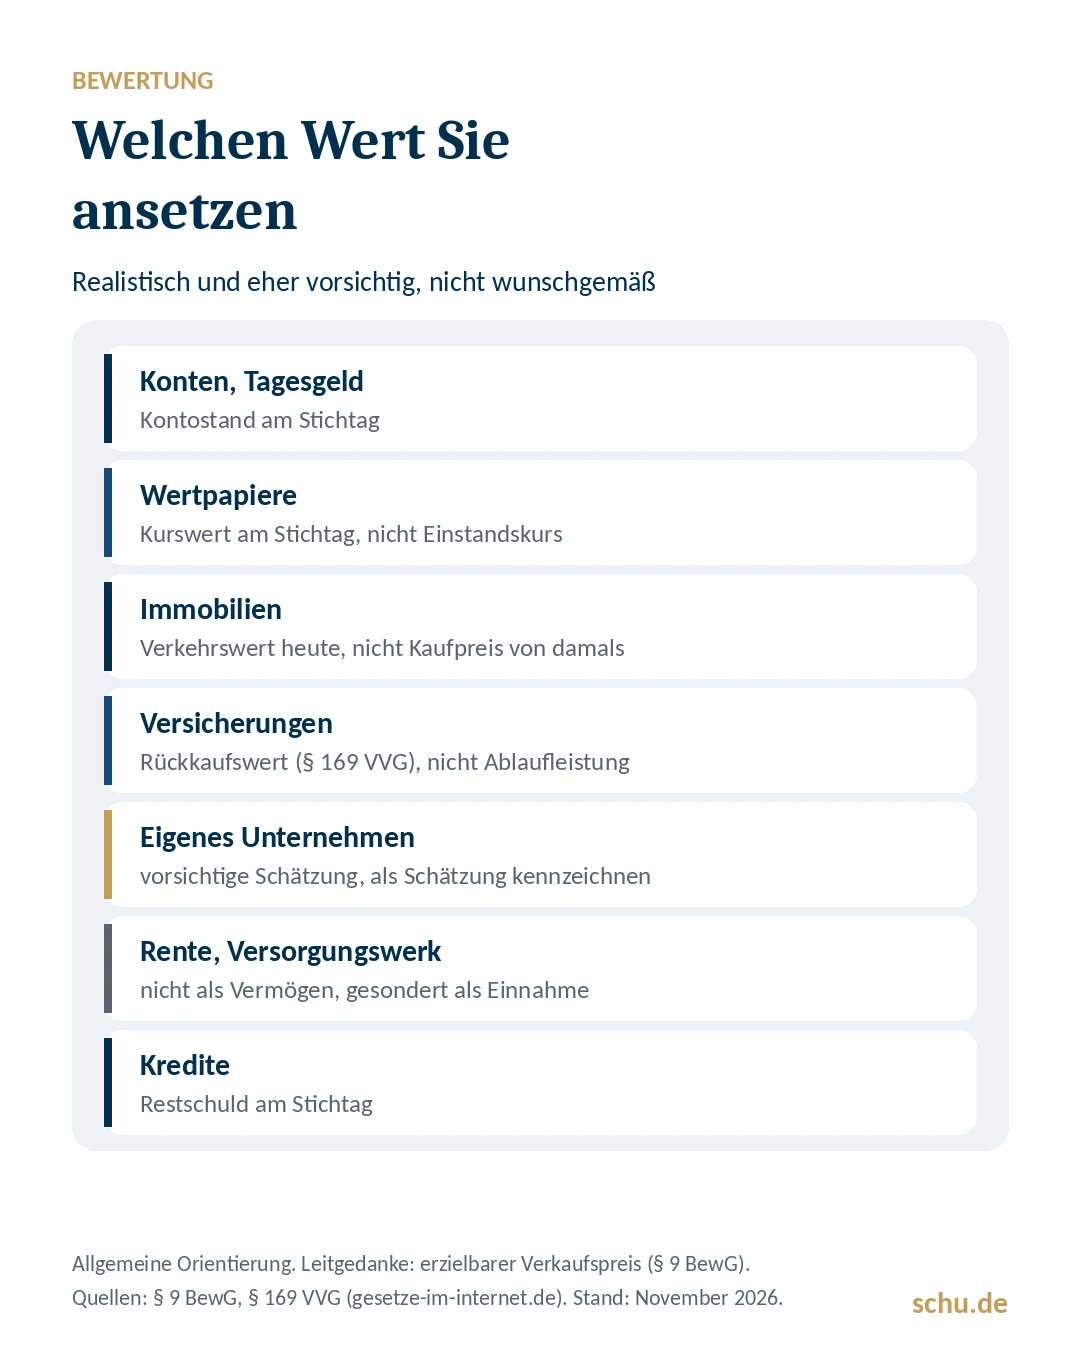
Die Aufstellung ist nur so gut wie die Werte, die darin stehen. Für jede Vermögensart gibt es einen sinnvollen Ansatz. Als Leitlinie hilft der Gedanke, den das Steuerrecht für Bewertungen verwendet: Nach § 9 Bewertungsgesetz zählt grundsätzlich der Preis, der bei einem Verkauf im gewöhnlichen Geschäftsverkehr zu erzielen wäre. Für Ihre private Aufstellung heißt das: realistisch und eher vorsichtig, nicht wunschgemäß.
Konten und Tagesgeld: der Kontostand am Stichtag. Hier gibt es keinen Spielraum.
Wertpapiere: der Kurswert am Stichtag laut Depotauszug. Rechnen Sie nicht mit Einstandskursen und nicht mit Kursen, die Sie erwarten.
Immobilien: der Verkehrswert, also der Preis, den Sie heute realistisch erzielen könnten. Ein Anhaltspunkt sind Angebote vergleichbarer Objekte in der Region, besser ein Gutachten oder die Einschätzung eines Maklers. Der Kaufpreis von vor zwanzig Jahren ist kein guter Maßstab, Wunschpreise sind es auch nicht. Bei vermieteten Immobilien hilft zusätzlich der Blick auf den Nettoertrag, also die Miete nach allen Kosten.
Lebens- und Rentenversicherungen: der Rückkaufswert. Das ist der Betrag, den die Versicherung bei Kündigung auszahlen würde. Er ist nach § 169 Versicherungsvertragsgesetz geregelt und steht in der jährlichen Standmitteilung oder kann beim Versicherer erfragt werden. Die Ablaufleistung, die später einmal fällig wird, gehört nicht in die Aufstellung von heute.
Beteiligung am eigenen Unternehmen: die schwierigste Position. Der Wert eines Unternehmens zeigt sich erst bei einem Verkauf. Setzen Sie einen vorsichtigen Schätzwert an, notieren Sie, wie er zustande kam, und kennzeichnen Sie die Zeile als Schätzung. Warum ein Firmenwert noch keine Ruhestandsliquidität ist, erklärt der Beitrag Ruhestandsplanung für Unternehmer.
Ansprüche auf gesetzliche Rente, Versorgungswerk oder Pensionszusage: Diese Anwartschaften sind wertvoll, lassen sich aber nicht verkaufen und nicht beleihen. Führen Sie sie deshalb nicht als Vermögen, sondern gesondert als künftige Einnahmen. Wie Sie diese Einnahmen dem Bedarf im Ruhestand gegenüberstellen, zeigt der Beitrag Rentenlücke berechnen.
Verbindlichkeiten: die Restschuld am Stichtag laut Darlehenskontoauszug, nicht die ursprüngliche Kreditsumme.
Nettovermögen berechnen
Ist alles gesammelt, folgt eine einzige Rechnung: Summe aller Vermögenswerte minus Summe aller Verbindlichkeiten ergibt das Nettovermögen. Ist das Ergebnis positiv, übersteigen Ihre Werte Ihre Schulden. Ist es negativ, ist es umgekehrt, was zum Beispiel kurz nach einem Immobilienkauf vorkommen kann.
Das Nettovermögen ist eine wichtige Zahl, aber für sich allein wenig aussagekräftig. Zwei Menschen mit demselben Nettovermögen können in völlig unterschiedlichen Lagen sein: der eine mit viel Geld auf dem Konto, der andere mit einer Immobilie und einer Firma, aber kaum frei verfügbarem Geld. Deshalb lohnt der Blick auf die Struktur.
Beispiel aus einer Musterbilanz
Wie eine fertige Aufstellung aussieht, zeigt der folgende Auszug aus einer Vermögensbilanz der Kanzlei Schu. Alle Werte sind Musterdaten. In unserer Arbeit ist diese Übersicht das erste Kapitel, nicht das Ergebnis. Erfasst sind drei Immobilien, Kapital- und Rentenversicherungen, Geld und Wertpapiere sowie Beteiligungen. Für zwei der Immobilien laufen noch Darlehen.

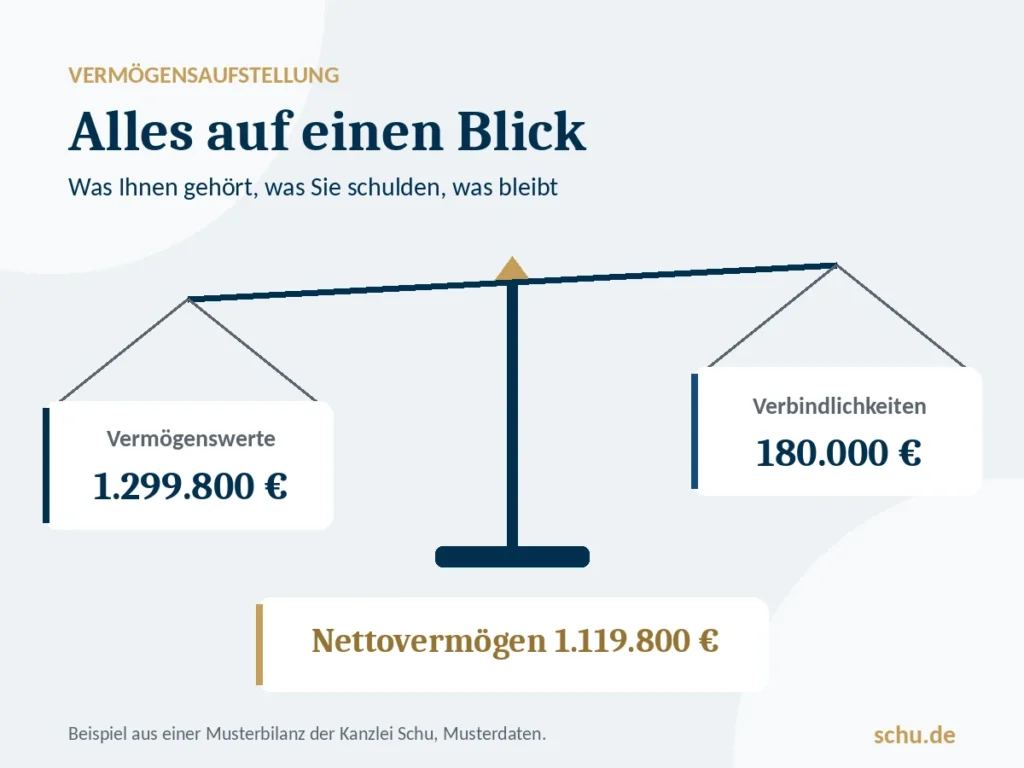
Links unter Aktiva stehen die Vermögenswerte von zusammen 1.299.800 Euro. Rechts unter Passiva steht, wem dieses Vermögen gehört: 180.000 Euro sind über Darlehen finanziert, die übrigen 1.119.800 Euro sind Nettovermögen. Beide Seiten ergeben dieselbe Summe, deshalb spricht man von einer Bilanz.
Die Kreisdiagramme darüber zeigen die Struktur, und die sagt mehr als die Summe: Rund 69 Prozent der Werte stecken in Immobilien, rund 17 Prozent in Versicherungen. Geld und Wertpapiere machen zusammen nur rund 10 Prozent aus, Beteiligungen rund 3 Prozent.
Drei Kennzahlen, die mehr sagen als die Summe
Aus jeder Vermögensaufstellung lassen sich drei Kennzahlen ablesen. Sie brauchen dafür nur die Zahlen, die Sie ohnehin gesammelt haben.
Ob sich die Immobilie danach noch selbst trägt, gehört in jede Planung. Die steuerlichen Details klären Sie mit Ihrem Steuerberater.
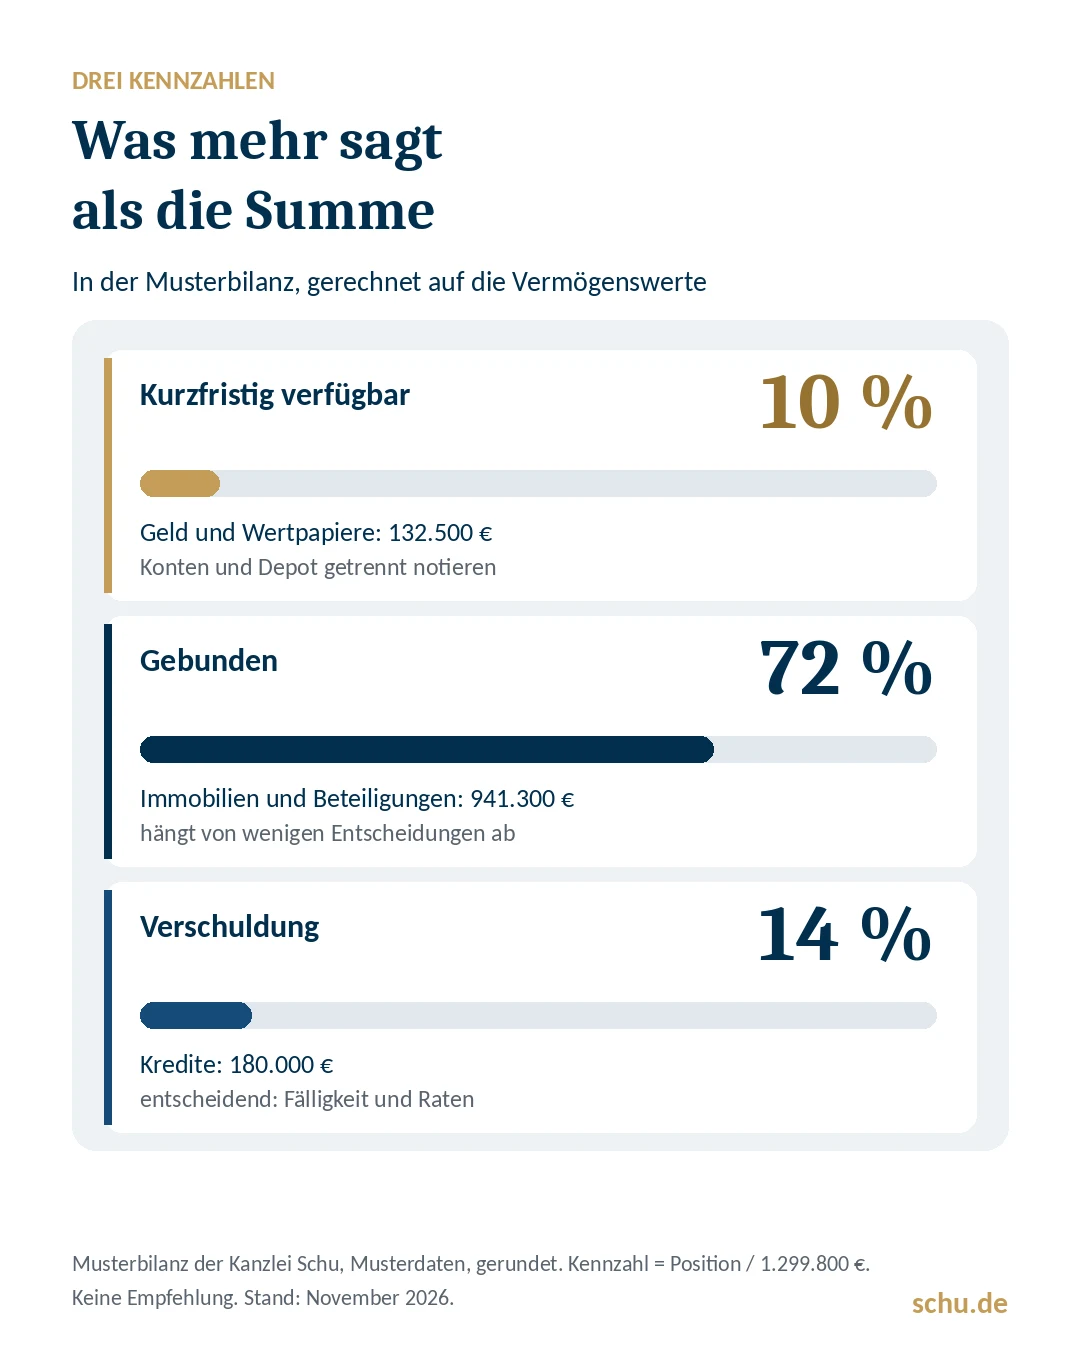
- Wie viel ist kurzfristig verfügbar? Teilen Sie Geld und Wertpapiere durch die Summe der Vermögenswerte. In der Musterbilanz sind es rund 10 Prozent. Das sagt etwas darüber, wie gut Sie einen unerwarteten Ausgabenstoß abfedern können, ohne eine Immobilie oder eine Beteiligung verkaufen zu müssen. Die Musterbilanz fasst Konten und Wertpapiere zusammen. In Ihrer eigenen Aufstellung lohnt es sich, beides zu trennen: Geld auf dem Konto steht sofort bereit, Wertpapiere lassen sich zwar verkaufen, aber nicht immer zu einem guten Zeitpunkt.
- Wie viel ist gebunden? Zählen Sie Immobilien und Beteiligungen zusammen, bei Unternehmern auch den Wert der eigenen Firma. In der Musterbilanz sind es rund 72 Prozent. Dazu kommen Versicherungen mit rund 17 Prozent, die sich vor Ablauf nur zum Rückkaufswert auflösen lassen. Ein hoher gebundener Anteil ist nicht falsch, er bedeutet aber, dass ein großer Teil des Vermögens von wenigen Entscheidungen abhängt, im Musterfall vor allem vom Immobilienmarkt.
- Wie hoch ist die Verschuldung? Teilen Sie die Verbindlichkeiten durch die Vermögenswerte. In der Musterbilanz sind es rund 14 Prozent. Für sich genommen ist das unauffällig. Entscheidend ist, wann die Kredite fällig werden und ob die Raten aus laufenden Einnahmen getragen werden können.
Alle drei Kennzahlen beschreiben einen einzigen Tag. Ob die zehn Prozent Geld und Wertpapiere in fünf Jahren noch reichen, wenn eine Zinsbindung endet oder das Gehalt durch die Rente ersetzt wird, steht in keiner Aufstellung. Diese Frage beantwortet erst eine Rechnung über die kommenden Jahre, wie wir sie in der Vermögensbilanz für Mandanten erstellen.
Warum der Blick aufs Depot nicht reicht
Viele schauen regelmäßig auf ihr Depot, weil es täglich bewertet wird und die Zahlen leicht verfügbar sind. In der Musterbilanz machen Geld und Wertpapiere zusammen aber nur rund 10 Prozent des gesamten Vermögens aus. Wer nur dort hinschaut, sieht also einen kleinen Ausschnitt und übersieht die eigentlichen Abhängigkeiten.
Für Unternehmer kommt etwas hinzu. Läuft das Geschäft schwächer, kann das gleichzeitig den Firmenwert, die Ausschüttungen und die private Liquidität treffen. Hält das Depot zusätzlich viele Aktien aus derselben Branche, verstärkt sich der Effekt. Erst die Aufstellung macht solche Überschneidungen sichtbar.
Gleiches gilt für Immobilien. Eine Zinsbindung, die in zwei Jahren endet, eine anstehende Sanierung oder ein Mieterwechsel verändern die Lage, obwohl der Verkehrswert in der Aufstellung gleich bleibt. Deshalb gehört zu jeder Kreditzeile das Ende der Zinsbindung.
Rechner: Vermögensaufstellung selbst berechnen
Mit dem folgenden Rechner tragen Sie Ihre eigenen Werte ein. Er berechnet Ihr Nettovermögen und die drei Kennzahlen aus dem vorigen Abschnitt und zeigt die Struktur Ihres Vermögens als Grafik. Der Rechner läuft vollständig in Ihrem Browser, es werden keine Daten übertragen oder gespeichert.
Vermögensaufstellung
Tragen Sie Ihre Werte zum Stichtag ein. Vorbelegt sind die Musterdaten aus dem Beitrag. Das Ergebnis aktualisiert sich bei jeder Eingabe.
Immobilien zum heutigen Verkehrswert, Versicherungen zum Rückkaufswert, Kredite mit der aktuellen Restschuld. Rentenansprüche nicht eintragen.
Vermögenswerte
Verbindlichkeiten
Nettovermögen (Vermögenswerte minus Verbindlichkeiten)
…
Kurzfristig verfügbar (Geld und Wertpapiere)
…
In Immobilien und Beteiligungen gebunden
…
Verschuldung
…
Kennzahlen jeweils bezogen auf die Summe der Vermögenswerte. Rechenhilfe für Ihre eigene Übersicht, keine Bewertung, keine Empfehlung zur Vermögensstruktur.
Die Aufstellung zeigt den Stand heute. In der Vermögensbilanz rechnen wir durch, wie sich Ihr Vermögen bis in den Ruhestand entwickelt und welche Entscheidungen zuerst anstehen.
Unverbindliches Erstgespräch vereinbarenDer Rechner zeigt, wo Sie heute stehen. Wie sich diese Zahlen bis zum Ruhestand verändern, kann er nicht zeigen. Dafür fehlen ihm Ihre Einnahmen, Ausgaben, Kreditlaufzeiten und Pläne.
Vorlage: So legen Sie Ihre Aufstellung an
Für eine eigene Vermögensaufstellung genügt eine Tabelle, zum Beispiel in Excel. Diese fünf Schritte haben sich bewährt.
Schritt 1: Stichtag festlegen. Wählen Sie einen Tag, zu dem Sie alle Werte erheben, zum Beispiel den 31. Dezember. So passen die Zahlen zusammen, und Sie können später Jahr für Jahr vergleichen.
Schritt 2: Spalten anlegen. Bewährt haben sich diese Spalten: Position, Art (Konto, Depot, Immobilie, Beteiligung, Versicherung, Kredit), Institut oder Ansprechpartner, Wert am Stichtag, Quelle des Werts (Auszug, Gutachten, Schätzung), verfügbar innerhalb von drei Monaten (ja oder nein), bei Krediten das Ende der Zinsbindung, Bemerkung.
Schritt 3: Belege sammeln. Kontoauszüge, Depotauszug, Standmitteilungen der Versicherer, Darlehenskontoauszüge, bei Immobilien Kaufvertrag, Grundbuchauszug und gegebenenfalls ein Gutachten, beim Unternehmen der letzte Jahresabschluss.
Schritt 4: Werte eintragen und kennzeichnen. Tragen Sie jeden Wert ein und notieren Sie, ob er belegt oder geschätzt ist. Schätzungen sind erlaubt, sollten aber als solche erkennbar sein.
Schritt 5: Summen und Kennzahlen bilden. Summe Vermögenswerte, Summe Verbindlichkeiten, Nettovermögen und die drei Kennzahlen. Legen Sie die Aufstellung dorthin, wo auch Ihre Angehörigen sie im Ernstfall finden, und aktualisieren Sie sie einmal im Jahr.
Vermögensaufstellung im Erbfall
Im Erbfall bekommt die Aufstellung eine rechtliche Bedeutung. Ist ein Pflichtteilsberechtigter nicht Erbe, muss ihm der Erbe nach § 2314 BGB auf Verlangen Auskunft über den Bestand des Nachlasses geben. Dazu gehört nach § 260 BGB ein Verzeichnis der Nachlassgegenstände. Der Pflichtteilsberechtigte kann verlangen, dass die Werte ermittelt werden und das Verzeichnis durch einen Notar aufgenommen wird. Die Kosten trägt der Nachlass.
Hinzu kommt die Steuer. Nach § 30 Erbschaftsteuergesetz ist jeder steuerpflichtige Erwerb dem Finanzamt grundsätzlich binnen drei Monaten anzuzeigen, nachdem der Erwerber davon erfahren hat. Für die Anzeige und eine mögliche Erklärung braucht es eine Übersicht über das, was übergegangen ist. Welche Freibeträge dabei gelten, erklärt der Beitrag Erbschaftsteuer Freibeträge.
Wer zu Lebzeiten eine aktuelle Aufstellung pflegt, erleichtert seinen Erben diese Arbeit erheblich. Und wer früh Vermögen übertragen möchte, zum Beispiel eine Immobilie unter Nießbrauch, braucht ohnehin einen klaren Stand. Mehr dazu im Beitrag Nießbrauch bei der Schenkung und auf der Seite Generationenplanung. Die rechtlichen und steuerlichen Fragen im Einzelfall klären Sie mit Notar, Rechtsanwalt oder Steuerberater.
Typische Fehler bei der Vermögensaufstellung
Kaufpreise statt heutiger Werte. Eine Immobilie, die vor zwanzig Jahren gekauft wurde, ist heute meist anders zu bewerten. Gleiches gilt für Wertpapiere zum Einstandskurs.
Das Unternehmen fehlt oder ist zu hoch angesetzt. Beides verzerrt das Bild. Ein vorsichtiger, nachvollziehbarer Schätzwert ist besser als keiner.
Anwartschaften als Vermögen. Rentenansprüche sind künftige Einnahmen, kein Vermögen, über das Sie heute verfügen können.
Schulden vergessen. Kontokorrentkredite, Privatdarlehen oder Bürgschaften fehlen besonders oft.
Einmal erstellt, nie aktualisiert. Eine Aufstellung von vor fünf Jahren hilft im Ernstfall wenig. Ein fester jährlicher Termin genügt.
Von der Aufstellung zur Vermögensbilanz
Eine sorgfältige Aufstellung ist viel wert. Sie beantwortet die Frage, was heute da ist. Viele Fragen von Unternehmern und Familien richten sich aber auf die Zukunft:
- Reicht das Geld im Ruhestand, und wie lange tragen die Reserven, wenn jedes Jahr etwas entnommen wird?
- Was bleibt nach Steuern, wenn die Firma oder eine Immobilie verkauft wird?
- Wann laufen welche Kredite aus, und wie verändert sich die Belastung, wenn die Zinsen bei der Anschlussfinanzierung höher liegen?
- Wie wirkt sich eine Schenkung an die Kinder auf die eigene Versorgung aus?
- Was passiert mit dem Vermögen, wenn die Inflation über Jahre über zwei Prozent liegt?
Eine Liste mit Stichtagswerten kann keine dieser Fragen beantworten. Dafür werden Einnahmen, Ausgaben, Steuern und die Laufzeiten aller Verträge Jahr für Jahr fortgeschrieben und verschiedene Wege miteinander verglichen. Genau das leistet die Vermögensbilanz der Kanzlei Schu. In der Musterbilanz aus diesem Beitrag folgen auf die Übersicht deshalb noch Kapitel zu Liquidität, Vermögensentwicklung, Kreditverlauf, Steuern und Szenarien.
Ihre eigene Aufstellung ist dafür die beste Vorarbeit. Wer seine Zahlen schon sortiert hat, spart im Gespräch Zeit und kommt früher zu den Fragen, die wirklich zählen.
Wenn Sie Ihre Aufstellung gemeinsam mit uns einordnen möchten, vereinbaren Sie ein unverbindliches Erstgespräch.
Häufige Fragen zur Vermögensaufstellung
Was ist eine Vermögensaufstellung?
Eine Vermögensaufstellung ist eine Liste aller Vermögenswerte und Verbindlichkeiten zu einem Stichtag. Sie zeigt, was Ihnen gehört, was Sie schulden und wie hoch Ihr Nettovermögen ist. Sie ist eine Momentaufnahme und noch keine Planung.
Was muss alles in eine Vermögensaufstellung?
Auf die Seite der Vermögenswerte gehören Konten, Wertpapiere, Immobilien, Beteiligungen, Versicherungen mit Rückkaufswert und wertvolle Gegenstände. Auf die Seite der Verbindlichkeiten gehören alle Kredite mit ihrer Restschuld und offene Zahlungen. Bürgschaften und persönliche Haftungen notieren Sie gesondert.
Wie macht man eine Vermögensaufstellung?
Legen Sie einen Stichtag fest, sammeln Sie die Belege, tragen Sie jeden Wert mit seiner Quelle in eine Tabelle ein und kennzeichnen Sie Schätzungen. Zum Schluss bilden Sie die Summen und das Nettovermögen. Eine jährliche Aktualisierung zum gleichen Stichtag macht die Entwicklung sichtbar.
Wie berechnet man sein Nettovermögen?
Nettovermögen ist die Summe aller Vermögenswerte minus die Summe aller Verbindlichkeiten. In der Musterbilanz im Beitrag sind das 1.299.800 Euro minus 180.000 Euro, also 1.119.800 Euro. Wichtig ist, dass Immobilien zum heutigen Wert und Kredite mit der aktuellen Restschuld angesetzt werden.
Was zählt alles zum Nettovermögen?
Zum Nettovermögen zählen alle Werte, die Ihnen gehören und sich in Geld umrechnen lassen, abzüglich Ihrer Schulden. Ansprüche auf gesetzliche Rente oder aus einem Versorgungswerk zählen in einer privaten Aufstellung in der Regel nicht dazu, weil sie sich weder verkaufen noch beleihen lassen. Führen Sie sie gesondert als künftige Einnahmen.
Was ist eine Vermögensaufstellung bei Erben?
Im Erbfall kann ein Pflichtteilsberechtigter, der nicht Erbe ist, vom Erben nach § 2314 BGB Auskunft über den Nachlass und ein Verzeichnis der Nachlassgegenstände verlangen, auf Wunsch auch durch einen Notar. Zudem ist jeder steuerpflichtige Erwerb dem Finanzamt nach § 30 ErbStG grundsätzlich binnen drei Monaten anzuzeigen.
Quellen: § 9 BewG, § 169 VVG, §§ 260, 2314 BGB, § 30 ErbStG (gesetze-im-internet.de), abgerufen am 1. November 2026. Beispielzahlen aus einer Musterbilanz der Kanzlei Schu (Musterdaten), eigene Berechnung (Anteile = Position / Summe der Vermögenswerte, gerundet), Stand 1. November 2026.