
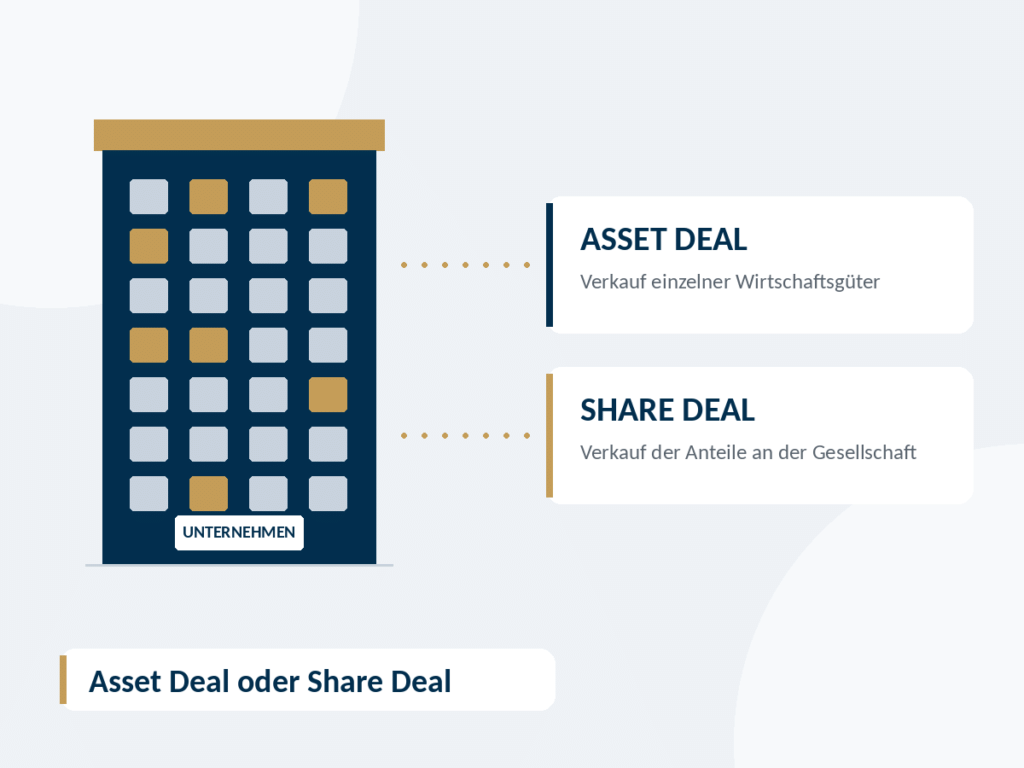
Beim Asset Deal verkauft das Unternehmen einzelne Wirtschaftsgüter: Maschinen, Warenbestand, Kundenstamm, Marken, Verträge. Beim Share Deal verkaufen die Gesellschafter ihre Anteile an der Gesellschaft, das Unternehmen bleibt als Rechtsträger bestehen und wechselt als Ganzes den Eigentümer.
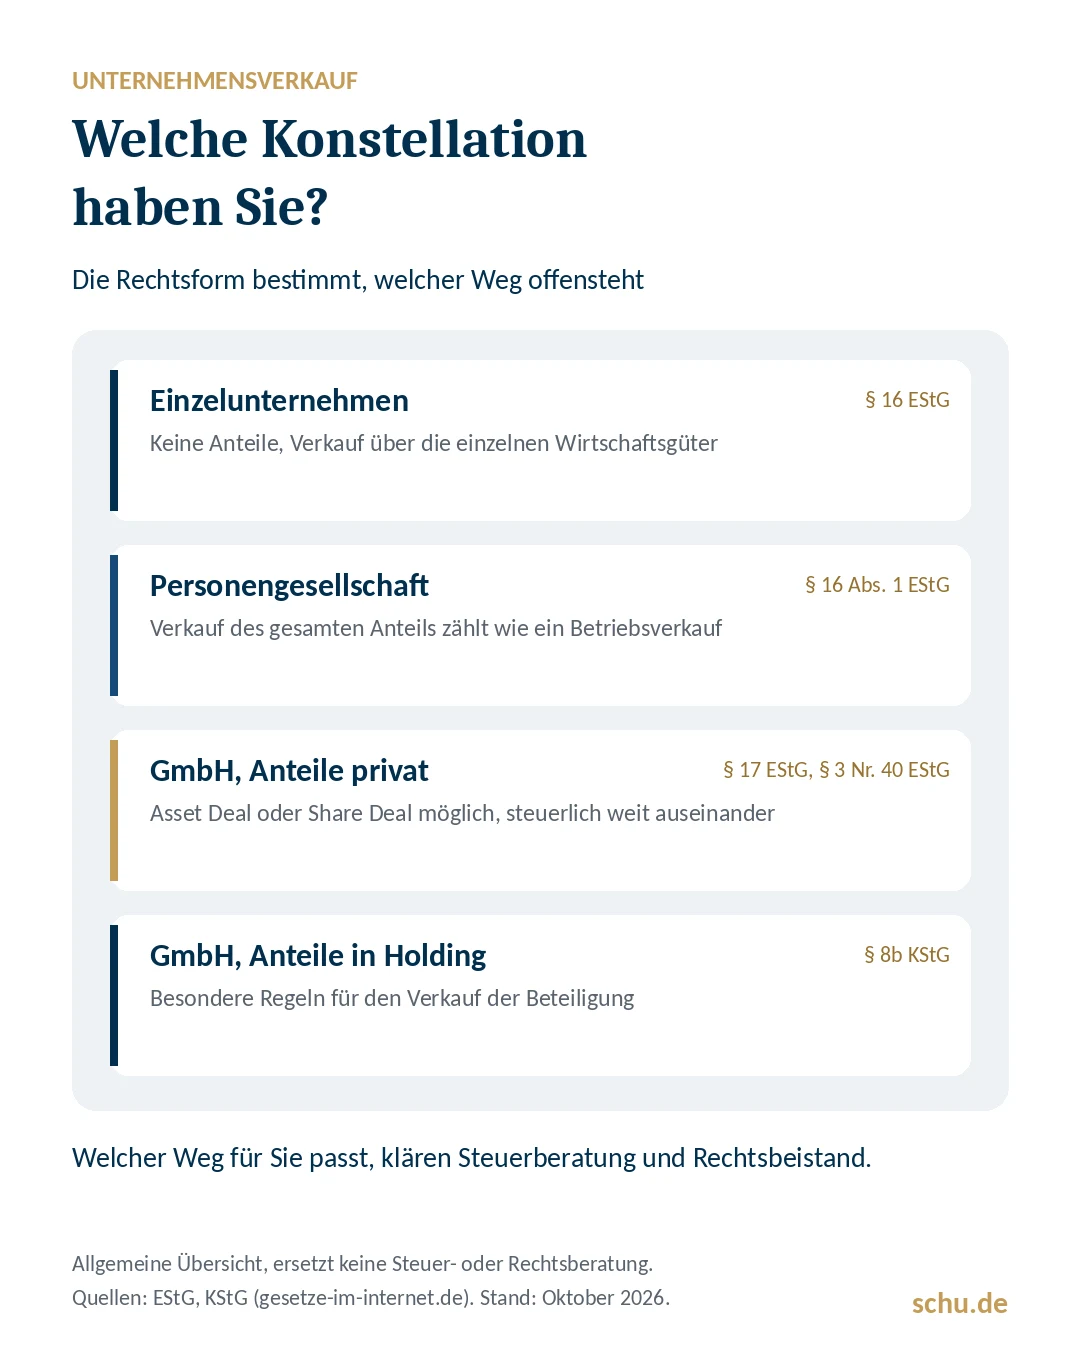
Welcher Weg überhaupt in Frage kommt, hängt zuerst von der Rechtsform und davon ab, wem die Anteile gehören. Vier typische Fälle:
Einzelunternehmen. Es gibt keine Anteile, die Sie verkaufen könnten. Der Verkauf läuft über die einzelnen Wirtschaftsgüter des Betriebs, steuerlich als Veräußerung des Gewerbebetriebs (§ 16 EStG).
Personengesellschaft (zum Beispiel OHG oder KG). Verkaufen Sie Ihren gesamten Anteil als Mitunternehmer, zählt das steuerlich wie die Veräußerung eines Betriebs (§ 16 Abs. 1 EStG). Verkaufen Sie nur einen Teil des Anteils, entstehen laufende Gewinne und keine begünstigten Veräußerungsgewinne.
GmbH, Anteile privat gehalten. Hier haben Sie die Wahl: Die GmbH kann ihre Wirtschaftsgüter verkaufen (Asset Deal), oder Sie verkaufen Ihre Anteile (Share Deal). Steuerlich liegen die beiden Wege weit auseinander.
GmbH, Anteile in einer Holding. Hält eine Kapitalgesellschaft die Anteile, gelten für den Verkauf der Beteiligung besondere Regeln mit einem sehr hohen steuerfreien Anteil (§ 8b KStG, dazu weiter unten).
Beim Asset Deal werden die Wirtschaftsgüter einzeln übertragen. Der Käufer kann auswählen, was er übernimmt, und die erworbenen Wirtschaftsgüter nach den Anschaffungskosten abschreiben. Deshalb bevorzugen Käufer den Asset Deal häufig.
Der Preis dafür ist der Aufwand: Jeder Vermögensgegenstand, jeder Vertrag und jede Verbindlichkeit muss einzeln erfasst und übertragen werden. Bei Verträgen ist häufig die Zustimmung der Vertragspartner nötig. Bei einem Unternehmen mit vielen Kunden und Lieferanten kann das erheblich dauern.
Beim Share Deal gehen die Anteile über. Das Unternehmen bleibt dasselbe: Verträge, Genehmigungen und Beschäftigte bleiben bei der Gesellschaft, der Eigentümer wechselt. Die Übertragung ist meist einfacher und schneller, weil nur ein Kaufvertrag über die Anteile geschlossen wird.
Für den Käufer hat das eine Kehrseite. Er erwirbt die Gesellschaft mit ihrer gesamten Geschichte, einschließlich Risiken, die nicht bekannt sind. Deshalb prüft er das Unternehmen vor dem Kauf in einer Due Diligence und lässt sich im Vertrag Garantien und Haftungsregeln zusichern.
Für die Beschäftigten gilt beim Verkauf eines Betriebs oder Betriebsteils § 613a BGB: Der Käufer tritt in die bestehenden Arbeitsverhältnisse ein und übernimmt deren Rechte und Pflichten. Gelten Tarifverträge oder Betriebsvereinbarungen, werden sie Teil des Arbeitsvertrags mit dem neuen Inhaber und dürfen in der Regel innerhalb eines Jahres nicht zum Nachteil der Beschäftigten geändert werden. Die Beschäftigten müssen vor dem Übergang in Textform informiert werden, unter anderem über den Zeitpunkt, den Grund und die rechtlichen, wirtschaftlichen und sozialen Folgen. Sie können dem Übergang innerhalb eines Monats nach Zugang der Unterrichtung widersprechen.
Beim Share Deal ändert sich für Verträge und Arbeitsverhältnisse zunächst nichts, denn die Gesellschaft bleibt dieselbe. Einzelne Verträge können allerdings Klauseln enthalten, die bei einem Gesellschafterwechsel greifen. Die Verträge sollten deshalb vorab geprüft werden.
Hier zeigt sich der größte Unterschied aus Sicht der Verhandlung. Beim Asset Deal übernimmt der Käufer nur, was vereinbart ist. Beim Share Deal übernimmt er alles, was in der Gesellschaft steckt, auch Altlasten.
Das führt zu typischen Verhandlungspunkten: Welche Garantien gibt der Verkäufer? Wie lange und bis zu welcher Höhe haftet er dafür? Welcher Teil des Kaufpreises wird zurückbehalten? Typischerweise bevorzugt der Verkäufer einer GmbH den Share Deal, der Käufer den Asset Deal. Die Einigung läuft dann über Kaufpreis, Garantien und Haftungsregeln. Wer seine eigenen Zahlen für beide Wege kennt, verhandelt hier sicherer.
Die Regeln unterscheiden sich stark nach Rechtsform. Lesen Sie den Absatz, der zu Ihnen passt, die anderen sind Hintergrund.
Einzelunternehmen und Personengesellschaft. Der Gewinn aus dem Verkauf des Betriebs zählt zu den gewerblichen Einkünften (§ 16 EStG). Das Gesetz sieht dafür unter Voraussetzungen zwei Entlastungen vor, die an dieselben persönlichen Bedingungen geknüpft sind: Sie müssen das 55. Lebensjahr vollendet haben oder dauerhaft berufsunfähig sein, und beides gibt es nur auf Antrag.
Die erste ist ein Freibetrag von 45.000 Euro (§ 16 Abs. 4 EStG). Er schmilzt ab einem Gewinn von 136.000 Euro ab und entfällt ab 181.000 Euro vollständig.
Die zweite ist ein ermäßigter Steuersatz für Gewinne bis 5 Millionen Euro. Er beträgt 56 Prozent des durchschnittlichen Steuersatzes, mindestens aber 14 Prozent (§ 34 Abs. 3 EStG). Diese Ermäßigung lässt sich nur einmal im Leben in Anspruch nehmen. Daneben sieht § 34 Abs. 1 EStG die sogenannte Fünftelregelung für außerordentliche Einkünfte vor.
GmbH. Verkauft die GmbH selbst ihre Wirtschaftsgüter, entsteht der Gewinn in der Gesellschaft und wird dort versteuert. Die Körperschaftsteuer beträgt derzeit 15 Prozent und sinkt ab 2028 schrittweise bis auf 10 Prozent ab 2032 (§ 23 KStG), hinzu kommen Solidaritätszuschlag und je nach Fall Gewerbesteuer. Wollen Sie das Geld anschließend privat nutzen, muss es aus der Gesellschaft heraus, zum Beispiel durch eine Ausschüttung, und wird dort erneut besteuert, grundsätzlich mit einem Steuersatz von 25 Prozent (§ 32d EStG), auf Antrag unter Voraussetzungen im Teileinkünfteverfahren. Dieser zweistufige Weg ist der Grund, warum der Asset Deal für Verkäufer einer GmbH steuerlich oft ungünstiger ausfällt.
Gewerbesteuer. Ob beim Verkauf Gewerbesteuer anfällt, hängt von Rechtsform und Konstellation ab. Gewinne aus der Veräußerung eines Mitunternehmeranteils, die unmittelbar auf eine natürliche Person entfallen, sind im Gewerbeertrag nicht einbezogen (§ 7 GewStG). Bei Kapitalgesellschaften gilt das grundsätzlich nicht. Eine Prüfung im Einzelfall ist unerlässlich.
Umsatzsteuer. Wird ein ganzes Unternehmen oder ein selbständig geführter Betrieb an einen anderen Unternehmer übertragen, liegt in der Regel eine nicht umsatzsteuerbare Geschäftsveräußerung im Ganzen vor (§ 1 Abs. 1a UStG).
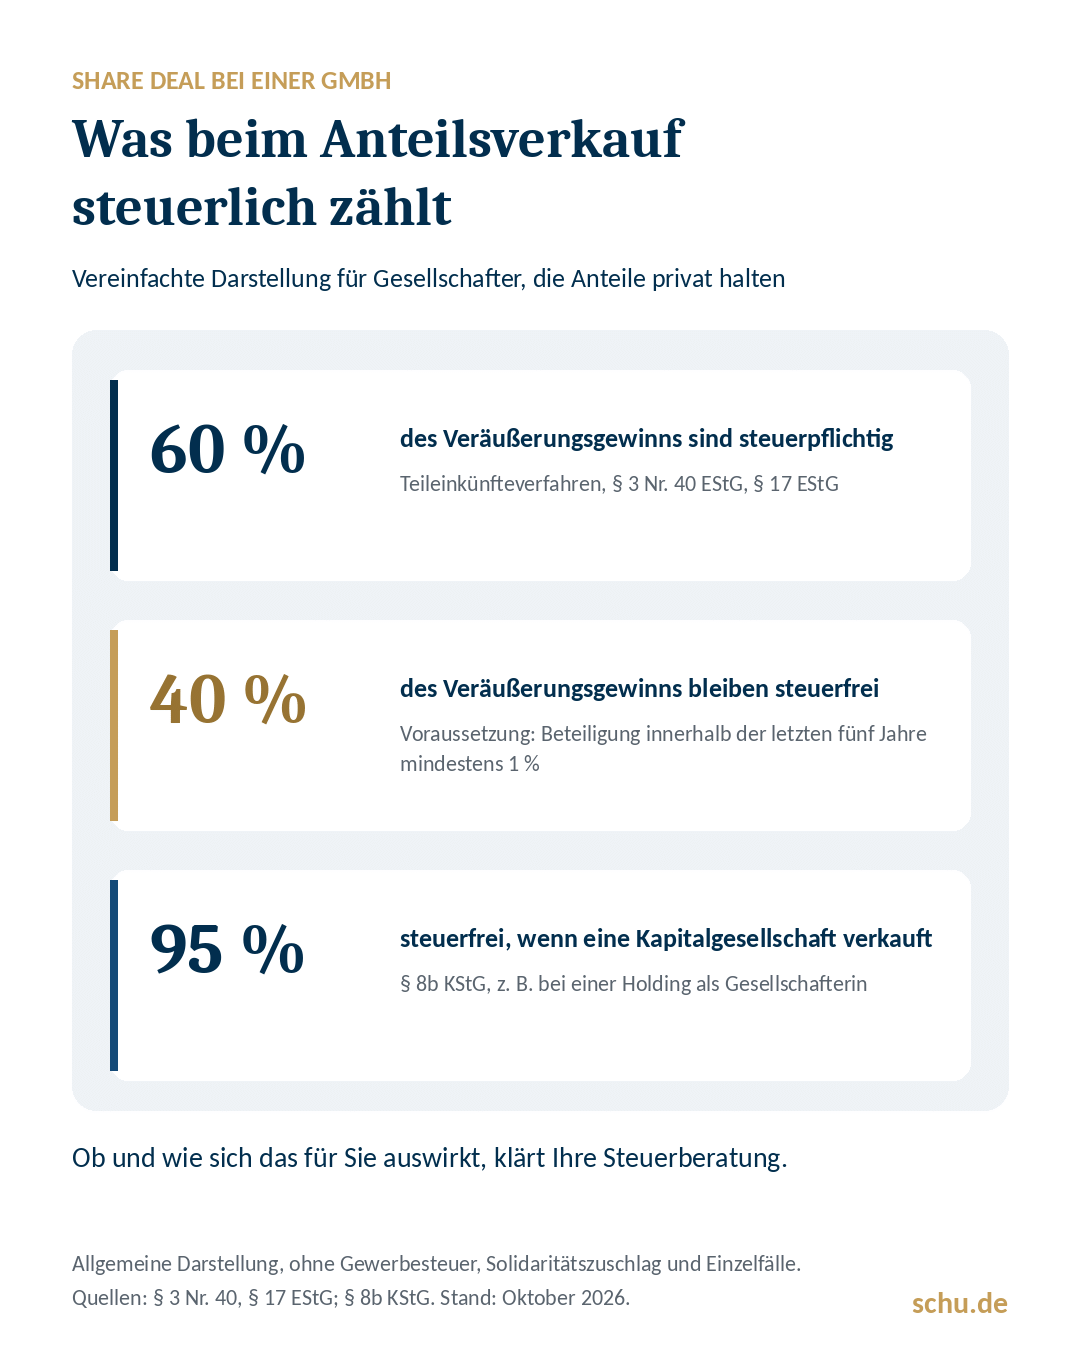
Beim Verkauf von GmbH-Anteilen durch eine Privatperson gilt grundsätzlich: Der Gewinn ist einkommensteuerpflichtig, wenn Sie innerhalb der letzten fünf Jahre mit mindestens 1 Prozent beteiligt waren (§ 17 EStG). Besteuert wird nach dem Teileinkünfteverfahren: 40 Prozent des Gewinns bleiben steuerfrei, 60 Prozent sind steuerpflichtig (§ 3 Nr. 40 EStG). Zusätzlich sieht § 17 EStG einen kleinen Freibetrag von 9.060 Euro vor, der anteilig gilt und ab einem Gewinn von 36.100 Euro abschmilzt. Die Tarifermäßigung nach § 34 EStG gilt für den steuerpflichtigen Teil nicht.
Hält eine Kapitalgesellschaft die Anteile, etwa Ihre Holding, bleiben Gewinne aus dem Verkauf der Beteiligung grundsätzlich steuerfrei. Fünf Prozent des Gewinns gelten als nicht abziehbare Betriebsausgaben, effektiv sind also 95 Prozent steuerfrei (§ 8b KStG).
Ob Gewerbesteuer anfällt, wie sich Ihre persönliche Steuerlast darstellt und ob Gestaltungen wie eine Holding-Struktur sinnvoll und rechtzeitig umgesetzt sind, klärt Ihre Steuerberatung.
Gehört zum Unternehmen Grundbesitz, kommt die Grunderwerbsteuer ins Spiel. Ein Share Deal wird dabei nicht automatisch ausgespart: Gehören einer Kapitalgesellschaft inländische Grundstücke und gehen innerhalb von zehn Jahren mindestens 90 Prozent der Anteile an neue Gesellschafter über, kann das wie ein Grundstückserwerb behandelt werden (§ 1 Abs. 2b GrEStG). Wer Grundbesitz im Unternehmen hat, sollte das vor der Entscheidung für einen Weg prüfen lassen.
Der Verkaufspreis ist nur die halbe Rechnung. Entscheidend ist, was nach Steuern bleibt und welche Aufgabe das Geld künftig erfüllen soll: als Altersvorsorge, als Absicherung der Familie, als Grundlage für eine neue Tätigkeit oder als Vermögen, das an die nächste Generation weitergegeben werden soll (mehr dazu unter Generationenplanung).
Viele Unternehmer haben den Firmenwert über Jahre als stille Altersvorsorge eingeplant. Mit dem Verkauf wird aus dem Firmenwert ein Betrag auf dem Konto, und aus der Frage „Was ist mein Unternehmen wert?“ wird die Frage „Wovon lebe ich in den nächsten dreißig Jahren?“. Das verlangt eine Planung, die Einnahmen, Entnahmen, Steuern und Teuerung zusammen betrachtet. In der Vermögensbilanz legen wir das gemeinsam mit Ihnen offen, bevor der Verkauf entschieden ist.
Mehr zur Verbindung von Unternehmenswert und Ruhestand in unserem Beitrag Ruhestandsplanung für Unternehmer: Warum Ihr Firmenwert noch keine Rente ist.
Steuerliche und rechtliche Fragen gehören zu Ihrer Steuerberatung und Ihrem Rechtsbeistand. Wir ergänzen die Sicht auf Ihr privates Vermögen: Was soll der Erlös künftig leisten, und wie fügt er sich in Ihre Altersvorsorge ein? Mehr dazu auf unserer Seite Unternehmensnachfolge und Verkauf. Ein Erstgespräch ist unverbindlich.
Beim Asset Deal werden einzelne Wirtschaftsgüter verkauft, beim Share Deal die Anteile an der Gesellschaft. Das Unternehmen bleibt beim Share Deal als Rechtsträger bestehen.
Bei Privatpersonen ab 1 Prozent Beteiligung innerhalb der letzten fünf Jahre gilt in der Regel das Teileinkünfteverfahren, 60 Prozent des Gewinns sind steuerpflichtig. Verkauft eine Kapitalgesellschaft Anteile, sind grundsätzlich 95 Prozent steuerfrei. Der Einzelfall ist mit der Steuerberatung zu klären.
Bei Einzelunternehmen und Personengesellschaften kann der Verkaufsgewinn unter Voraussetzungen begünstigt sein, etwa durch einen Freibetrag oder einen ermäßigten Steuersatz. Bei einer GmbH wird der Gewinn in der Gesellschaft besteuert und bei Ausschüttung zusätzlich beim Gesellschafter.
Beim Asset Deal tritt der Käufer nach § 613a BGB in die Arbeitsverhältnisse ein, die Beschäftigten müssen informiert werden und können innerhalb eines Monats widersprechen. Beim Share Deal bleibt der Arbeitgeber unverändert.
Aus Käufersicht die Übernahme aller Risiken der Gesellschaft, auch unbekannter. Aus Verkäufersicht können Garantien und Haftungszusagen verlangt werden.
Nein. Ein Einzelunternehmen hat keine Anteile. Der Verkauf läuft über die einzelnen Wirtschaftsgüter des Betriebs.
Ja. Gehören einer Kapitalgesellschaft inländische Grundstücke, kann ein Wechsel von mindestens 90 Prozent der Anteile innerhalb von zehn Jahren Grunderwerbsteuer auslösen.
Möglichst früh, bevor Sie mit Interessenten sprechen. Manche steuerliche Gestaltungen brauchen Vorlauf, und eine Struktur lässt sich nicht kurzfristig ändern.
Stand: 18. Oktober 2026. Quellen: EStG §§ 3 Nr. 40, 16, 17, 32d, 34; KStG §§ 8b, 23; GewStG § 7; UStG § 1 Abs. 1a; BGB § 613a; GrEStG § 1 Abs. 2b (gesetze-im-internet.de, abgerufen am 18. Oktober 2026). Der Beitrag informiert allgemein und stellt keine Steuer-, Rechts- oder Anlageberatung dar.
Wir verwenden Cookies, um unsere Website zuverlässig zu betreiben und ihre Nutzung zu verstehen. Technisch notwendige Cookies sind immer aktiv. Statistik und Marketing werden nur mit Ihrer Zustimmung geladen. Ihre Auswahl können Sie jederzeit über den Link „Cookie-Einstellungen" im Footer ändern.