
Das Jahressteuergesetz 2026 bündelt viele einzelne Änderungen im Steuerrecht. Die Erhöhung der Steuerzinsen ist die Änderung, die die meisten Steuerzahler betrifft. Der Bundestag hat das Gesetz am 12. November 2026 beschlossen, mit den Stimmen von CDU/CSU und SPD.
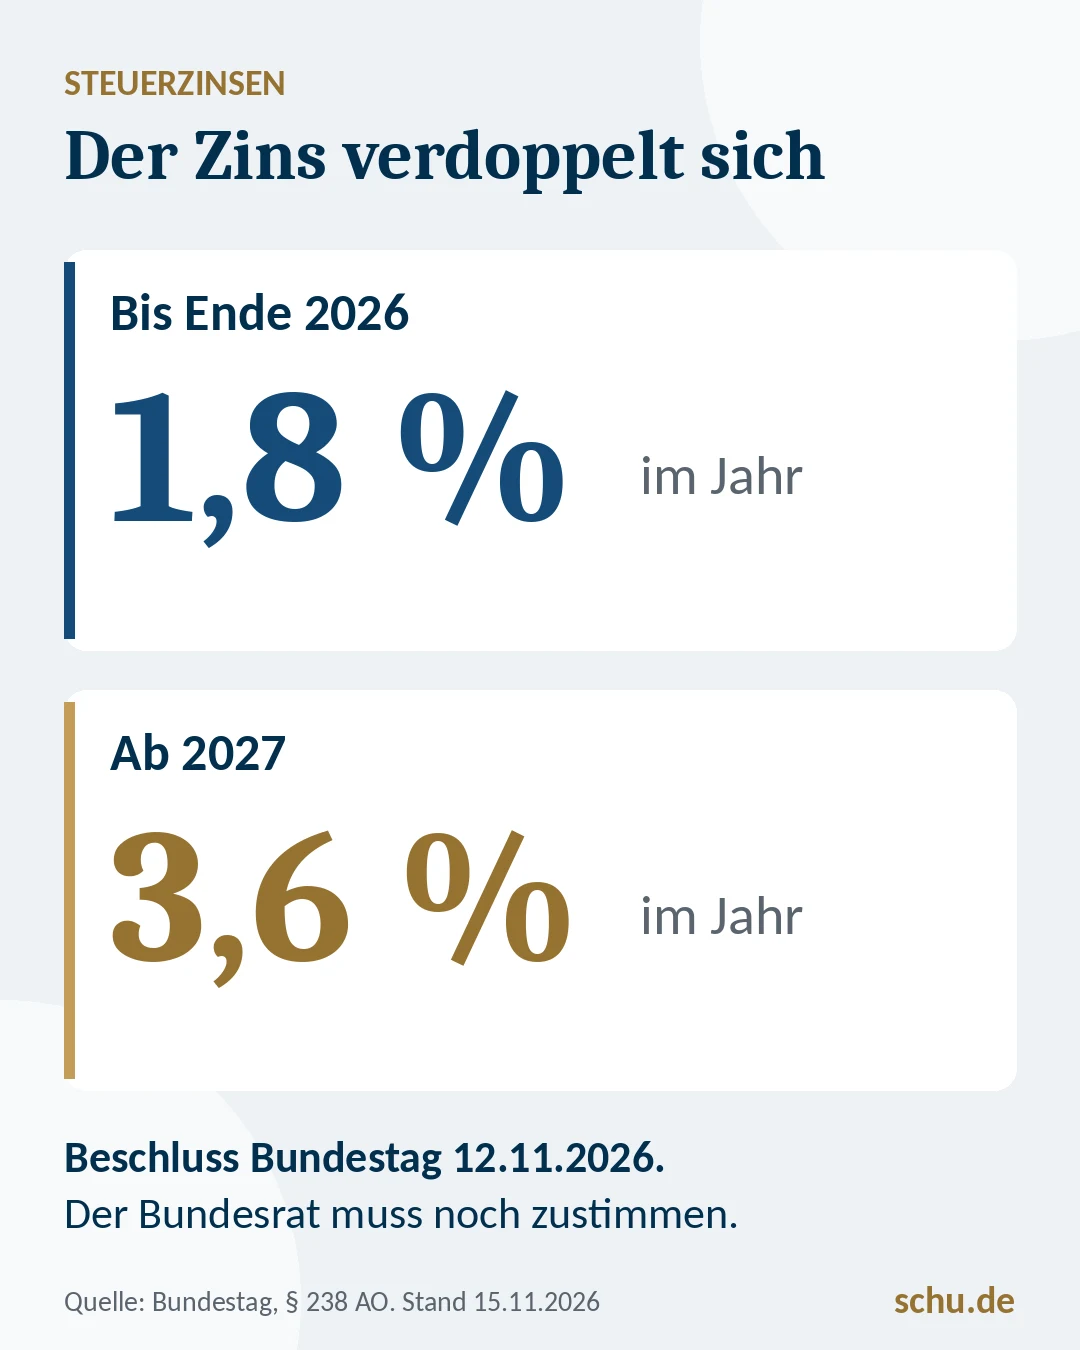
Begründet wird die Anhebung mit den allgemein gestiegenen Zinsen. Der bisherige Satz von 1,8 Prozent gilt seit 2019.
Wichtig für die Einordnung: Ein Beschluss des Bundestages ist noch kein geltendes Recht. Der Bundesrat muss dem Gesetz zustimmen, danach wird es im Bundesgesetzblatt verkündet. Nach derzeitiger Planung befasst sich der Bundesrat am 18. Dezember 2026 damit. Bis dahin gilt weiter der Satz von 1,8 Prozent.
Der Zinssatz steht in § 238 der Abgabenordnung. Er wird je Monat festgelegt, nicht je Jahr.
Bis Ende 2026 | Ab 2027 (beschlossen, Bundesrat offen) | |
Zins je Monat | 0,15 Prozent | 0,3 Prozent |
Zins je Jahr | 1,8 Prozent | 3,6 Prozent |
Zinsen auf 10.000 Euro in zwölf Monaten | 180 Euro | 360 Euro |
Verzinst werden Einkommensteuer, Körperschaftsteuer, Umsatzsteuer und Gewerbesteuer. Das Finanzamt rundet den Betrag vorher auf volle 50 Euro ab und rechnet nur volle Monate.
Läuft ein Zinszeitraum über den Jahreswechsel, wird er geteilt: Für die Monate bis Dezember 2026 bleibt es beim alten Satz, ab Januar 2027 gilt der neue.
Zinsen fallen nicht sofort an. Nach § 233a der Abgabenordnung beginnt der Zinslauf erst 15 Monate nach Ablauf des Jahres, in dem die Steuer entstanden ist. Er endet, wenn der Steuerbescheid wirksam wird.
Ein Beispiel für das Steuerjahr 2025:
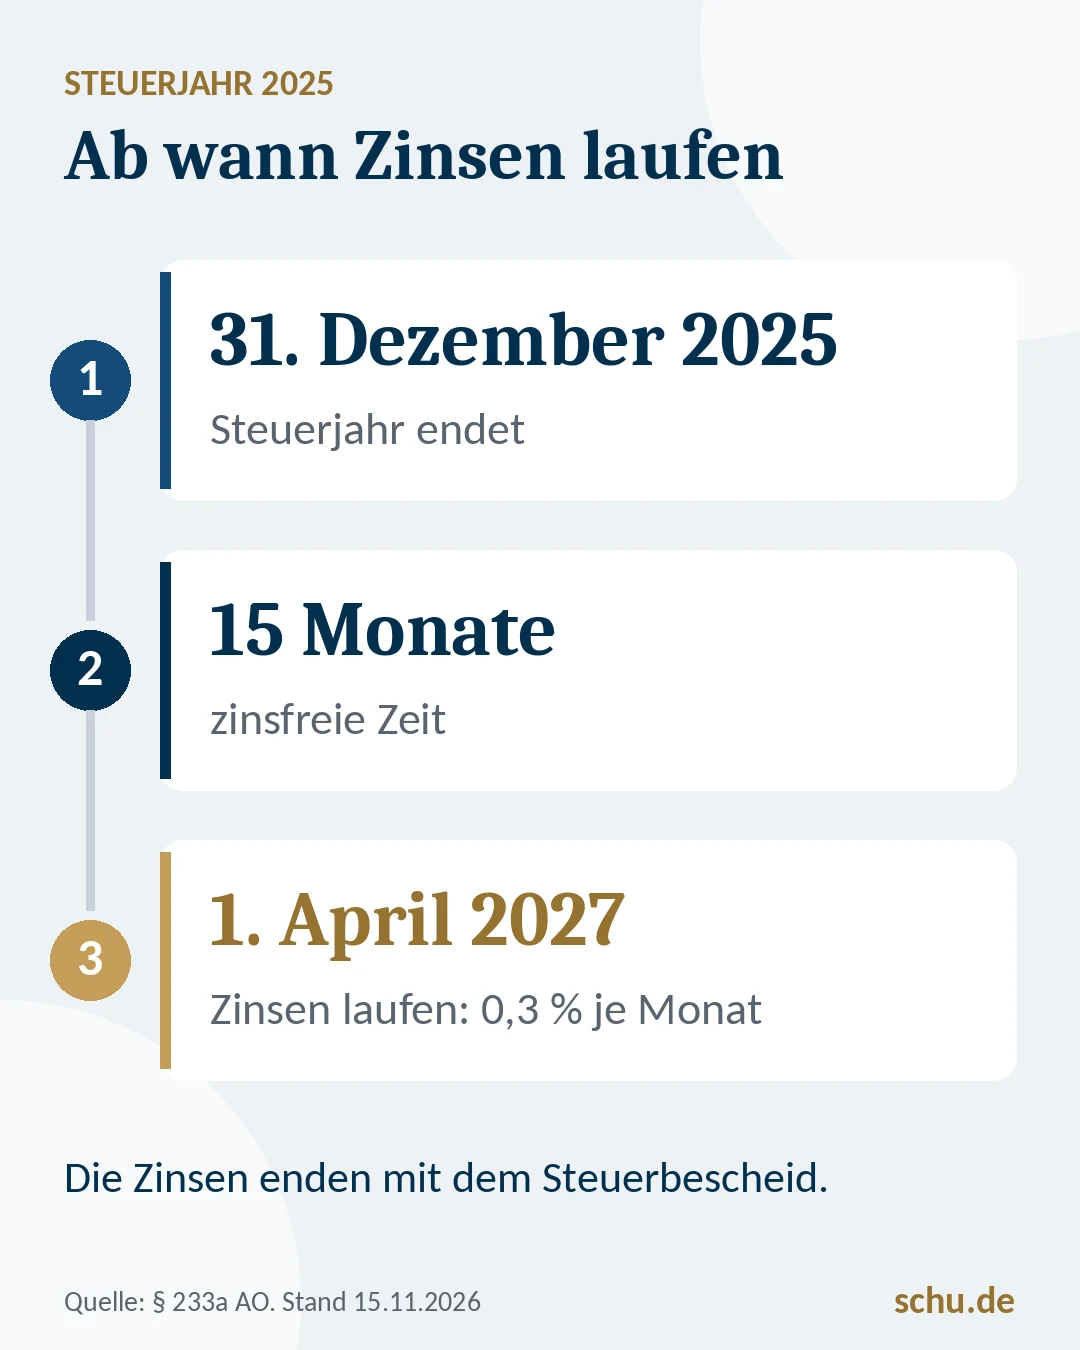
Wer seine Steuererklärung für 2025 spät abgibt oder auf einen geänderten Bescheid wartet, fällt also als Erster vollständig unter den neuen Satz.
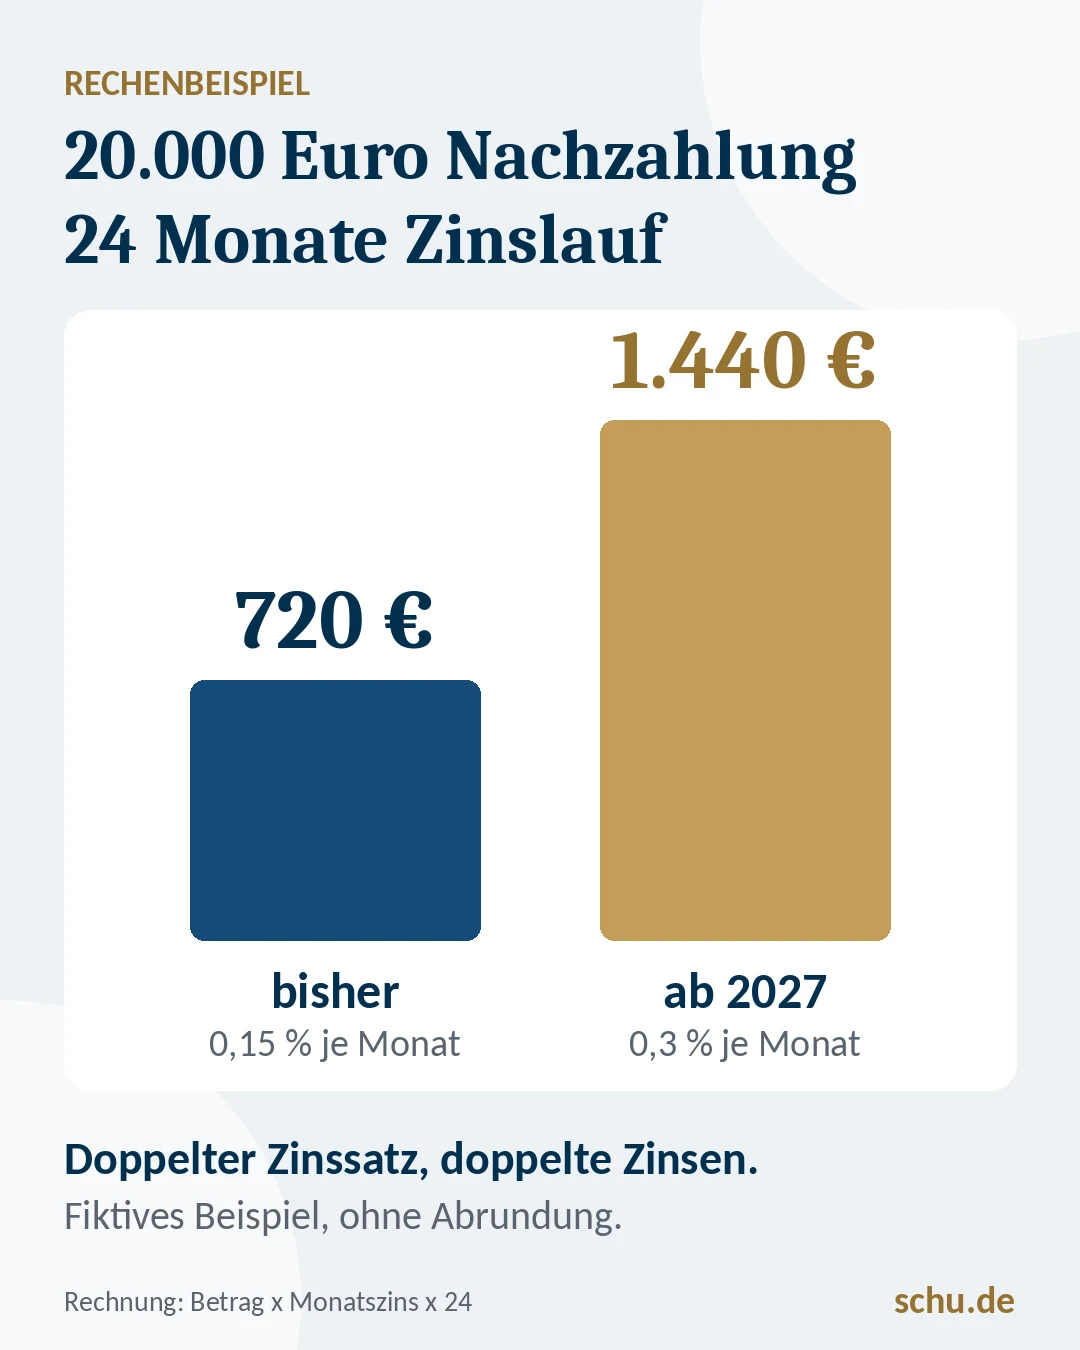
Die Rechnung ist überschaubar: Nachzahlung mal Monatszins mal Zahl der vollen Monate.
Nachzahlung | Zinslauf | Bisher (0,15 % je Monat) | Ab 2027 (0,3 % je Monat) |
20.000 Euro | 12 Monate | 360 Euro | 720 Euro |
20.000 Euro | 24 Monate | 720 Euro | 1.440 Euro |
50.000 Euro | 36 Monate | 2.700 Euro | 5.400 Euro |
Die dritte Zeile ist kein Ausnahmefall. Nach einer Betriebsprüfung liegen die geprüften Jahre oft mehrere Jahre zurück, entsprechend lang ist der Zinslauf.
Dazu kommt: Nachzahlungszinsen auf private Steuern lassen sich nach § 12 des Einkommensteuergesetzes nicht steuerlich absetzen. Sie zahlen sie aus versteuertem Geld.
Der neue Satz gilt auch, wenn das Finanzamt Ihnen Geld schuldet. Erstattungen werden nach Ablauf der 15 Monate ebenfalls mit 0,3 Prozent je Monat verzinst.
Ein Unterschied bleibt: Erstattungszinsen zählen nach § 20 des Einkommensteuergesetzes zu den Einkünften aus Kapitalvermögen und sind steuerpflichtig. Nachzahlungszinsen sind dagegen nicht absetzbar.
Nicht betroffen sind andere Zinsarten. Für Stundungszinsen bleibt es nach dem Gesetz bei 0,5 Prozent je Monat.
Drei Wege nennt das Gesetz selbst. Welcher für Sie passt, klären Sie mit Ihrer Steuerberatung.
Alle drei Wege setzen voraus, dass das Geld für die Steuer vorhanden ist. Damit wird aus einer Steuerfrage eine Frage der Liquidität.
Die beschlossene Fassung enthält weitere Punkte, die Unternehmer und Familien betreffen können:
Auch hier gilt: beschlossen vom Bundestag, die Zustimmung des Bundesrats steht aus. Die größere Reform des Steuertarifs läuft getrennt davon, mehr dazu in unserem Beitrag zur Einkommensteuerreform 2027.
In vielen Unternehmerhaushalten ist die nächste Steuerzahlung nirgends eingeplant. Das Geld liegt auf dem Geschäftskonto, steckt im Betrieb oder ist für eine Sondertilgung vorgesehen. Solange der Zins bei 1,8 Prozent lag, fiel das Abwarten kaum ins Gewicht. Mit 3,6 Prozent ändert sich diese Rechnung.
In einer Vermögensbilanz steht die erwartete Steuerschuld deshalb als eigene Position auf der Seite der Verbindlichkeiten, neben Krediten und Zusagen. Erst dann sehen Sie, wie viel Ihrer Liquidität tatsächlich frei ist. Wie Sie alle Werte und Schulden zusammentragen, zeigt unser Beitrag zur Vermögensaufstellung. Warum eine Reserve gerade bei auslaufenden Krediten zählt, lesen Sie im Beitrag zur Anschlussfinanzierung.
Drei Fragen für Ihre Bestandsaufnahme:
Mehr dazu, wie wir Unternehmer bei der Ordnung von Betriebs- und Privatvermögen begleiten, finden Sie auf unserer Seite für Unternehmer und Geschäftsführe
Ob eine Steuernachzahlung Ihre Planung durcheinanderbringt, hängt davon ab, wie Ihr Vermögen insgesamt aufgestellt ist. In einem unverbindlichen Erstgespräch sehen wir gemeinsam auf Ihre Liquidität, Ihre Verpflichtungen und die Reserven, die dafür bereitstehen. Die steuerliche Beurteilung im Einzelfall bleibt bei Ihrer Steuerberatung.
Derzeit 0,15 Prozent je Monat, also 1,8 Prozent im Jahr. Ab dem 1. Januar 2027 sollen es 0,3 Prozent je Monat sein, also 3,6 Prozent im Jahr. Der Bundestag hat das am 12. November 2026 beschlossen, die Zustimmung des Bundesrats steht noch aus.
In bestimmten Fällen ja. Nach § 233a Absatz 8 der Abgabenordnung werden Nachzahlungszinsen nicht festgesetzt oder erlassen, soweit Sie vor dem Bescheid freiwillig gezahlt haben und das Finanzamt die Zahlung angenommen hat. Daneben ist ein Erlass aus Billigkeitsgründen möglich, darüber entscheidet das Finanzamt im Einzelfall.
Zinsen, die das Finanzamt auf eine Steuererstattung zahlt, sind steuerpflichtig. Sie gehören nach § 20 Absatz 1 Nummer 7 des Einkommensteuergesetzes zu den Einkünften aus Kapitalvermögen. Wie eine Rückzahlung früher gezahlter Nachzahlungszinsen in Ihrem Fall behandelt wird, klären Sie mit Ihrer Steuerberatung.
Der frühere Zinssatz von 6 Prozent im Jahr war es. Das Bundesverfassungsgericht hat ihn mit Beschluss vom 8. Juli 2021 für Zinszeiträume ab 2014 für verfassungswidrig erklärt, weil er in der Niedrigzinsphase zu hoch war. Daraufhin wurde der Satz rückwirkend ab 2019 auf 1,8 Prozent gesenkt. Über den neuen Satz von 3,6 Prozent hat kein Gericht entschieden.
Der Bundestag hat es am 12. November 2026 beschlossen. Es fehlen die Zustimmung des Bundesrats und die Verkündung im Bundesgesetzblatt. Die neuen Steuerzinsen sollen ab dem 1. Januar 2027 gelten.
Neben den höheren Steuerzinsen sollen Einkommensteuerbescheide für Nutzer eines Elster-Kontos ab 2027 nur noch elektronisch kommen. Getrennt davon berät der Bundestag über die Einkommensteuerreform 2027 mit höherem Grundfreibetrag und höherem Kindergeld. Beide Vorhaben sind noch nicht in Kraft.
Quellen (Stand 15. November 2026): Deutscher Bundestag, Textarchiv, „Bundestag beschließt das Jahressteuergesetz 2026“, 12.11.2026 (BT-Drs. 21/8283, Fassung 21/9139); Deutscher Bundestag, hib 928/2026 vom 11.11.2026; §§ 233a, 238 Abgabenordnung, §§ 12, 20, 37 Einkommensteuergesetz (gesetze-im-internet.de, abgerufen 15.11.2026); Bundesverfassungsgericht, Beschluss vom 08.07.2021, 1 BvR 2237/14 und 1 BvR 2422/17. Rechenbeispiele: eigene Rechnung (Betrag x Monatszins x volle Monate, ohne Abrundung).
Wir verwenden Cookies, um unsere Website zuverlässig zu betreiben und ihre Nutzung zu verstehen. Technisch notwendige Cookies sind immer aktiv. Statistik und Marketing werden nur mit Ihrer Zustimmung geladen. Ihre Auswahl können Sie jederzeit über den Link „Cookie-Einstellungen" im Footer ändern.