
Bei der vorweggenommenen Erbfolge geben Sie Vermögen schon zu Lebzeiten an die Menschen weiter, die es später ohnehin erben sollen, meist an Ihre Kinder. Rechtlich ist das ein Vertrag unter Lebenden, in der Regel eine Schenkung zu Lebzeiten, oft verbunden mit Bedingungen oder Gegenleistungen. Steuerlich wird sie nach dem Erbschaftsteuer- und Schenkungsteuergesetz behandelt: Als Schenkung gilt nach § 7 ErbStG jede freigebige Zuwendung, durch die der Beschenkte bereichert wird.
Übertragen werden können Immobilien, Geldvermögen, Depots oder Unternehmensanteile. Das Besondere ist der Blick auf das Ganze: Die Übergabe soll zur späteren Erbfolge passen und die Familie insgesamt gerecht behandeln.
Jede vorweggenommene Erbfolge enthält eine Schenkung, aber nicht jede Schenkung ist eine vorweggenommene Erbfolge. Eine Schenkung kann ein einmaliges Geschenk sein, etwa zum Geburtstag. Bei der vorweggenommenen Erbfolge geht es dagegen um einen planvollen Teil des späteren Erbes, häufig mit Regelungen dazu, wie die Zuwendung später unter Geschwistern angerechnet wird, und mit Rechten, die sich die Eltern vorbehalten.
Wer sein Haus überschreiben möchte, macht rechtlich meist nichts anderes als eine Schenkung der Immobilie. Sie wird notariell beurkundet und im Grundbuch eingetragen. Schenkung und Überschreibung meinen hier also dasselbe.
Der wichtigste steuerliche Grund für die vorweggenommene Erbfolge sind die persönlichen Freibeträge. Nach § 16 ErbStG bleiben steuerfrei:
Empfänger | Freibetrag |
Ehegatte oder eingetragener Lebenspartner | 500.000 Euro |
Kind (auch Stiefkind) | 400.000 Euro |
Enkel | 200.000 Euro |
Übrige Personen der Steuerklasse I (z. B. Eltern bei Erwerb von Todes wegen) | 100.000 Euro |
Steuerklasse II und III (z. B. Geschwister, Nichten, nicht Verwandte) | 20.000 Euro |
Die Freibeträge gelten je Schenker und je Empfänger. Ein Kind kann also von jedem Elternteil 400.000 Euro steuerfrei erhalten. Nach § 14 ErbStG werden alle Zuwendungen derselben Person innerhalb von zehn Jahren zusammengerechnet. Liegt eine frühere Schenkung länger als zehn Jahre zurück, steht der Freibetrag wieder vollständig zur Verfügung.
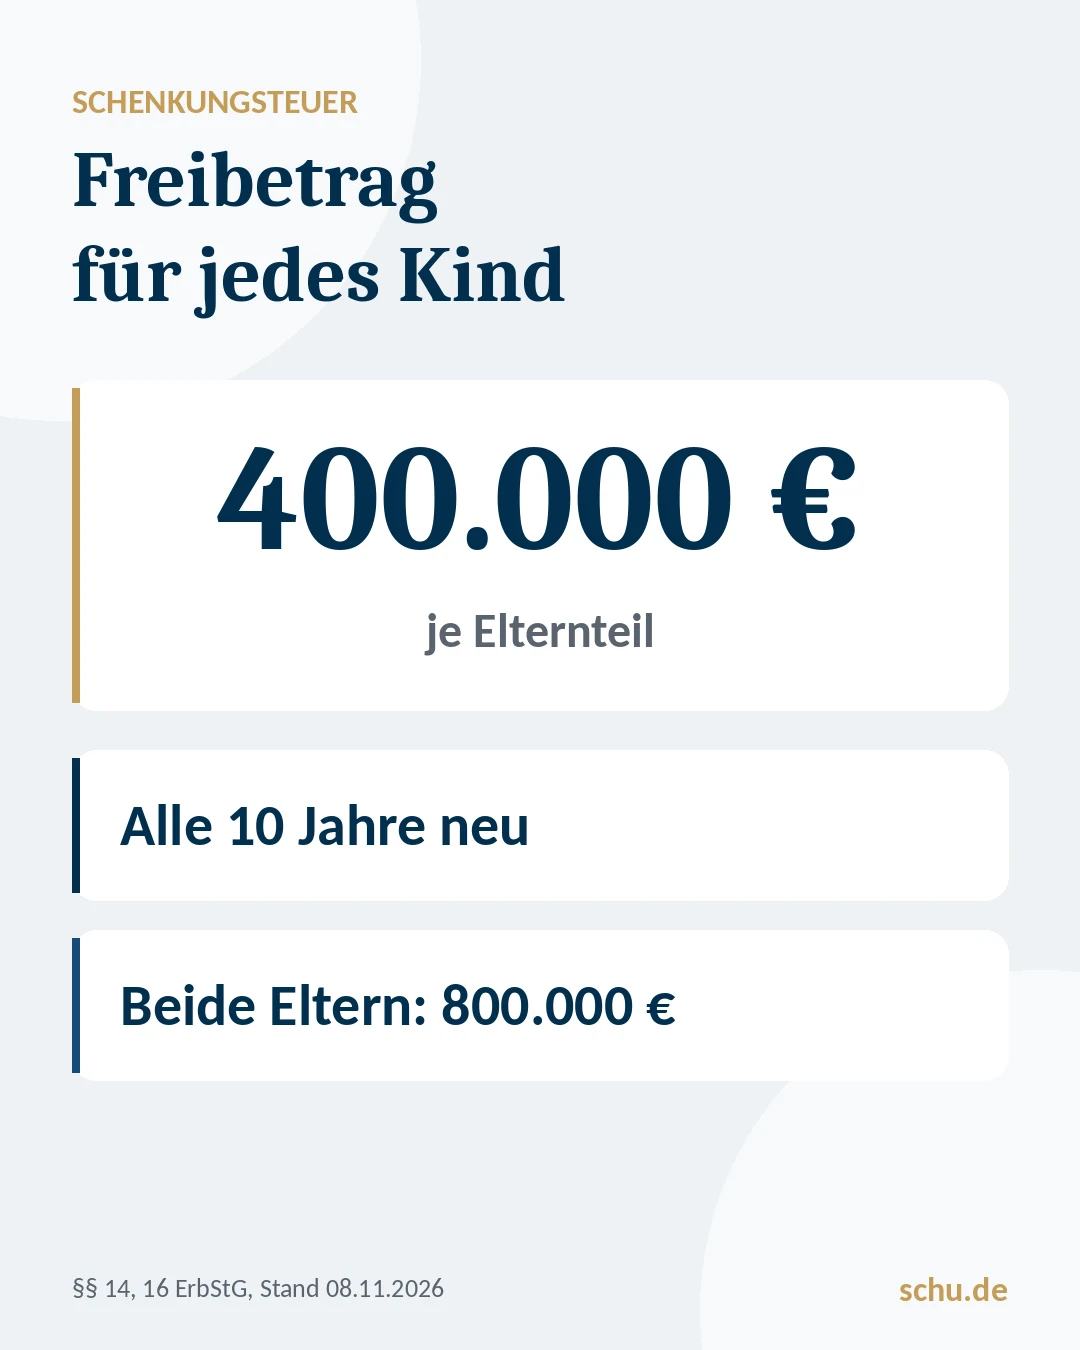
Wer früh beginnt, kann die Freibeträge deshalb mehrfach nutzen. Für Eltern mit größerem Vermögen ist das oft der wichtigste Grund, nicht bis zum Erbfall zu warten. Wie die Freibeträge im Erbfall wirken, lesen Sie in unserem Beitrag zu den Erbschaftsteuer-Freibeträgen 2026.
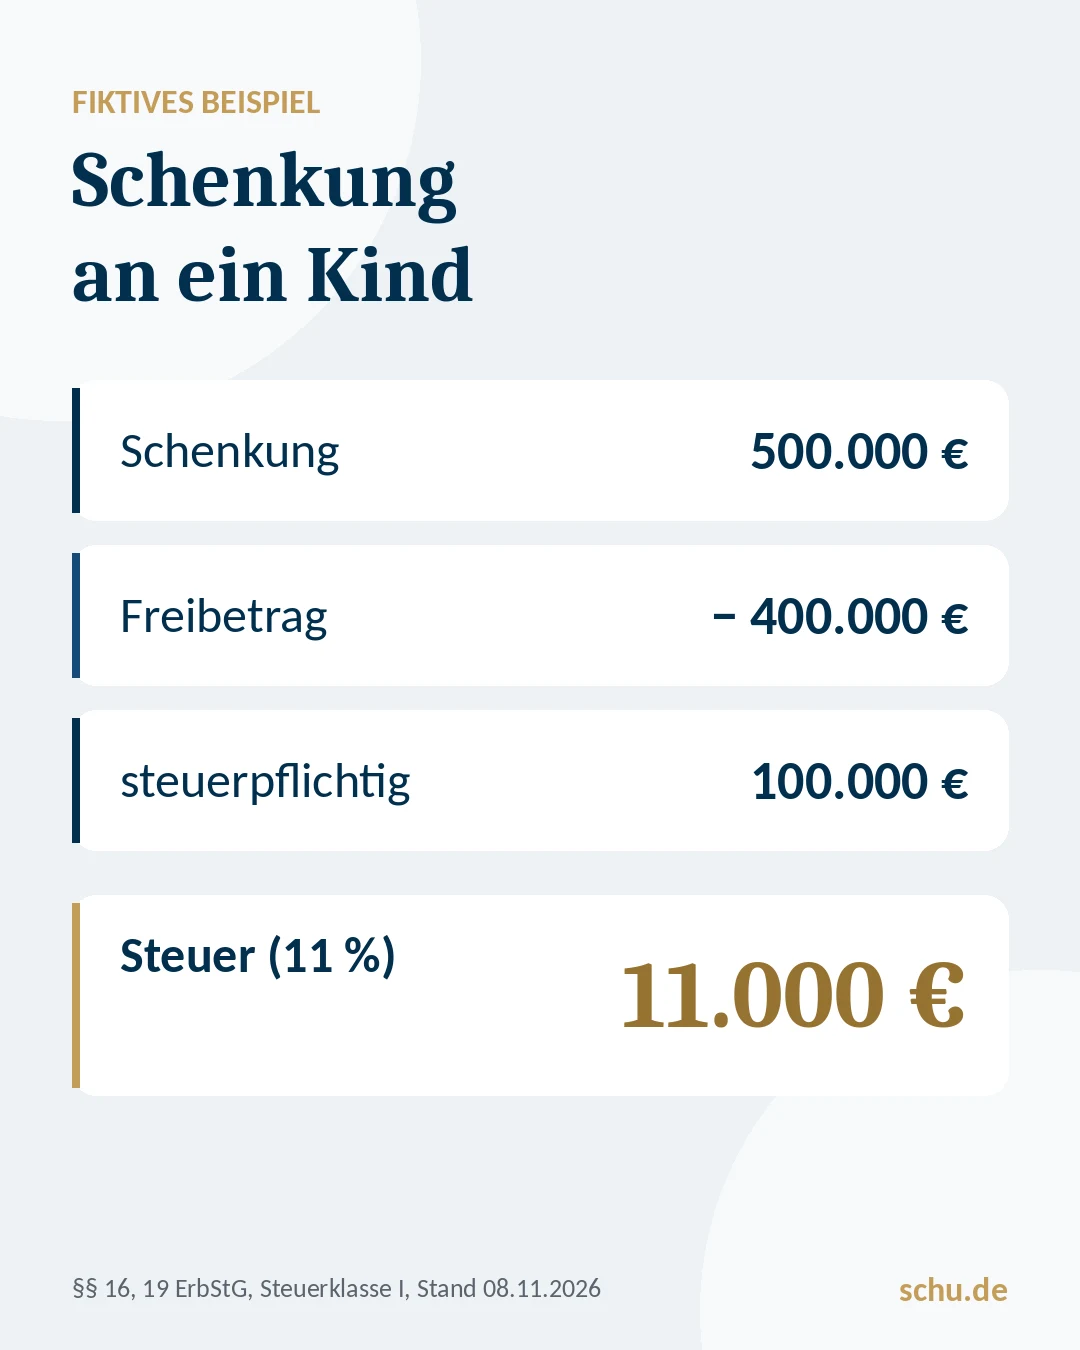
Liegt eine Schenkung über dem Freibetrag, wird der übersteigende Teil nach § 19 ErbStG besteuert. In Steuerklasse I beträgt der Satz 7 Prozent bis 75.000 Euro, 11 Prozent bis 300.000 Euro und 15 Prozent bis 600.000 Euro steuerpflichtigem Erwerb.
Ein fiktives Beispiel: Eine Mutter schenkt ihrer Tochter 500.000 Euro. Abzüglich des Freibetrags von 400.000 Euro bleiben 100.000 Euro steuerpflichtig. Bei einem Satz von 11 Prozent fallen 11.000 Euro Schenkungsteuer an. Hätten Mutter und Vater je 250.000 Euro geschenkt, wären beide Beträge innerhalb der Freibeträge geblieben.
Viele Eltern möchten nicht alles aus der Hand geben. Üblich sind deshalb Vorbehalte:
Einkommensteuer: Solche Gegenleistungen können auch für die Einkommensteuer eine Rolle spielen. Nach Auffassung der Finanzverwaltung (BMF-Schreiben vom 13. Januar 1993) gelten Ausgleichszahlungen an Geschwister, Abstandszahlungen und die Übernahme von Schulden als Entgelt. Die Übergabe ist dann teilweise ein Kauf. Versorgungsleistungen an die Eltern zählen dagegen nicht als Entgelt. Bei vermieteten Immobilien oder Betriebsvermögen sollte das vorab mit der Steuerberatung geklärt werden.
Wird eine Schenkung zu Lebzeiten auf das Erbe angerechnet? Nicht automatisch. Nach § 2050 BGB müssen Kinder als gesetzliche Erben nur bestimmte Zuwendungen ausgleichen, etwa eine Ausstattung. Bei anderen Schenkungen gilt das nur, wenn die Eltern die Ausgleichung bei der Zuwendung angeordnet haben. Für den Pflichtteil gilt Ähnliches: Eine Anrechnung nach § 2315 BGB setzt voraus, dass sie bei der Schenkung bestimmt wurde.
Deshalb gehört in jeden Übergabevertrag eine klare Regel, ob und wie die Schenkung später angerechnet wird. Fehlt sie, fühlt sich im Erbfall leicht ein Kind benachteiligt.
Wer bei einer Schenkung übergangen wird, kann nach dem Tod des Schenkers unter Umständen einen Pflichtteilsergänzungsanspruch haben. Nach § 2325 BGB wird eine Schenkung im ersten Jahr vor dem Erbfall voll berücksichtigt, danach mit jedem weiteren Jahr um ein Zehntel weniger. Nach zehn Jahren bleibt sie unberücksichtigt. Bei Schenkungen an den Ehegatten beginnt die Frist nicht vor dem Ende der Ehe.
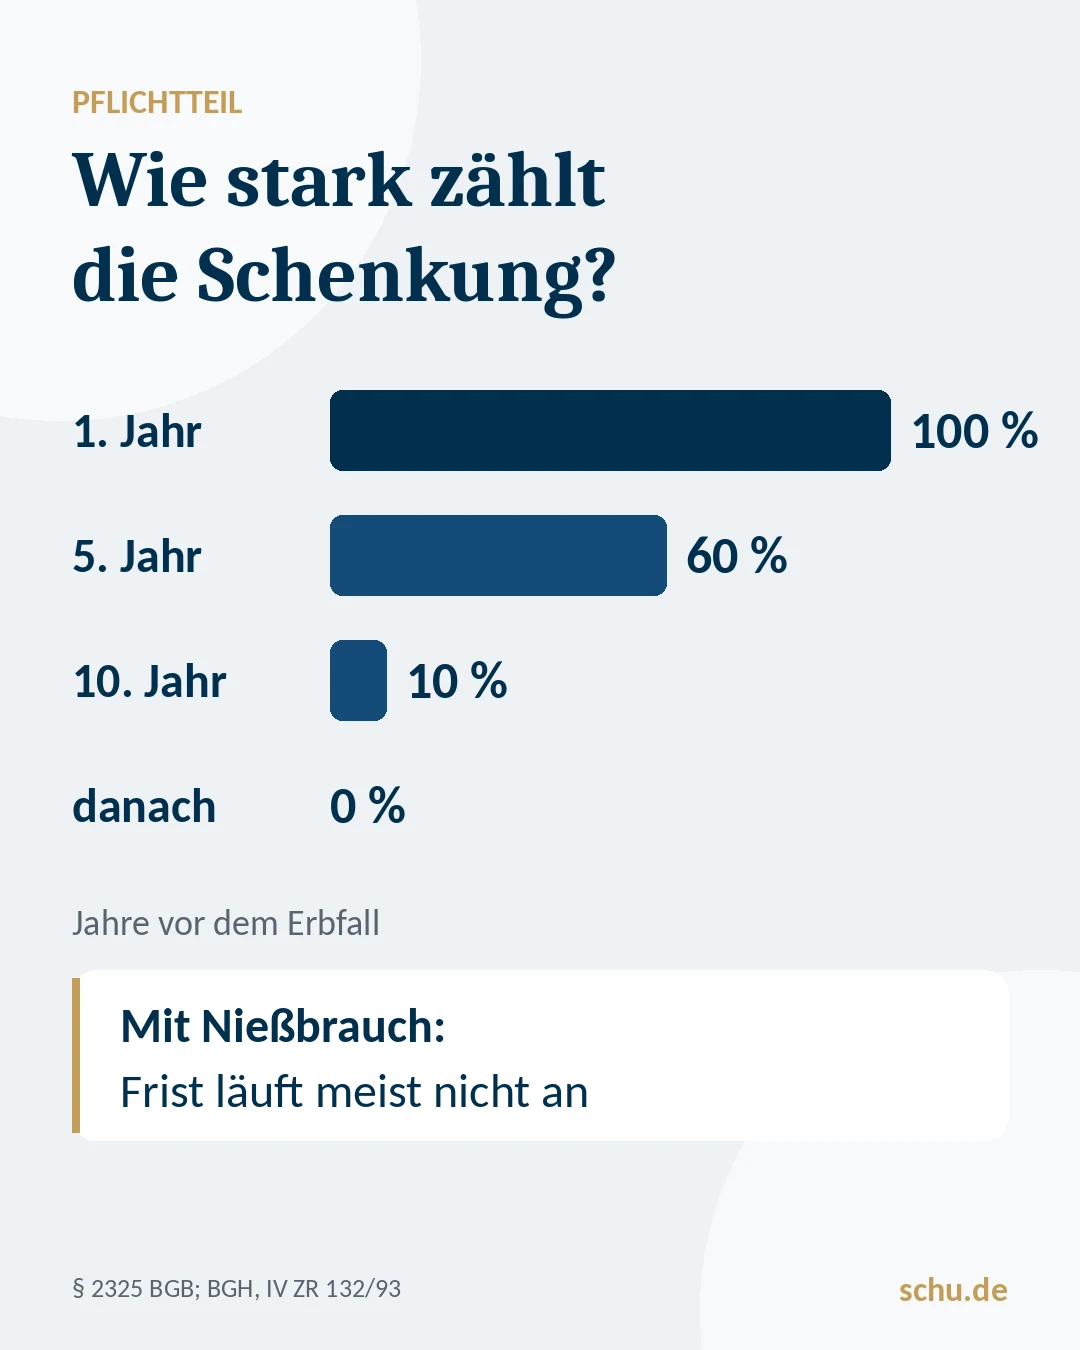
Wichtig bei Immobilien: Behalten sich die Eltern einen umfassenden Nießbrauch vor, beginnt die Frist nach der Rechtsprechung des Bundesgerichtshofs (Urteil vom 27.04.1994, IV ZR 132/93) in der Regel gar nicht erst zu laufen, weil sie den Nutzen der Immobilie nicht aufgegeben haben.
Was verschenkt ist, gehört Ihnen nicht mehr. Deshalb steht vor jeder Übergabe die Frage, ob das verbleibende Vermögen für den eigenen Lebensabend reicht, auch bei Pflegebedarf. Das Gesetz sieht zwar nach § 528 BGB eine Rückforderung vor, wenn der Schenker seinen angemessenen Unterhalt nicht mehr bestreiten kann. Dieser Anspruch ist nach § 529 BGB aber ausgeschlossen, wenn seit der Schenkung zehn Jahre vergangen sind. Er ist außerdem ein Notbehelf und kein Plan.
Sinnvoller ist es, vorher durchzurechnen, welche Einnahmen und welche Reserven Ihnen nach der Übergabe bleiben. Genau das ist der Kern einer Vermögensbilanz.
Immobilien sind der häufigste Gegenstand der vorweggenommenen Erbfolge. Wer ein Haus überschreiben möchte, kann zwei Regeln nutzen: Übertragungen an Kinder, Enkel und deren Ehegatten sind nach § 3 Nr. 6 GrEStG von der Grunderwerbsteuer befreit. Und zwischen Ehegatten ist die Übertragung des selbst genutzten Familienheims zu Lebzeiten nach § 13 Abs. 1 Nr. 4a ErbStG schenkungsteuerfrei, unabhängig vom Wert.
Für die Schenkungsteuer zählt bei Immobilien der steuerliche Wert am Tag der Übertragung. Ein vorbehaltener Nießbrauch kann diesen Wert mindern, weil das Kind die Immobilie zunächst nicht selbst nutzen kann.
Das Bundesverfassungsgericht hat am 12. und 13. Oktober 2026 über zwei Verfahren zur Erbschaft- und Schenkungsteuer verhandelt (1 BvF 1/23, 1 BvR 804/22), unter anderem zur Verschonung von Betriebsvermögen (PwC, Zusammenfassung der Verfahren). Eine Entscheidung ist bislang nicht verkündet. Alle Angaben in diesem Beitrag entsprechen dem geltenden Recht am 8. November 2026. Wer eine größere Übergabe plant, sollte die Entwicklung im Blick behalten.
Eine gute Übergabe beginnt mit dem Gesamtbild: Was brauchen Sie selbst, was soll weitergehen, und wie bleibt es fair? Mehr dazu finden Sie auf unserer Seite zur Generationenplanung. In einem unverbindlichen Erstgespräch ordnen wir gemeinsam ein, was das für Ihre Familie bedeutet. Steuer- und Rechtsfragen im Einzelfall klären Sie mit Ihrer Steuerberatung und Ihrem Notar.
Bei Immobilien meist ja. Wer ein Haus überschreibt, ohne dafür einen Kaufpreis zu verlangen, schenkt es. Die Schenkung wird notariell beurkundet und im Grundbuch eingetragen, steuerlich gelten die Regeln der Schenkungsteuer.
Die vorweggenommene Erbfolge ist eine besondere Form der Schenkung zu Lebzeiten. Sie überträgt einen Teil des späteren Erbes planvoll, oft mit Vorbehalten wie Nießbrauch und mit Regeln zur Anrechnung unter Geschwistern. Steuerlich gelten für beide dieselben Freibeträge und Steuersätze.
Sie beginnt mit einer Bestandsaufnahme und klaren Zielen. Dann werden die Werte ermittelt und ein Vertrag geschlossen, bei Immobilien notariell. Die Schenkung wird dem Finanzamt angezeigt, bei notarieller Beurkundung meist durch den Notar.
Einen allgemein richtigen Zeitpunkt gibt es nicht. Für die Steuer spricht ein früher Beginn, weil die Freibeträge alle zehn Jahre neu entstehen und auch die Frist für die Pflichtteilsergänzung zehn Jahre beträgt. Dagegen stehen die eigene Absicherung im Alter und die Frage, wie gerecht die Übergabe für alle Kinder ist.
Schenkungsteuer fällt nicht an, solange der Wert innerhalb des Freibetrags bleibt, bei Kindern 400.000 Euro je Elternteil innerhalb von zehn Jahren (§§ 14, 16 ErbStG). Das selbst genutzte Familienheim kann zwischen Ehegatten unabhängig vom Wert steuerfrei übertragen werden (§ 13 Abs. 1 Nr. 4a ErbStG). Grunderwerbsteuer fällt bei Übertragungen an Kinder und Ehegatten nicht an (§ 3 GrEStG).
Es fallen Kosten für den Notar und das Grundbuchamt an. Sie richten sich nach dem Gerichts- und Notarkostengesetz und vor allem nach dem Wert der Immobilie. Grunderwerbsteuer entfällt bei Kindern und Ehegatten, Schenkungsteuer nur für den Teil über dem Freibetrag.
Nur in bestimmten Fällen. Kinder als gesetzliche Erben müssen eine Ausstattung ausgleichen, andere Schenkungen nur, wenn die Eltern das bei der Zuwendung angeordnet haben (§ 2050 BGB). Für den Pflichtteil gilt eine Anrechnung ebenfalls nur, wenn sie bei der Schenkung bestimmt wurde (§ 2315 BGB).
Eine reine Schenkung löst keine Einkommensteuer aus. Werden aber Ausgleichszahlungen an Geschwister, Abstandszahlungen oder Schulden übernommen, behandelt die Finanzverwaltung diese als Entgelt, die Übergabe ist dann teilweise ein Kauf. Versorgungsleistungen an die Eltern gelten nicht als Entgelt. Die Einzelheiten sollte Ihre Steuerberatung prüfen.
Quellen (Stand 8. November 2026): §§ 7, 13, 14, 16, 19, 30 ErbStG; §§ 528, 529, 2050, 2315, 2325 BGB; § 3 GrEStG (jeweils gesetze-im-internet.de, abgerufen 08.11.2026); Gerichts- und Notarkostengesetz (GNotKG); BMF-Schreiben vom 13.01.1993, IV B 3 – S 2190 – 37/92, BStBl I 1993, 80 (vorweggenommene Erbfolge, Einkommensteuer); BGH, Urteil vom 27.04.1994, IV ZR 132/93 (Nießbrauch und Pflichtteilsergänzung); Bundesverfassungsgericht, mündliche Verhandlungen am 12./13.10.2026 (1 BvF 1/23, 1 BvR 804/22), Zusammenfassung PwC. Rechenbeispiel: (500.000 − 400.000) × 11 % = 11.000 Euro.
Wir verwenden Cookies, um unsere Website zuverlässig zu betreiben und ihre Nutzung zu verstehen. Technisch notwendige Cookies sind immer aktiv. Statistik und Marketing werden nur mit Ihrer Zustimmung geladen. Ihre Auswahl können Sie jederzeit über den Link „Cookie-Einstellungen" im Footer ändern.