
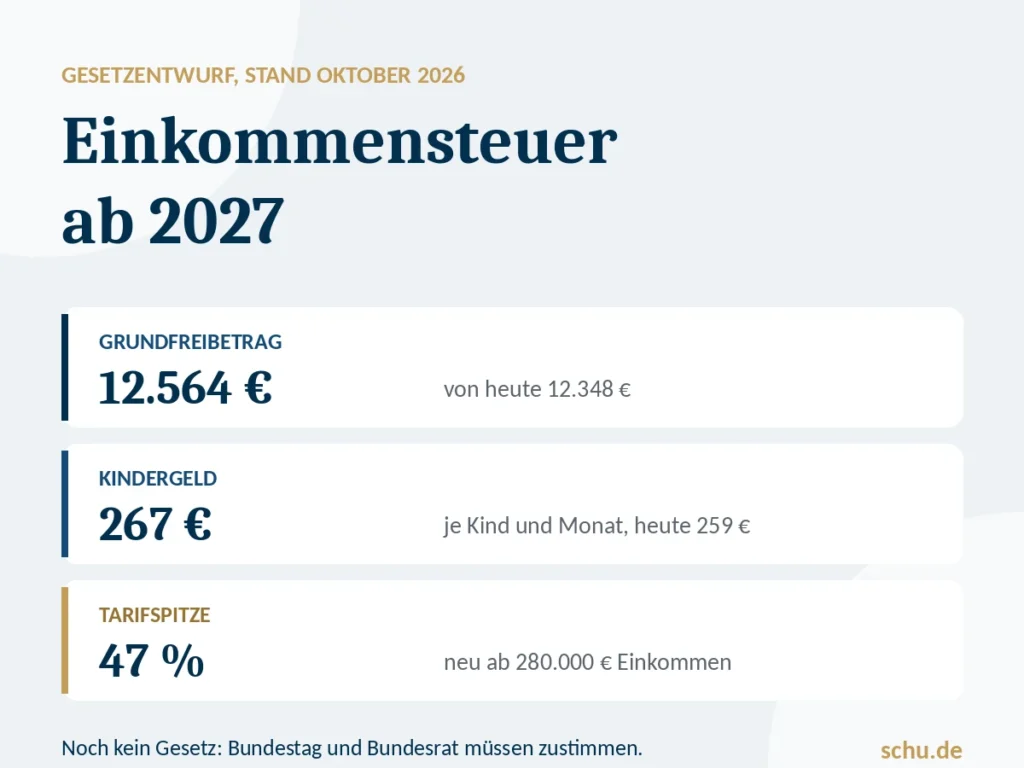
Die Bundesregierung will die Einkommensteuer ab 2027 neu ordnen: ein höherer Grundfreibetrag, mehr Kindergeld und neue Schwellen an der Tarifspitze, darunter ein Satz von 47 Prozent. Das Bundeskabinett hat den Entwurf am 2. September 2026 beschlossen, der Bundestag hat ihn am 8. Oktober 2026 in erster Lesung beraten. Der Bundesrat hat am 16. Oktober 2026 Stellung genommen und Änderungen gefordert. Es ist also noch kein Gesetz, und im weiteren Verfahren kann sich einiges ändern. Dieser Beitrag ordnet die Zahlen des Entwurfs ein, zeigt, wen sie betreffen, und nennt Fragen, die Sie schon jetzt für sich klären können.
Der Gesetzentwurf trägt die Drucksache 21/8235 und liegt nach der ersten Lesung im Finanzausschuss des Bundestages, der federführend berät (Bundestag, 30.09.2026). Geplant ist, dass das Gesetz zum 1. Januar 2027 in Kraft tritt. Nach Einschätzung von Fachkanzleien braucht es dafür auch die Zustimmung des Bundesrats, sodass sich der Inhalt noch ändern kann.
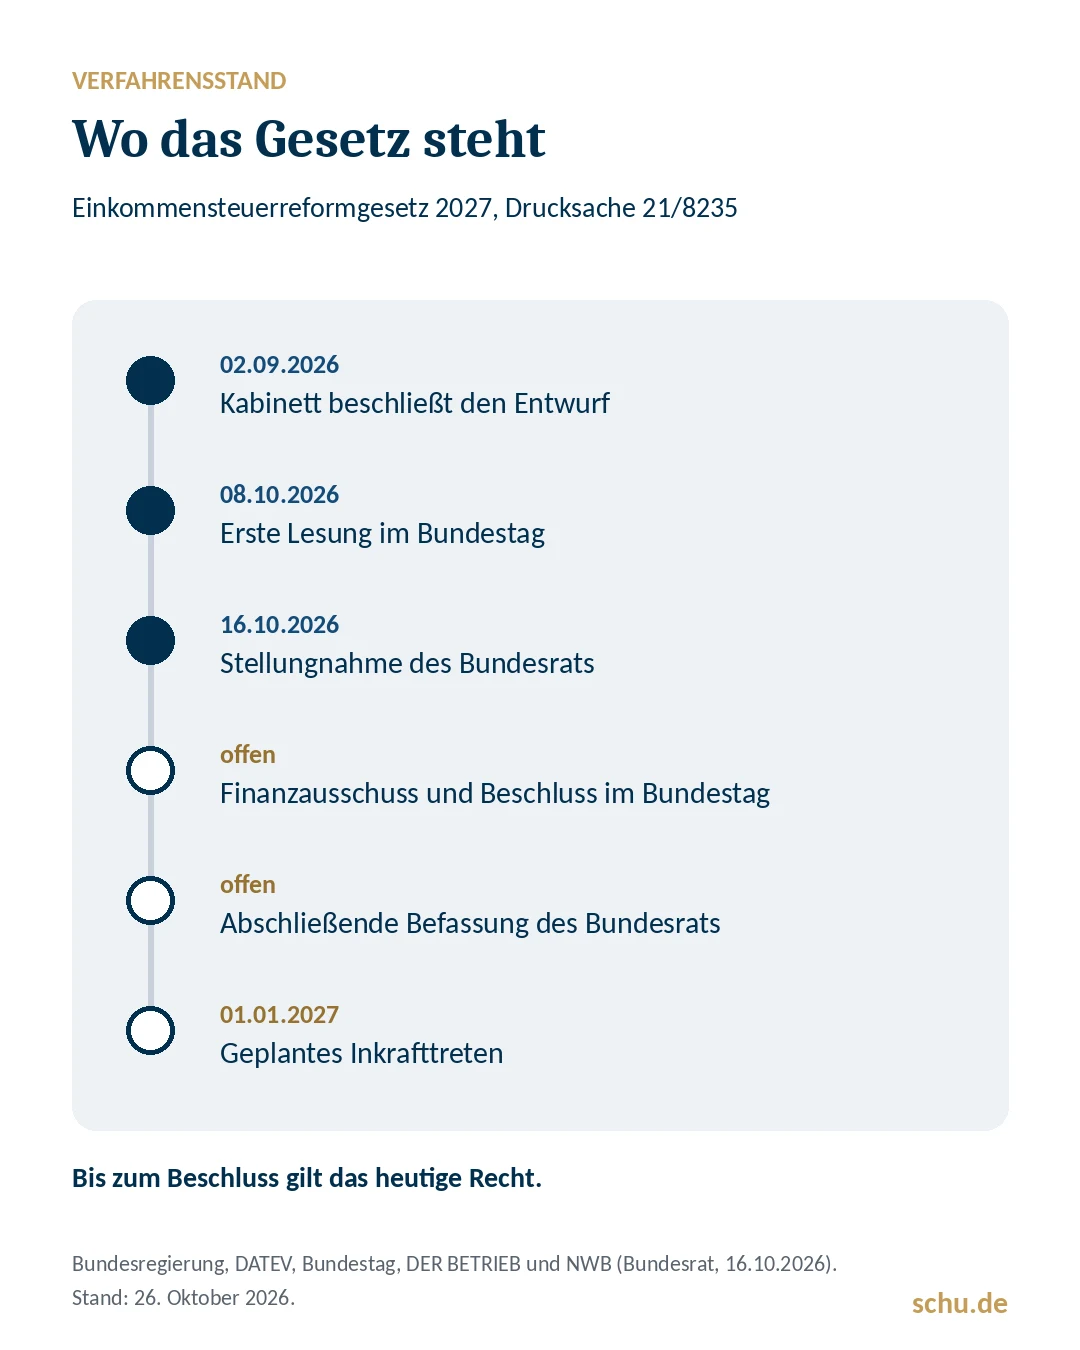
Der Bundesrat hat am 16. Oktober 2026 seine Stellungnahme beschlossen und Änderungen gefordert, vor allem bei der Gegenfinanzierung. Die Bundesregierung kann dazu eine Gegenäußerung beschließen, und der Finanzausschuss des Bundestages entscheidet, welche Vorschläge er übernimmt. Bundesfinanzminister Klingbeil hat sich in der ersten Lesung offen gezeigt, kleine und mittlere Einkommen in den Beratungen stärker zu entlasten. Bis dahin gilt das heutige Recht. Alle Werte für 2027 und 2028 in diesem Beitrag sind Entwurfswerte.
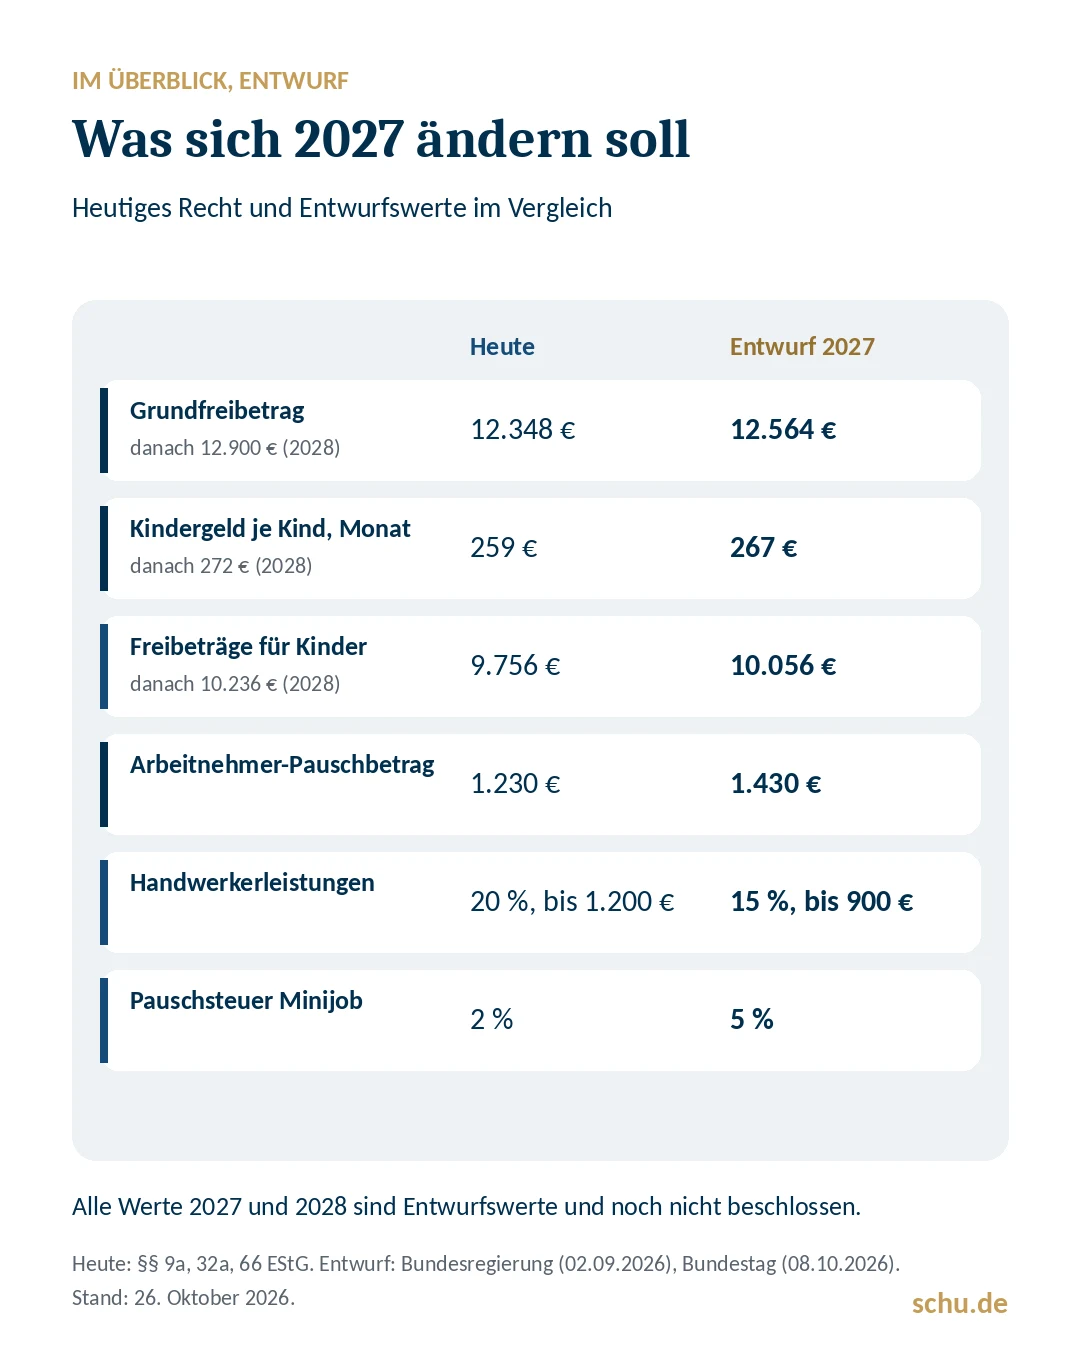
Größe | Heute (2026) | Entwurf 2027 | Entwurf 2028 |
Grundfreibetrag | 12.348 € | 12.564 € | 12.900 € |
Kindergeld je Kind und Monat | 259 € | 267 € | 272 € |
Freibeträge für Kinder insgesamt (beide Eltern) | 9.756 € | 10.056 € | 10.236 € |
Arbeitnehmer-Pauschbetrag | 1.230 € | 1.430 € | nicht genannt |
Handwerkerleistungen: Ermäßigung und Höchstbetrag | 20 %, bis 1.200 € | 15 %, bis 900 € | nicht genannt |
Pauschsteuer bei Minijobs | 2 % | 5 % | nicht genannt |
Quellen: § 32a EStG, § 66 EStG, § 9a EStG (heute), Bundestag (Entwurf).
Der Grundfreibetrag ist der Teil des Einkommens, auf den keine Einkommensteuer anfällt. 2026 liegt er bei 12.348 Euro. Der Entwurf hebt ihn 2027 um 216 Euro auf 12.564 Euro und 2028 auf 12.900 Euro an. Zusätzlich soll der Tarif im mittleren Bereich, laut Bundesregierung zwischen 17.800 und 70.600 Euro, etwas abgeflacht werden.
Bei Ehegatten, die zusammen veranlagt werden, wird der Tarif nach dem Splitting-Verfahren auf die Hälfte des gemeinsamen Einkommens angewendet und der Steuerbetrag verdoppelt. Rechnerisch steht Ehepaaren damit der doppelte Grundfreibetrag zu, 2027 also 25.128 Euro.
Das Kindergeld steigt von heute 259 Euro auf 267 Euro im Januar 2027 und auf 272 Euro im Januar 2028. Pro Kind sind das 96 Euro mehr im Jahr 2027 und 156 Euro mehr im Jahr 2028 als heute.
Parallel steigen die Freibeträge für Kinder. Der Kinderfreibetrag soll laut Bundestag von 6.828 auf 7.128 Euro steigen, der Freibetrag für Betreuung, Erziehung oder Ausbildung bleibt bei 2.928 Euro. Zusammen steigt die Freistellung damit von 9.756 auf 10.056 Euro, 2028 auf 10.236 Euro. Die Werte stehen laut Ecovis unter dem Vorbehalt des 16. Existenzminimumberichts. Wichtig zu wissen: Kindergeld und Kinderfreibeträge sind keine zwei getrennten Vorteile. Das Finanzamt rechnet bei der Veranlagung nach § 31 EStG nach, ob die Freibeträge günstiger sind als das Kindergeld. Ist das der Fall, wird das ausgezahlte Kindergeld der Steuer wieder hinzugerechnet.
Der Arbeitnehmer-Pauschbetrag soll von 1.230 Euro auf 1.430 Euro steigen, also um 200 Euro. Er wirkt automatisch, wenn Sie keine höheren Werbungskosten nachweisen. Für steuerfreie Zuschläge bei Sonn- und Feiertagsarbeit soll die Grenze des Stundenlohns ab dem 1. Januar 2027 von 50 Euro auf 75 Euro steigen, bei Nachtarbeit bleibt sie bei 50 Euro. Der Bundesrat möchte auf diese Anhebung verzichten und stattdessen die Zuschlagssätze moderat erhöhen.
Arbeitgeber mit Minijobbern sollten den Punkt Gegenfinanzierung kennen: Die Pauschsteuer bei Minijobs soll von 2 Prozent auf 5 Prozent steigen. Die DIHK kritisiert das, insbesondere für Handel und Gastronomie. Auch der Bundesrat hat in seiner Stellungnahme gefordert, diese Anhebung zu streichen.
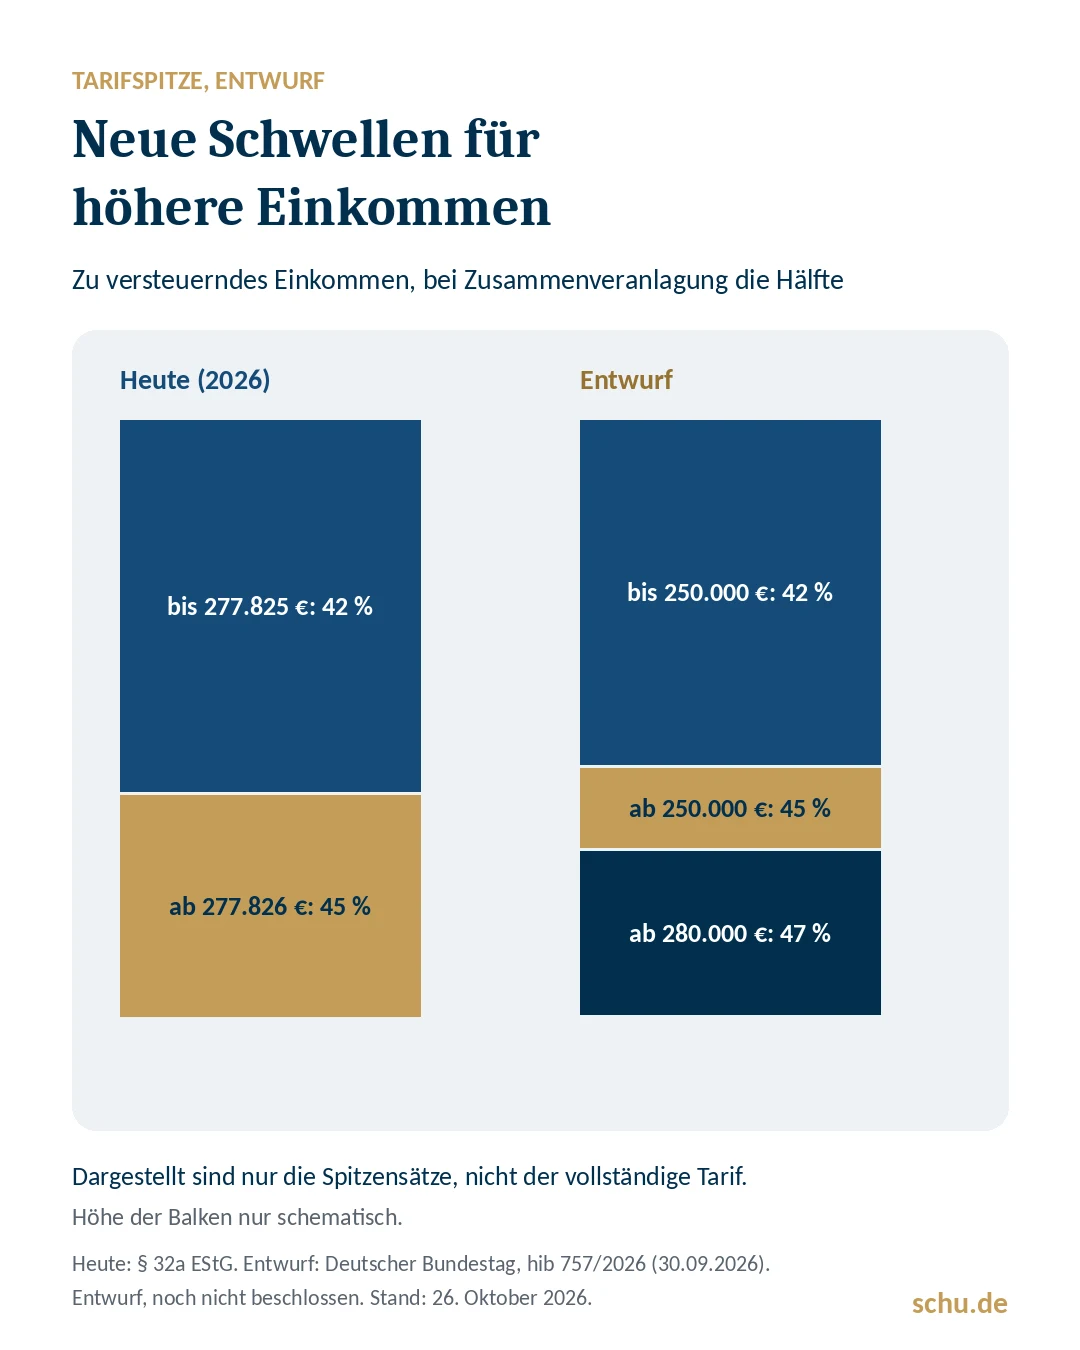
Die größte Veränderung für höhere Einkommen betrifft die Tarifspitze. Der Entwurf sieht vor, dass 45 Prozent bereits ab 250.000 Euro gelten und ab 280.000 Euro ein neuer Satz von 47 Prozent greift (Bundestag).
Zu versteuerndes Einkommen | Heute | Entwurf |
bis 250.000 € | höchstens 42 % | höchstens 42 % |
ab 250.000 € | 42 %, ab 277.826 € dann 45 % | 45 % |
ab 280.000 € | 45 % | 47 % |
Die Tabelle zeigt nur die Schwellen und Sätze der Tarifspitze, nicht den vollständigen Tarif. Nach der Aufstellung von KPMG gilt der Satz von 42 Prozent 2027 ab 70.601 Euro bis 249.999 Euro. Die Sätze gelten jeweils nur für den Teil des Einkommens, der über der Schwelle liegt. Betroffen sind alle, die in diesen Bereich kommen: Einzelunternehmer und Gesellschafter von Personengesellschaften mit ihren Gewinnen, Gesellschafter-Geschäftsführer mit ihrem Gehalt, auch Bezieher hoher Einmalbeträge.
Bei Ehepaaren mit Zusammenveranlagung verdoppeln sich die Schwellen durch das Splitting: 45 Prozent fallen dann ab einem gemeinsamen zu versteuernden Einkommen von 500.000 Euro an, 47 Prozent ab 560.000 Euro. Wer größere Einmaleinkünfte erwartet, zum Beispiel aus einem Unternehmensverkauf, sollte die Tarifspitze im Blick haben. Welche Folgen das für Sie hat, klärt Ihre Steuerberatung.
Der Entwurf rechnet mit Steuermindereinnahmen von 4,515 Milliarden Euro im Jahr 2027 und 6,02 Milliarden Euro im Jahr 2028 (Bundestag). Gegenfinanziert werden soll unter anderem über die geringere Förderung von Handwerkerleistungen, die höhere Minijob-Pauschsteuer und die neue Tarifspitze. Gegen die ersten beiden hat sich der Bundesrat ausgesprochen.
Das Netto eines Jahres hängt nicht nur an der Steuer. Zugleich sollen 2027 die Beitragsbemessungsgrenzen steigen: in der Rentenversicherung von 8.450 auf 8.850 Euro im Monat, in der Kranken- und Pflegeversicherung von 5.812,50 auf 6.375 Euro. Das Bundeskabinett hat die Verordnung am 7. Oktober 2026 beschlossen, der Bundesrat muss noch zustimmen. Wer oberhalb der bisherigen Grenzen verdient, zahlt dann auf einen größeren Teil des Einkommens Beiträge. Bei 10.000 Euro Monatsgehalt sind das nach unserem Rechenbeispiel rund 167 Euro mehr im Monat, je zur Hälfte für Arbeitgeber und Beschäftigte. Die Einzelheiten zeigt unser Beitrag zur Beitragsbemessungsgrenze 2027.
Diese Fragen ersetzen keine Steuerberatung, aber sie zeigen, wo ein genauerer Blick lohnt.
In der Vermögensbilanz betrachten wir Einkommen, Vermögen und Ziele im Zusammenhang, damit eine Steueränderung nicht isoliert bewertet wird. Mehr dazu finden Sie für Privatpersonen & Familien und für Unternehmer & Geschäftsführer. Ein Erstgespräch ist unverbindlich.
Nein. Das Bundeskabinett hat den Gesetzentwurf am 2. September 2026 beschlossen, der Bundestag hat ihn am 8. Oktober 2026 in erster Lesung beraten, und der Bundesrat hat am 16. Oktober 2026 eine Stellungnahme mit Änderungswünschen abgegeben. Der Beschluss des Bundestages und die abschließende Befassung des Bundesrats stehen noch aus. Geplant ist, dass die Änderungen ab dem 1. Januar 2027 gelten.
Nach dem Entwurf steigt der Grundfreibetrag auf 12.564 Euro, das Kindergeld auf 267 Euro je Kind und Monat und der Arbeitnehmer-Pauschbetrag auf 1.430 Euro. An der Tarifspitze gilt der Satz von 45 Prozent schon ab 250.000 Euro, ab 280.000 Euro kommt ein neuer Satz von 47 Prozent hinzu. Gegenfinanziert werden soll das unter anderem über eine geringere Förderung von Handwerkerleistungen und eine höhere Pauschsteuer bei Minijobs, gegen beides hat sich der Bundesrat ausgesprochen. Ein Gesetz ist es noch nicht.
Nach dem Entwurf beträgt er 2027 12.564 Euro, das sind 216 Euro mehr als heute. 2028 soll er auf 12.900 Euro steigen. Bis zu diesem Betrag fällt auf das zu versteuernde Einkommen keine Einkommensteuer an. Die Werte gelten erst, wenn das Gesetz beschlossen ist.
Bei Zusammenveranlagung wird das Splitting-Verfahren angewendet, rechnerisch verdoppelt sich damit der Grundfreibetrag. Nach dem Entwurf sind das 25.128 Euro im Jahr 2027 und 25.800 Euro im Jahr 2028. Auch die Schwellen an der Tarifspitze verdoppeln sich: 45 Prozent ab 500.000 Euro und 47 Prozent ab 560.000 Euro gemeinsamem zu versteuernden Einkommen.
Für Rentner gilt derselbe Grundfreibetrag wie für alle anderen, nach dem Entwurf 12.564 Euro. Bei der gesetzlichen Rente ist aber nur ein Teil steuerpflichtig, der sich nach dem Jahr des Rentenbeginns richtet: Wer 2026 in Rente geht, versteuert nach § 22 EStG 84 Prozent der Jahresrente, bei Rentenbeginn 2027 sind es 84,5 Prozent. Ob am Ende Steuer anfällt, hängt davon ab, ob alle Einkünfte zusammen über dem Grundfreibetrag liegen.
Der Grundfreibetrag beträgt 2026 nach § 32a EStG 12.348 Euro, bei Ehepaaren mit Zusammenveranlagung 24.696 Euro. Dieser Wert gilt, bis die Reform in Kraft tritt.
Nach dem Entwurf ab einem zu versteuernden Einkommen von 280.000 Euro, bei Ehepaaren mit Zusammenveranlagung ab 560.000 Euro. Der Satz gilt nur für den Teil des Einkommens oberhalb dieser Schwelle, nicht für das gesamte Einkommen. Zwischen 250.000 und 280.000 Euro sollen 45 Prozent gelten, heute beginnt der Satz von 45 Prozent erst bei 277.826 Euro.
Das lässt sich nicht pauschal sagen, weil es von Einkommen, Familienstand, Kindern und Sozialabgaben abhängt. Nach dem Entwurf bleiben 216 Euro mehr Einkommen steuerfrei, und das Kindergeld steigt um 96 Euro je Kind im Jahr. Die Bundesregierung nennt als Beispiel eine Familie mit zwei mittleren Einkommen und zwei Kindern, die 2028 insgesamt über 600 Euro mehr haben soll. Dagegen stehen die geringere Förderung von Handwerkerleistungen, für sehr hohe Einkommen die neue Tarifspitze und für Gutverdienende höhere Sozialabgaben durch die steigenden Beitragsbemessungsgrenzen. Eine verlässliche Rechnung ist erst möglich, wenn das Gesetz beschlossen ist.
Nach dem Entwurf des Jahressteuergesetzes 2026, der ebenfalls am 8. Oktober 2026 erstmals im Bundestag beraten wurde, sollen Nachzahlungs- und Erstattungszinsen von 0,15 Prozent auf 0,3 Prozent pro Monat steigen, also von 1,8 Prozent auf 3,6 Prozent pro Jahr. Einkommensteuerbescheide sollen nur noch für Steuerpflichtige mit ELSTER-Konto elektronisch ergehen. Auch dieses Gesetz ist noch nicht beschlossen.
Stand: 26. Oktober 2026. Alle Werte für 2027 und 2028 sind Entwurfswerte (Regierungsentwurf, Drucksache 21/8235). Die Quellen sind im Text verlinkt.
Wir verwenden Cookies, um unsere Website zuverlässig zu betreiben und ihre Nutzung zu verstehen. Technisch notwendige Cookies sind immer aktiv. Statistik und Marketing werden nur mit Ihrer Zustimmung geladen. Ihre Auswahl können Sie jederzeit über den Link „Cookie-Einstellungen" im Footer ändern.