
Ihr Kind ist 2020 oder später geboren? Dann soll es nach den Plänen der Bundesregierung von der Frühstartrente profitieren: Ab dem Jahr, in dem es sechs wird, will der Staat jeden Monat zehn Euro in ein eigenes Vorsorgedepot einzahlen. Den Anfang macht der Jahrgang 2020. Viele Eltern fragen sich gerade, ob sie dafür schon etwas unterschreiben müssen. Die kurze Antwort: Noch nicht. Das Gesetz ist noch nicht beschlossen. Es lohnt sich aber, die Pläne zu kennen, damit Sie im richtigen Moment eine gute Entscheidung treffen.
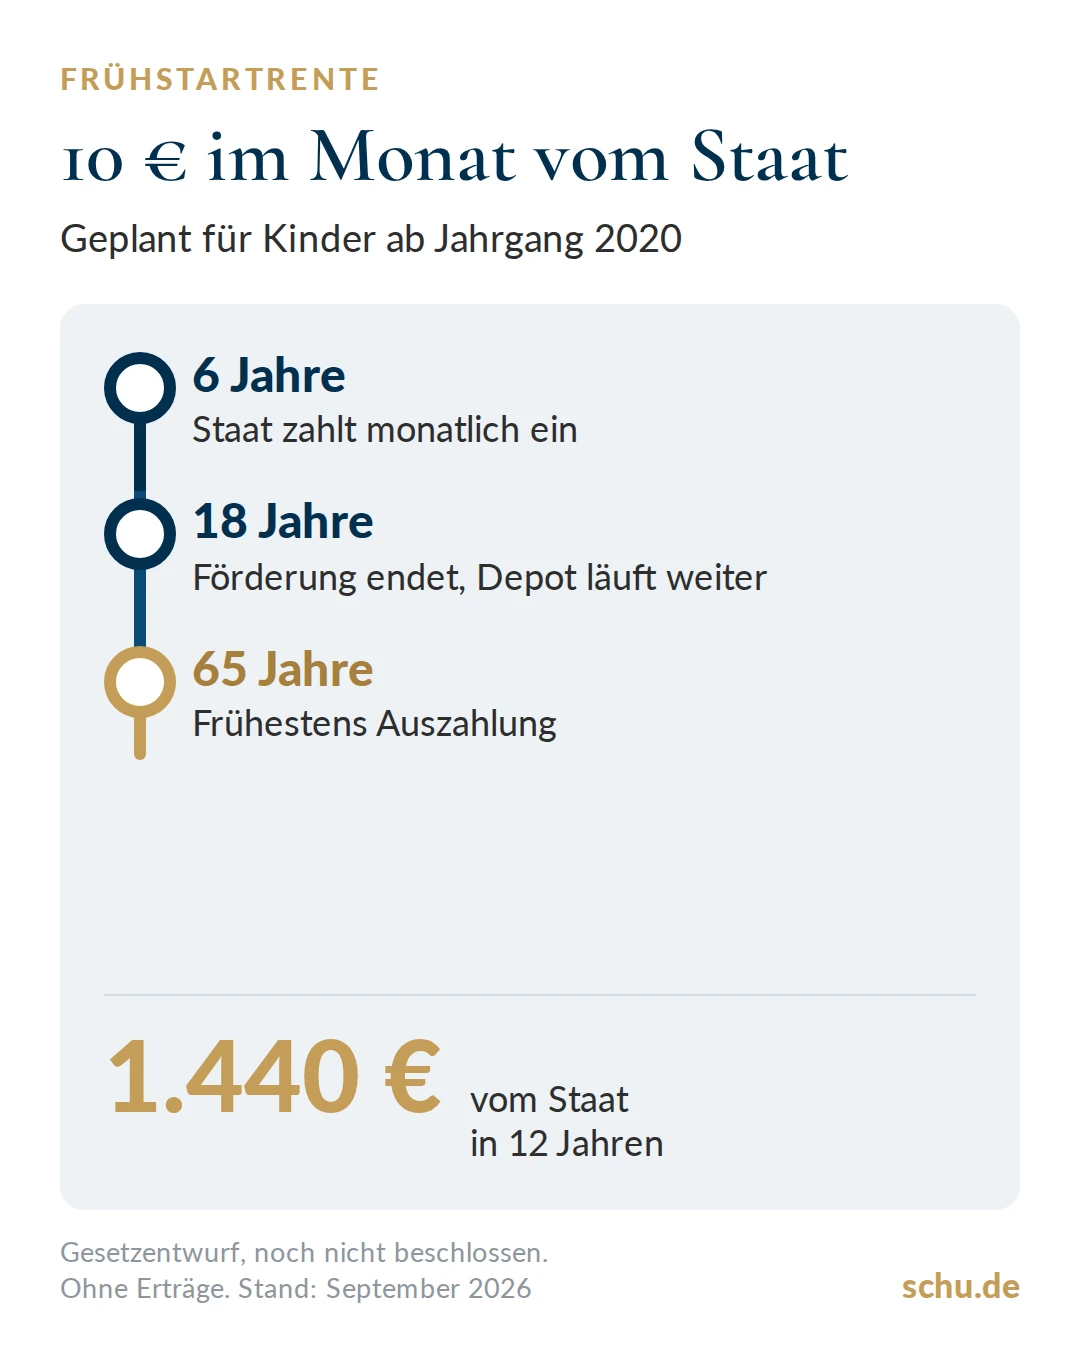
Die Frühstartrente ist eine staatliche Förderung für Kinder und Jugendliche vom sechsten bis zum 18. Lebensjahr. Nach dem Gesetzentwurf der Bundesregierung zahlt der Staat pro Monat zehn Euro in einen individuellen, kapitalgedeckten Altersvorsorgedepot-Vertrag ein. Voraussetzung ist, dass die Eltern einen solchen Vertrag bei einem Anbieter abschließen (Deutscher Bundestag, 25.09.2026).
Über zwölf Jahre gerechnet sind das 144 Monate zu je zehn Euro, also 1.440 Euro staatliche Einzahlungen. Was daraus bis zum Ruhestand wird, hängt von der Anlage und der Entwicklung an den Kapitalmärkten ab. Eine feste Summe lässt sich dafür seriös nicht nennen.
Das Bundeskabinett hat den Gesetzentwurf am 12. August 2026 beschlossen (Bundesministerium der Finanzen, 12.08.2026). Am 25. September 2026 hat der Bundestag ihn in erster Lesung beraten und an die Ausschüsse überwiesen. Federführend ist der Finanzausschuss (Deutscher Bundestag, 25.09.2026; Drucksache 21/7864).
Verfahrensstand: Erste Lesung. Das Gesetz braucht noch einen Beschluss des Bundestages und die Befassung des Bundesrates. Bis dahin können sich Details wie Jahrgänge, Fristen und Vertragsvorgaben noch ändern. Alles, was Sie in diesem Artikel lesen, beschreibt den Entwurf, nicht geltendes Recht.
Die Frühstartrente soll mit dem Geburtsjahrgang 2020 starten, also mit den Kindern, die 2026 sechs Jahre alt werden. Ab 2027 soll jedes Jahr der Jahrgang der dann Sechsjährigen hinzukommen. Für ältere Kinder können Eltern zwar ebenfalls einen solchen Vertrag abschließen, eine staatliche Förderung ist für sie aber nicht vorgesehen (Deutscher Bundestag, 25.09.2026). Für den ersten Jahrgang ist vorgesehen, die Förderung rückwirkend ab dem 1. Januar 2026 zu berücksichtigen (Andrea Lindholz MdB, Bericht aus der Sitzungswoche).
Nach dieser Logik ergibt sich folgende Übersicht:
Geburtsjahrgang | Sechs Jahre alt im Jahr | Staatliche Förderung nach dem Entwurf |
2019 und älter | 2025 oder früher | keine |
2020 | 2026 | ab 2026 |
2021 | 2027 | ab 2027 |
2022 | 2028 | ab 2028 |
2023 und jünger | ab 2029 | jeweils ab dem Jahr, in dem das Kind sechs wird |
In der ersten Lesung haben die Fraktionen den Entwurf sehr unterschiedlich bewertet (Deutscher Bundestag, 25.09.2026):
Die Bundesregierung beziffert die Kosten der Förderung auf 198 Millionen Euro im Jahr 2027, bis 2030 sollen sie auf 411 Millionen Euro steigen (Deutscher Bundestag, 25.09.2026). Ob der Finanzausschuss an Stichtag, Förderhöhe oder Vertragsregeln noch etwas ändert, ist offen.
Der Entwurf knüpft eng an die bereits beschlossene Reform der privaten Altersvorsorge an. Für die Produkte der Frühstartrente sollen die Regeln des Standarddepots gelten (Deutscher Bundestag, 25.09.2026). Für dieses Standarddepot hat der Bundestag die Effektivkosten auf ein Prozent begrenzt (Deutscher Bundestag, hib, 25.03.2026). Wie das neue Altersvorsorgedepot grundsätzlich funktioniert, haben wir im Beitrag Altersvorsorgedepot statt Riester: Was 2027 gilt erklärt.
Die wichtigsten Punkte aus dem Entwurf (Deutscher Bundestag, 25.09.2026):
Erstens: Es gibt keinen Grund zur Eile. Das Gesetz ist noch im Verfahren, und die Anbieter bereiten ihre Altersvorsorgedepots gerade erst vor. Zertifiziert ist nach aktuellem Stand noch keines (Envestor, September 2026). Ein Vertrag, der heute abgeschlossen wird, ist nicht automatisch ein förderfähiger Frühstartrenten-Vertrag.
Zweitens: Das Geld ist für den Ruhestand gedacht, nicht für den Führerschein. Weil das geförderte Kapital grundsätzlich erst ab 65 verfügbar sein soll, ersetzt die Frühstartrente kein Sparen für Ausbildung, Studium oder die erste Wohnung. Wer für solche Ziele vorsorgen möchte, braucht einen separaten, flexibleren Baustein.
Drittens: Zusätzliche Einzahlungen sind eine Frage der Familienplanung. Wenn Eltern oder Großeltern das Kinderdepot aufstocken wollen, stellt sich die Frage, welches Geld dafür langfristig gebunden werden kann und wie das zum übrigen Vermögen passt. Gerade bei Großeltern gehört das in die Generationenplanung: Wer gibt wem wann was, und bleibt dabei die eigene Versorgung gesichert?
Wenn das Gesetz steht und die ersten Verträge zertifiziert sind, lohnt ein genauer Vergleich. Drei Punkte sind dabei besonders wichtig:
Ob und wie die Frühstartrente zu Ihrer Familie passt, hängt von mehr ab als von zehn Euro im Monat. Wenn Sie wissen möchten, wie Vorsorge für Kinder, Ihre eigene Altersvorsorge und die Wünsche der Großeltern zusammenpassen, sprechen wir gern darüber. Vereinbaren Sie ein unverbindliches Erstgespräch.
Stand: September 2026. Dieser Beitrag informiert allgemein und ersetzt keine individuelle Prüfung Ihrer Situation.
Nach dem Gesetzentwurf Kinder vom sechsten bis zum 18. Lebensjahr, beginnend mit dem Geburtsjahrgang 2020. Ab 2027 soll jedes Jahr der Jahrgang der Sechsjährigen hinzukommen.
Geplant sind zehn Euro pro Monat und Kind. Über zwölf Jahre ergibt das 1.440 Euro staatliche Einzahlungen.
Nein. Der Bundestag hat den Entwurf am 25. September 2026 in erster Lesung beraten. Beschluss des Bundestages und Befassung des Bundesrates stehen noch aus.
Nein. Sinnvoll ist es, die endgültigen gesetzlichen Bedingungen und die zertifizierten Angebote abzuwarten und dann Kosten und Anlagestrategien zu vergleichen.
Dann sollen die zehn Euro im Monat kollektiv am Kapitalmarkt angelegt werden, über ein Sondervermögen des Bundes ab 2028. Der Anspruch soll sich später in einen eigenen Vertrag übertragen lassen.
Nach dem Entwurf nicht. Das geförderte Kapital soll grundsätzlich erst ab dem 65. Lebensjahr ausgezahlt werden.
Wir verwenden Cookies, um unsere Website zuverlässig zu betreiben und ihre Nutzung zu verstehen. Technisch notwendige Cookies sind immer aktiv. Statistik und Marketing werden nur mit Ihrer Zustimmung geladen. Ihre Auswahl können Sie jederzeit über den Link „Cookie-Einstellungen" im Footer ändern.