
Vielleicht haben Sie vor Jahren einen Riester-Vertrag abgeschlossen und ihn seitdem nicht mehr angeschaut. Vielleicht haben Sie auch bewusst darauf verzichtet, weil Ihnen die Förderung zu kompliziert oder die Rendite zu gering erschien. Beides ist ab 2027 nicht mehr ganz derselbe Fall: Die Riester-Rente wird als staatlich gefördertes Modell für Neuverträge abgelöst. An ihre Stelle tritt das sogenannte Altersvorsorgedepot.
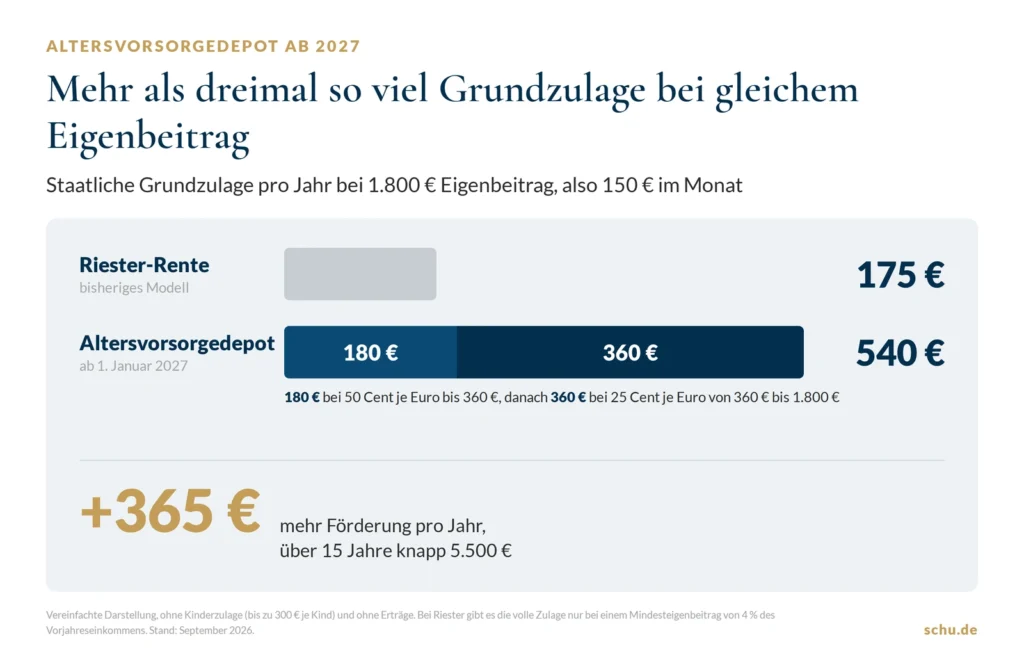
Die wichtigsten Zahlen vorab: Wer künftig 150 Euro im Monat einzahlt, also 1.800 Euro im Jahr, bekommt bis zu 540 Euro Grundzulage vom Staat. Bei Riester waren es höchstens 175 Euro. Für jedes Kind kommen bis zu 300 Euro dazu. Die Auszahlung beginnt frühestens mit 65 Jahren und wer bereits einen Riester-Vertrag hat, muss nichts kündigen, kann aber umstellen.
Der Bundestag hat der Reform der privaten Altersvorsorge am 27. März 2026 zugestimmt, der Bundesrat am 8. Mai 2026 (Bundesrat, Beratungsvorgang 206/26). Das Gesetz wurde am 29. Mai 2026 im Bundesgesetzblatt verkündet, die neuen Förderregeln gelten ab dem 1. Januar 2027 (Bundesgesetzblatt, BGBl. 2026 I Nr. 156).
Ab diesem Stichtag können keine neuen Verträge mehr nach dem klassischen Riester-Modell abgeschlossen werden. Bereits bestehende Riester-Verträge sind davon nicht betroffen: Sie laufen mit Bestandsschutz und der bisherigen Förderung unverändert weiter, eine automatische Kündigung oder Umwandlung findet nicht statt (Bundesregierung, FAQ Altersvorsorgereform). Wer noch in diesem Jahr einen klassischen Riester-Vertrag abschließen möchte, hat also ein tatsächliches Zeitfenster bis zum Jahresende 2026.
Das Altersvorsorgedepot setzt dort an, wo Riester zuletzt kaum noch Abschlüsse fand: Statt Beitragsgarantie, hoher Kosten und kompliziertem Zulagenverfahren gibt es mehr Kapitalmarkt und mehr Wahlfreiheit. Die Eckpunkte:
Ein Standarddepot in öffentlicher Trägerschaft ist vorgesehen, hier sind nach Angaben der Deutschen Rentenversicherung noch Fragen offen (Deutsche Rentenversicherung).
Für angestellte Sparerinnen und Sparer ändert sich zunächst wenig, wenn ein Riester-Vertrag bereits läuft. Interessant wird es vor allem für drei Gruppen:
Wer bislang keine Riester-Förderung genutzt hat, etwa weil er selbstständig ist oder die alten Bedingungen unattraktiv fand, bekommt ab 2027 erstmals oder erneut Zugang zu einer staatlich geförderten Säule der Altersvorsorge. Für Selbstständige ohne Versorgungswerk ist das der bemerkenswerteste Punkt der gesamten Reform. Auch ein später Einstieg bringt spürbare Beträge: Wer 2027 mit 58 Jahren beginnt und bis 65 jedes Jahr 1.800 Euro einzahlt, erhält in diesen sieben Jahren rund 3.800 Euro Grundzulage, Erträge und Kosten des Depots noch nicht eingerechnet.
Wer schon vorsorgt, sollte prüfen, ob ein Wechsel vom bestehenden Riester-Vertrag ins neue Depot sinnvoll ist, oder ob der Altvertrag mit seiner Garantie gerade in der jetzigen Lebensphase die bessere Wahl bleibt. Ein guter Ausgangspunkt ist dabei die bisherige Wertentwicklung des Altvertrags. Eine pauschale Antwort gibt es hier nicht. Wer noch zwanzig Jahre bis zum Ruhestand hat, bewertet eine Beitragsgarantie anders als jemand, der in fünf Jahren in die Auszahlphase geht.
Wer noch 2026 abschließen möchte, sollte die Entscheidung nicht überstürzen. Ein Abschluss unter Zeitdruck kurz vor Jahresende ist selten eine gute Grundlage für einen Vertrag, der über Jahrzehnte laufen soll.
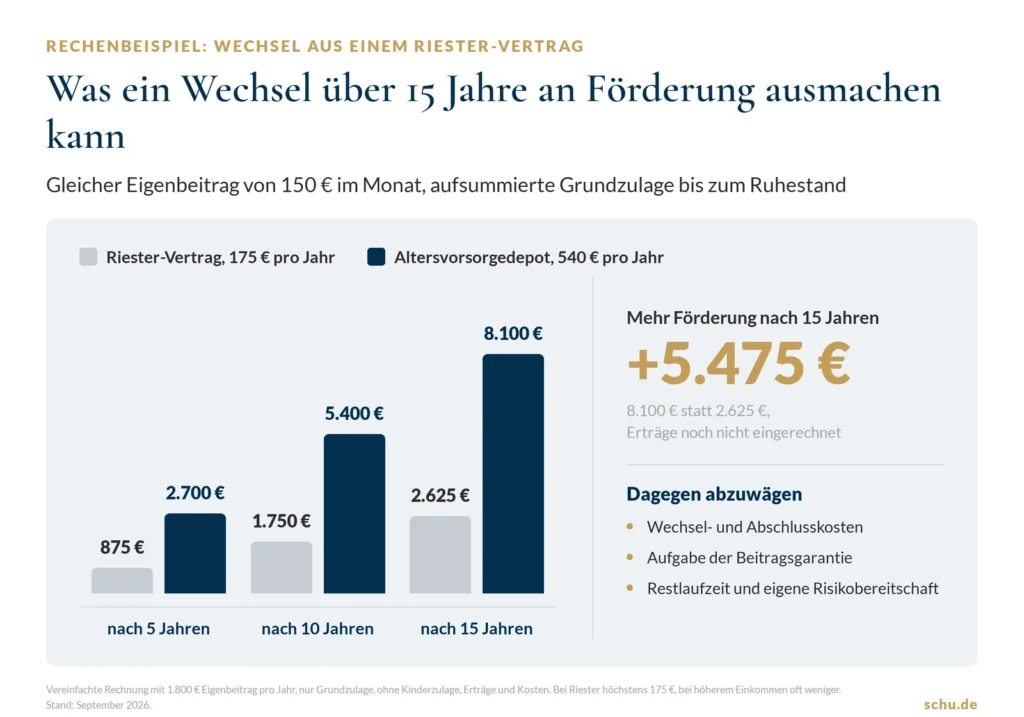
Was „optimieren“ konkret heißen kann, zeigt eine vereinfachte Rechnung. Angenommen, Sie zahlen seit 2008 monatlich 150 Euro in einen Riester-Vertrag und haben noch 15 Jahre bis zum Ruhestand. Die Grundzulage liegt dort bei höchstens 175 Euro im Jahr. Im Altersvorsorgedepot wären es beim gleichen Eigenbeitrag 540 Euro, also mindestens 365 Euro mehr pro Jahr. Über 15 Jahre summiert sich das auf knapp 5.500 Euro zusätzliche Förderung, Erträge noch nicht eingerechnet.
Dem stehen mögliche Wechsel- und Abschlusskosten gegenüber, und wer wechselt, gibt die Beitragsgarantie des Altvertrags auf. Ob sich der Wechsel rechnet, entscheidet deshalb nicht die Zulage allein, sondern Kosten, Restlaufzeit und die eigene Risikobereitschaft. Hinzu kommt: Wer neben dem Riester-Vertrag noch eine betriebliche Direktversicherung und eine vermietete Immobilie hat, besitzt drei Vorsorgebausteine, die selten aufeinander abgestimmt wurden. Dann lautet die eigentliche Frage, ob die Gesamtstruktur noch zur geplanten Ruhestandssituation passt.
In der Vermögensbilanz sehen Sie alle Bausteine auf einen Blick, von der gesetzlichen Rente über Riester und Direktversicherung bis zur Immobilie, und erkennen, wo ein Wechsel etwas bringt und wo nicht.
Ob sich für Sie ein Wechsel lohnt oder der bestehende Vertrag die bessere Wahl bleibt, lässt sich am besten anhand Ihrer persönlichen Situation klären. In einem unverbindlichen Erstgespräch ordnen wir gemeinsam ein, wo Sie stehen und was die Reform für Ihre Altersvorsorge bedeutet.
Stand: September 2026. Dieser Beitrag informiert allgemein und ersetzt keine individuelle Prüfung Ihrer Situation.
Nein. Bestehende Verträge laufen mit Bestandsschutz und der bisherigen Förderung unverändert weiter, eine Kündigung ist nicht erforderlich. Wer umschichten möchte, kann das ab 2027 aber bequem tun.
Das Inkrafttreten ist für den 1. Januar 2027 vorgesehen. Bundestag und Bundesrat haben bereits zugestimmt, die formale Verkündung im Bundesgesetzblatt steht nach aktuellem Stand noch aus.
Ja. Mit dem Altersvorsorgedepot wird der Kreis der Förderberechtigten erstmals auf Selbstständige, Freiberufler und Pflichtmitglieder berufsständischer Versorgungswerke erweitert.
Das lässt sich nicht pauschal beantworten. Maßgeblich sind unter anderem Alter, Restlaufzeit, bisherige Kosten und wie der Vertrag in Ihre gesamte Vorsorge eingebettet ist. Grundsätzlich ist ein Wechsel erst ab 2027 zu empfehlen, weil erst dann die passenden Produkte für das Altersvorsorgedepot auf den Markt kommen.
Nur, wenn Sie bewusst noch einen klassischen Riester-Vertrag abschließen möchten. Für alle anderen gibt es keine Frist, die zum Jahresende abläuft.
– Persönlich besprechen –
Ob Ihr bestehender Vertrag die bessere Wahl bleibt oder sich ein Wechsel ins Altersvorsorgedepot rechnet, zeigt sich erst mit Ihren Zahlen: Kosten, Restlaufzeit, Förderung und wie der Vertrag zu Ihrer übrigen Vorsorge passt. In einem unverbindlichen Erstgespräch schauen wir uns das gemeinsam an.
Wir verwenden Cookies, um unsere Website zuverlässig zu betreiben und ihre Nutzung zu verstehen. Technisch notwendige Cookies sind immer aktiv. Statistik und Marketing werden nur mit Ihrer Zustimmung geladen. Ihre Auswahl können Sie jederzeit über den Link „Cookie-Einstellungen" im Footer ändern.